ಭಾರತದಲ್ಲಿ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಆರಂಭಿಕರ ಸಂಪೂರ್ಣ ಮಾರ್ಗದರ್ಶಿ: ಕಾರ್ಯವಿಧಾನ, ವಿಧಗಳು ಮತ್ತು ಲಾಭ (2026 Guide)
💡 ತ್ವರಿತ ಸಾರಾಂಶ (Quick Takeaways): ಹೊಸ ಹೂಡಿಕೆದಾರರು ತಿಳಿಯಲೇಬೇಕಾದ ಪ್ರಮುಖಾಂಶಗಳು
- ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ (Mutual Fund) ಎಂದರೇನು?: ಲಕ್ಷಾಂತರ ಸಣ್ಣ ಹೂಡಿಕೆದಾರರಿಂದ ಹಣವನ್ನು ಸಂಗ್ರಹಿಸಿ (Pooling of Money), SEBI ನೋಂದಾಯಿತ ವೃತ್ತಿಪರ ಫಂಡ್ ಮ್ಯಾನೇಜರ್ಗಳ (Professional Fund Managers) ಮೂಲಕ ಷೇರು ಮಾರುಕಟ್ಟೆ ಮತ್ತು ಸಾಲಪತ್ರಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ಅತ್ಯಂತ ಜನಪ್ರಿಯ ಮತ್ತು ವಿಶ್ವಾಸಾರ್ಹ ವ್ಯವಸ್ಥೆ.
- ಕೇವಲ ₹500 ರಿಂದ ಪ್ರಾರಂಭಿಸಿ: ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಲು ಲಕ್ಷಾಂತರ ರೂಪಾಯಿ ಬೇಕಿಲ್ಲ. ಪ್ರತಿ ತಿಂಗಳು ಕೇವಲ ₹500 ಎಸ್ಐಪಿ (SIP - Systematic Investment Plan) ಮೂಲಕ ಶಿಸ್ತಿನಿಂದ ಹೂಡಿಕೆ ಆರಂಭಿಸಬಹುದು.
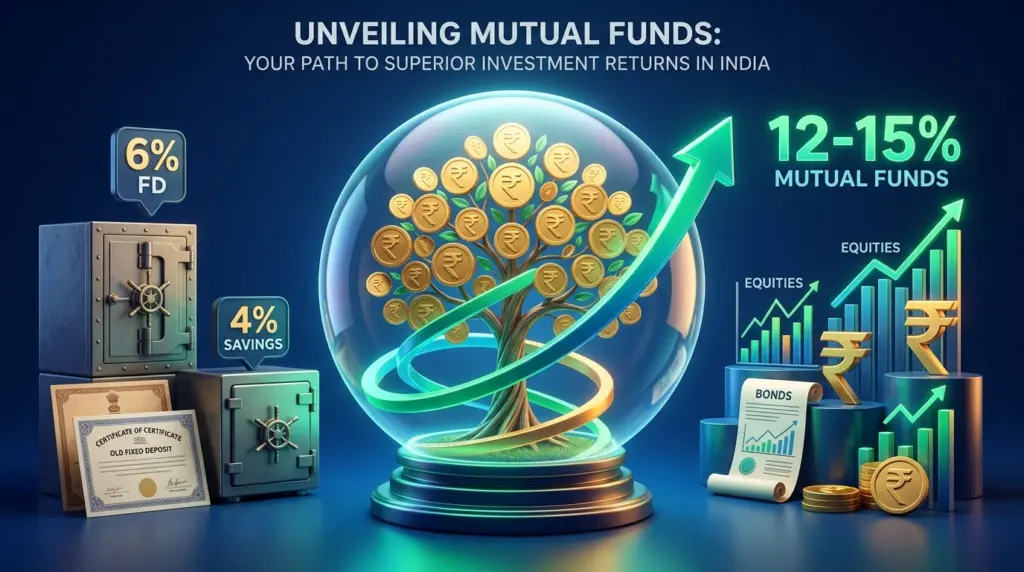
- ಹಣದುಬ್ಬರವನ್ನು ಮಣಿಸುವ ಲಾಭ (Beating Inflation): ಸಾಂಪ್ರದಾಯಿಕ ಬ್ಯಾಂಕ್ ಉಳಿತಾಯ ಖಾತೆ (2.7%–3%) ಅಥವಾ ಫಿಕ್ಸೆಡ್ ಡಿಪಾಸಿಟ್ (FD 6%–7%) ಗಿಂತ ಭಿನ್ನವಾಗಿ, ದೀರ್ಘಾವಧಿಯ ಇಕ್ವಿಟಿ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ಗಳು ಐತಿಹಾಸಿಕವಾಗಿ ವಾರ್ಷಿಕ 12% ರಿಂದ 15% ಸರಾಸರಿ ಲಾಭ (Compounded Annual Returns - CAGR) ನೀಡಿವೆ.
- ಯಾವುದೇ ಸಮಯದಲ್ಲಿ ಸುಲಭವಾಗಿ ವಿತ್ಡ್ರಾ ಮಾಡಿ (Anytime Liquidity): ಎಲ್ಇಎಸ್ಎಸ್ (ELSS) ಮತ್ತು ಕೆಲವು ಮಕ್ಕಳ/ನಿವೃತ್ತಿ ಯೋಜನೆಗಳನ್ನು ಹೊರತುಪಡಿಸಿ, ನಿಮ್ಮ ಹಣವನ್ನು ನೀವು ಯಾವುದೇ ಸಮಯದಲ್ಲಿ (Anytime Withdrawal) ಸುಲಭವಾಗಿ ಹಿಂಪಡೆಯಬಹುದು.
- ಕಾನೂನುಬದ್ಧ ಸುರಕ್ಷತೆ: ಭಾರತದಲ್ಲಿ ಎಲ್ಲಾ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಸಂಸ್ಥೆಗಳು ಭಾರತೀಯ ಷೇರುಪೇಟೆ ನಿಯಂತ್ರಣ ಮಂಡಳಿ (SEBI) ಯ ಕಠಿಣ ನಿಗಾ ಮತ್ತು ರಕ್ಷಣಾ ನಿಯಮಗಳಿಗೆ ಬದ್ಧವಾಗಿರುತ್ತವೆ.
1. ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಎಂದರೇನು? ಸಾಮಾನ್ಯ ಜನರಿಗೆ ಅರ್ಥವಾಗುವ ಸರಳ ವಿವರಣೆ
ನೀವು ಒಬ್ಬರೇ ಒಂದು ದೊಡ್ಡ ವಾಣಿಜ್ಯ ಸಂಕೀರ್ಣ (Commercial Complex) ಅಥವಾ ಕೋಟ್ಯಂತರ ರೂಪಾಯಿ ಮೌಲ್ಯದ ರಿಯಲ್ ಎಸ್ಟೇಟ್ ಖರೀದಿಸಲು ಸಾಧ್ಯವಾಗದಿರಬಹುದು. ಆದರೆ 1,000 ಜನರು ತಲಾ ₹50,000 ಒಟ್ಟುಗೂಡಿಸಿದರೆ ಆ ಕಟ್ಟಡವನ್ನು ಸುಲಭವಾಗಿ ಖರೀದಿಸಬಹುದು ಮತ್ತು ಅದರಿಂದ ಬರುವ ಬಾಡಿಗೆ ಹಾಗೂ ಲಾಭವನ್ನು ಎಲ್ಲರೂ ಸಮನಾಗಿ ಹಂಚಿಕೊಳ್ಳಬಹುದು ಅಲ್ಲವೇ? ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ (Mutual Fund) ಇದೇ ಸರಳ ತತ್ವದ ಮೇಲೆ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತದೆ.
ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಎಂದರೆ ಒಂದು ಹಣಕಾಸು ಟ್ರಸ್ಟ್ (Financial Trust). ಇಲ್ಲಿ ಸಾಮಾನ್ಯ ಹೂಡಿಕೆದಾರರಿಂದ ಸಣ್ಣ ಮೊತ್ತದ ಹಣವನ್ನು ಸಂಗ್ರಹಿಸಿ, ಒಂದು ದೊಡ್ಡ ನಿಧಿ (Corpus / Pool of Capital) ನಿರ್ಮಿಸಲಾಗುತ್ತದೆ. ಈ ನಿಧಿಯನ್ನು ಭಾರತದ ಪ್ರಮುಖ ಆಸ್ತಿ ನಿರ್ವಹಣಾ ಕಂಪನಿಗಳು (AMC - Asset Management Company, ಉದಾಹರಣೆಗೆ SBI Mutual Fund, HDFC Mutual Fund, ICICI Prudential, Nippon India) ನಿರ್ವಹಿಸುತ್ತವೆ.
ಮಾರುಕಟ್ಟೆಯ ಆಳವಾದ ಜ್ಞಾನ ಮತ್ತು ದಶಕಗಳ ಅನುಭವವಿರುವ ವೃತ್ತಿಪರ ಫಂಡ್ ಮ್ಯಾನೇಜರ್ಗಳು (Fund Managers) ಈ ಹಣವನ್ನು ಭಾರತದ ಅತ್ಯುತ್ತಮ ಕಂಪನಿಗಳ ಷೇರುಗಳು (Stocks), ಸರ್ಕಾರಿ ಸಾಲಪತ್ರಗಳು (Government Bonds) ಮತ್ತು ಹಣದ ಮಾರುಕಟ್ಟೆ ಸಾಧನಗಳಲ್ಲಿ ಸಂಶೋಧನೆ ನಡೆಸಿ ಹೂಡಿಕೆ ಮಾಡುತ್ತಾರೆ.
ಹಣದ ಸಂಗ್ರಹ (Pooling of Money)
ಲಕ್ಷಾಂತರ ಜನರಿಂದ ಸಣ್ಣ ಸಣ್ಣ ಮೊತ್ತದ ಉಳಿತಾಯವನ್ನು ಒಂದುಗೂಡಿಸಿ (Pooling of Capital) ಬೃಹತ್ ಹೂಡಿಕೆ ನಿಧಿ ರಚಿಸಲಾಗುತ್ತದೆ. ಕೇವಲ ₹500 ರಿಂದಲೇ ಬೃಹತ್ ಷೇರುಪೇಟೆಯ ಪಾಲುದಾರರಾಗುವ ಅವಕಾಶ ಇಲ್ಲಿದೆ.
ವೃತ್ತಿಪರ ನಿರ್ವಹಣೆ (Expert Management)
ಪೂರ್ಣಾವಧಿ ಮಾರುಕಟ್ಟೆ ಸಂಶೋಧಕರು ಮತ್ತು ಅರ್ಹ ಫಂಡ್ ಮ್ಯಾನೇಜರ್ಗಳು (Professional Experts) ನಿಮ್ಮ ಪರವಾಗಿ ಹಗಲಿರುಳು ಸಂಶೋಧನೆ ನಡೆಸಿ ಬಂಡವಾಳ ನಿರ್ವಹಿಸುತ್ತಾರೆ.
ವೈವಿಧ್ಯೀಕರಣ (Smart Diversification)
ಕೇವಲ ಒಂದೇ ಕಂಪನಿಯ ಷೇರಿನ ಬದಲು 50 ರಿಂದ 80 ಕ್ಕೂ ಹೆಚ್ಚು ಅಗ್ರಗಣ್ಯ ಕಂಪನಿಗಳಲ್ಲಿ ಹೂಡಿಕೆ (Diversification) ಹಂಚಿಕೆಯಾಗುತ್ತದೆ. ಇದರಿಂದ ಒಂದು ಕಂಪನಿ ಕುಸಿದರೂ ಒಟ್ಟಾರೆ ಹೂಡಿಕೆಯ ರಿಸ್ಕ್ ಗಣನೀಯವಾಗಿ ತಗ್ಗುತ್ತದೆ.
2. ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಹೇಗೆ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತದೆ? ಹಂತ-ಹಂತದ ಪ್ರಕ್ರಿಯೆ
ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ನ ಸಂಪೂರ್ಣ ಕಾರ್ಯವಿಧಾನವನ್ನು (Step-by-Step Working Mechanism) ಕೆಳಗಿನ ಸರಳ ಹಂತಗಳಲ್ಲಿ ಅರ್ಥಮಾಡಿಕೊಳ್ಳಬಹುದು:
- ಹೂಡಿಕೆದಾರರ ಪ್ರವೇಶ (Investor Inflow): ನೀವು ಪ್ರತಿ ತಿಂಗಳು ₹1,000 ಅಥವಾ ₹5,000 ಹಣವನ್ನು ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಯಿಂದ ಆನ್ಲೈನ್ ಮೂಲಕ ಫಂಡ್ಗೆ ಹೂಡಿಕೆ ಮಾಡುತ್ತೀರಿ.
- ಯೂನಿಟ್ಗಳ ಹಂಚಿಕೆ (Unit Allocation): ನೀವು ಹೂಡಿಕೆ ಮಾಡಿದ ಮೊತ್ತಕ್ಕೆ ಪ್ರತಿಯಾಗಿ, ಆ ದಿನದ ಮಾರುಕಟ್ಟೆ ಮುಕ್ತಾಯದ ನಿವ್ವಳ ಆಸ್ತಿ ಮೌಲ್ಯದ (NAV - Net Asset Value) ಆಧಾರದಲ್ಲಿ ನಿಮಗೆ ನಿಖರವಾದ ಯೂನಿಟ್ಗಳು (Units) ಖಾತೆಗೆ ಜಮೆಯಾಗುತ್ತವೆ.
- ಪೋರ್ಟ್ಫೋಲಿಯೋ ಹೂಡಿಕೆ (Portfolio Investment): ಫಂಡ್ ಮ್ಯಾನೇಜರ್ ಆ ಹಣವನ್ನು ರಿಲಯನ್ಸ್, ಟಿಸಿಎಸ್, ಇನ್ಫೋಸಿಸ್, ಎಚ್ಡಿಎಫ್ಸಿ ಬ್ಯಾಂಕ್ ಮುಂತಾದ ಬಲಿಷ್ಠ ಕಂಪನಿಗಳ ಇಕ್ವಿಟಿ ಷೇರುಗಳಲ್ಲಿ (Equity Stocks) ಅಥವಾ ಸುರಕ್ಷಿತ ಸರ್ಕಾರಿ ಬಾಂಡ್ಗಳಲ್ಲಿ ಹೂಡುತ್ತಾರೆ.
- ಮೌಲ್ಯ ವೃದ್ಧಿ (Capital Appreciation): ಆ ಕಂಪನಿಗಳು ವ್ಯಾಪಾರದಲ್ಲಿ ಲಾಭ ಗಳಿಸಿ ಅವುಗಳ ಷೇರು ಮೌಲ್ಯ ಹೆಚ್ಚಾದಾಗ, ನಿಮ್ಮ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ನ ಒಟ್ಟು ಮೌಲ್ಯ ಹಾಗೂ NAV ಬೆಲೆ ಏರುತ್ತದೆ.
- ಹಣ ವಾಪಸಾತಿ (Anytime Redemption): ನಿಮಗೆ ಹಣದ ಅವಶ್ಯಕತೆ ಬಂದಾಗ ಕೇವಲ 1 ಕ್ಲಿಕ್ ಮೂಲಕ ಯೂನಿಟ್ಗಳನ್ನು ಮಾರಿ ಹಣವನ್ನು ನೇರವಾಗಿ ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ಜಮೆ ಮಾಡಿಕೊಳ್ಳಬಹುದು.
3. ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ಗಳ ಪ್ರಮುಖ ವಿಧಗಳು: ನಿಮ್ಮ ಗುರಿಗೆ ಯಾವುದು ಸೂಕ್ತ?
ಭಾರತೀಯ ಷೇರುಪೇಟೆ ನಿಯಂತ್ರಕ ಮಂಡಳಿ (SEBI) ಹೂಡಿಕೆದಾರರ ಸುಲಭತೆಗಾಗಿ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ಗಳನ್ನು ಮುಖ್ಯವಾಗಿ 4 ಪ್ರಮುಖ ವರ್ಗಗಳಾಗಿ ವಿಂಗಡಿಸಿದೆ. ನಮ್ಮ ಸವಿಸ್ತಾರ ಮಾರ್ಗದರ್ಶಿಯಾದ ಭಾರತದಲ್ಲಿನ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ವಿಧಗಳು ಲೇಖನದಲ್ಲಿ ವಿವರಿಸಿದಂತೆ, ಪ್ರಮುಖ ವರ್ಗಗಳು ಇಲ್ಲಿವೆ:
| ಫಂಡ್ ವರ್ಗ (Category) | ಹೂಡಿಕೆ ಎಲ್ಲಿ ನಡೆಯುತ್ತದೆ? | ಅಪಾಯದ ಮಟ್ಟ (Risk) | ಹೂಡಿಕೆ ಅವಧಿ (Horizon) | ನಿರೀಕ್ಷಿತ ಲಾಭ (CAGR) |
|---|---|---|---|---|
| ಇಕ್ವಿಟಿ ಫಂಡ್ಗಳು (Equity Funds) | ಕನಿಷ್ಠ 65% ಹಣ ಕಂಪನಿಗಳ ಷೇರುಗಳಲ್ಲಿ (Equity Stocks) | ಮಧ್ಯಮದಿಂದ ಗರಿಷ್ಠ ರಿಸ್ಕ್ | 5 ವರ್ಷ ಮತ್ತು ಹೆಚ್ಚು | 12% – 16% |
| ಸಾಲ ನಿಧಿಗಳು (Debt Funds) | ಸರ್ಕಾರಿ ಬಾಂಡ್ಗಳು, ಟ್ರೆಷರಿ ಬಿಲ್ಗಳು, ಎಫ್ಡಿಗಳು | ಕಡಿಮೆ ರಿಸ್ಕ್ (ಬಂಡವಾಳ ಭದ್ರತೆ) | 1 ದಿನದಿಂದ 3 ವರ್ಷಗಳು | 6.5% – 7.5% |
| ಹೈಬ್ರಿಡ್ ಫಂಡ್ಗಳು (Hybrid Funds) | ಇಕ್ವಿಟಿ (ಷೇರು) ಮತ್ತು ಡೆಟ್ (ಸಾಲ) ಎರಡರ ಸಮತೋಲಿತ ಮಿಶ್ರಣ | ಮಧ್ಯಮ ರಿಸ್ಕ್ (ಸಮತೋಲನ) | 3 ರಿಂದ 5 ವರ್ಷಗಳು | 10% – 13% |
| ಇಂಡೆಕ್ಸ್ ಫಂಡ್ಗಳು (Index Funds / ETFs) | Nifty 50 ಅಥವಾ Sensex ನಕಲು ಮಾಡುವ ಪ್ಯಾಸಿವ್ ಹೂಡಿಕೆ | ಮಾರುಕಟ್ಟೆಯಷ್ಟೇ ರಿಸ್ಕ್ | 5 ವರ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚು | 11% – 13% |
🎯 ಆರಂಭಿಕರಿಗೆ ಯಾವ ಇಕ್ವಿಟಿ ಫಂಡ್ ಸೂಕ್ತ?
ನೀವು ಈಗಷ್ಟೇ ಹೂಡಿಕೆ ಆರಂಭಿಸುತ್ತಿದ್ದರೆ ನೇರವಾಗಿ ಅತಿಯಾದ ಏರಿಳಿತವಿರುವ ಸ್ಮಾಲ್ ಕ್ಯಾಪ್ ಫಂಡ್ಗಳಿಗೆ ಕೈಹಾಕಬೇಡಿ. ಭಾರತದ ಅಗ್ರಗಣ್ಯ 50 ದೈತ್ಯ ಕಂಪನಿಗಳಲ್ಲಿ ಹೂಡುವ ಲಾರ್ಜ್ ಕ್ಯಾಪ್ (Large Cap) ಅಥವಾ ಫಂಡ್ ಮ್ಯಾನೇಜರ್ಗೆ ಯಾವುದೇ ಗಾತ್ರದ ಕಂಪನಿಯಲ್ಲಿ ಹೂಡುವ ಸ್ವಾತಂತ್ರ್ಯ ನೀಡುವ ಫ್ಲೆಕ್ಸಿ ಕ್ಯಾಪ್ (Flexi Cap) ಫಂಡ್ಗಳು ಹೊಸ ಹೂಡಿಕೆದಾರರಿಗೆ ಅತ್ಯಂತ ಸ್ಥಿರ ಮತ್ತು ಲಾಭದಾಯಕ ಆಯ್ಕೆಗಳಾಗಿವೆ. ಹೆಚ್ಚಿನ ವಿವರಗಳಿಗೆ ನಮ್ಮ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಕಂಪ್ಯಾರಿಸನ್ ಗೈಡ್ ಓದಿ.
4. ಎಸ್ಐಪಿ (SIP) vs ಲಂಪ್ಸಮ್ & ಕಾಂಪೌಂಡಿಂಗ್ ಶಕ್ತಿ: ಆರಂಭಿಕರಿಗೆ ಯಾವುದು ಬೆಸ್ಟ್?
ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ನಲ್ಲಿ ಹಣ ಹೂಡಿಕೆ ಮಾಡಲು ಎರಡು ಪ್ರಮುಖ ಮಾರ್ಗಗಳಿವೆ:
- ಎಸ್ಐಪಿ (SIP - Systematic Investment Plan): ಪ್ರತಿ ತಿಂಗಳು ನಿರ್ದಿಷ್ಟ ದಿನಾಂಕದಂದು ನಿಗದಿತ ಮೊತ್ತವನ್ನು (ಉದಾಹರಣೆಗೆ ಪ್ರತಿ ತಿಂಗಳು 5ನೇ ತಾರೀಖು ₹2,000 ಅಥವಾ ₹5,000) ಬ್ಯಾಂಕ್ ಖಾತೆಯಿಂದ ಆಟೋಮ್ಯಾಟಿಕ್ ಆಗಿ ಹೂಡಿಕೆ ಮಾಡುವ ಅತ್ಯಂತ ಶಿಸ್ತುಬದ್ಧ ವಿಧಾನ.
- ಲಂಪ್ಸಮ್ (Lump Sum Investment): ಒಮ್ಮೆಗೇ ದೊಡ್ಡ ಮೊತ್ತವನ್ನು (ಉದಾಹರಣೆಗೆ ₹50,000 ಅಥವಾ ₹2,00,000 ಬೋನಸ್ ಹಣ) ಏಕಕಾಲದಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವುದು.
🏆 ಆರಂಭಿಕರಿಗೆ ಎಸ್ಐಪಿ (SIP) ಏಕೆ ವರದಾನ?
- ರೂಪಾಯಿ ವೆಚ್ಚದ ಸರಾಸರಿ (Rupee Cost Averaging): ಮಾರುಕಟ್ಟೆ ಕುಸಿದಾಗ ಅದೇ ಹಣಕ್ಕೆ ಹೆಚ್ಚಿನ ಯೂನಿಟ್ಗಳು ಸಿಗುತ್ತವೆ; ಮಾರುಕಟ್ಟೆ ಏರಿದಾಗ ಹೆಚ್ಚಿನ ಮೌಲ್ಯ ಸಿಗುತ್ತದೆ. ನೀವು ಮಾರುಕಟ್ಟೆಯ ಏರಿಳಿತವನ್ನು ಊಹಿಸುವ (Timing the market) ಯಾವುದೇ ತಲೆನೋವು ಇರುವುದಿಲ್ಲ!
- ಶಿಸ್ತಿನ ಉಳಿತಾಯ (Financial Discipline): ಸಂಬಳ ಬಂದ ತಕ್ಷಣ ಮೊದಲೇ ಹೂಡಿಕೆ ಜಮೆಯಾಗುವುದರಿಂದ ಅನಾವಶ್ಯಕ ಖರ್ಚುಗಳಿಗೆ ತಾನಾಗಿಯೇ ಕಡಿವಾಣ ಬೀಳುತ್ತದೆ.
- ಕಾಂಪೌಂಡಿಂಗ್ ಶಕ್ತಿ (Power of Compounding): ನೀವು ಗಳಿಸಿದ ಲಾಭದ ಮೇಲೂ ಮುಂದಿನ ವರ್ಷಗಳಲ್ಲಿ ಲಾಭ ಗಳಿಸುವ ಅದ್ಭುತ ಚಕ್ರಬಡ್ಡಿ ನಿಯಮವೇ ಕಾಂಪೌಂಡಿಂಗ್.
| ಹೂಡಿಕೆ ಅವಧಿ | ಒಟ್ಟು ಹೂಡಿದ ಹಣ | ಅಂದಾಜು @ 12% | ಅಂದಾಜು @ 14% |
|---|---|---|---|
| 10 ವರ್ಷಗಳು | ₹6,00,000 | ₹11.61 ಲಕ್ಷ | ₹13.10 ಲಕ್ಷ |
| 15 ವರ್ಷಗಳು | ₹9,00,000 | ₹25.22 ಲಕ್ಷ | ₹30.62 ಲಕ್ಷ |
| 20 ವರ್ಷಗಳು | ₹12,00,000 | ₹49.95 ಲಕ್ಷ (~₹50 ಲಕ್ಷ) | ₹65.81 ಲಕ್ಷ (~₹66 ಲಕ್ಷ) |
ನಿಮ್ಮ ನಿಖರವಾದ ಉಳಿತಾಯ ಬಜೆಟ್ಗೆ ಅನುಗುಣವಾಗಿ ಸಂಪತ್ತನ್ನು ಲೆಕ್ಕಾಚಾರ ಮಾಡಲು ನಮ್ಮ ಉಚಿತ ಎಸ್ಐಪಿ ಕ್ಯಾಲ್ಕುಲೇಟರ್ (SIP Calculator) ಬಳಸಿ.
5. ಪ್ರಸಾದ ಸೋಗಿ ಅವರ ವಿಡಿಯೋ ಮಾರ್ಗದರ್ಶನ: ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಆರಂಭಿಸುವ ಮುನ್ನ ಈ ಸತ್ಯ ತಿಳಿಯಿರಿ
ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ಮುನ್ನ ಯಾವ ಸತ್ಯಗಳನ್ನು ಅರಿಯಬೇಕು ಮತ್ತು ದೀರ್ಘಾವಧಿಯಲ್ಲಿ ದೊಡ್ಡ ಪ್ರಮಾಣದ ಸಂಪತ್ತು ನಿರ್ಮಿಸುವುದು ಹೇಗೆ ಎಂಬುದನ್ನು ಪ್ರಸಾದ ಸೋಗಿ ಅವರು ಈ ಕೆಳಗಿನ ವಿಡಿಯೋದಲ್ಲಿ ನೈಜ ಲೆಕ್ಕಾಚಾರಗಳೊಂದಿಗೆ ವಿವರಿಸಿದ್ದಾರೆ.
ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಹೂಡಿಕೆ ಸಂಪೂರ್ಣ ಮಾರ್ಗದರ್ಶನ: ಪ್ರಸಾದ ಸೋಗಿ ಅವರ ಸ್ಪೆಷಲ್ ಮಾಸ್ಟರ್ಕ್ಲಾಸ್
ಪ್ರಸಾದ ಸೋಗಿ ಅವರು ಸಾಂಪ್ರದಾಯಿಕ ಉಳಿತಾಯ ಯೋಜನೆಗಳಿಗಿಂತ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಹೇಗೆ ಶ್ರೇಷ್ಠ, ಹಣದುಬ್ಬರವನ್ನು ಮಣಿಸಿ ಸಂಪತ್ತು ಸೃಷ್ಟಿಸುವುದು ಹೇಗೆ ಎಂಬುದನ್ನು ಸರಳ ಕನ್ನಡದಲ್ಲಿ ಪ್ರತಿಯೊಬ್ಬರಿಗೂ ಅರ್ಥವಾಗುವಂತೆ ವಿವರಿಸಿದ್ದಾರೆ.
7. ಹಣ ಹಿಂಪಡೆಯುವಿಕೆ ಎಷ್ಟು ಸುಲಭ? (Liquidity & Withdrawal Rules)
ಅನೇಕ ಹೊಸ ಹೂಡಿಕೆದಾರರಿಗೆ ಇರುವ ಬಹುದೊಡ್ಡ ಆತಂಕವೆಂದರೆ: "ನಾನು ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ನಲ್ಲಿ ಹೂಡಿದ ಹಣವನ್ನು ನನಗೆ ತುರ್ತಾಗಿ ಬೇಕಾದಾಗ ತಕ್ಷಣ ವಾಪಸ್ ಪಡೆಯಬಹುದೇ ಅಥವಾ ಹಣ ಸಿಲುಕಿಕೊಳ್ಳುತ್ತದೆಯೇ?"
ಉತ್ತರ: ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ನಲ್ಲಿ ಹಣ ಹಿಂಪಡೆಯುವುದು (Withdrawal / Redemption) ಅತ್ಯಂತ ಸುಲಭ ಮತ್ತು ಪಾರದರ್ಶಕವಾಗಿದೆ! ರಿಯಲ್ ಎಸ್ಟೇಟ್ (ಆಸ್ತಿ ಮಾರಲು ತಿಂಗಳುಗಟ್ಟಲೆ ಕಾಯಬೇಕು) ಅಥವಾ ಸಾಂಪ್ರದಾಯಿಕ ವಿಮಾ ಪಾಲಿಸಿಗಳಂತೆ (ಸರ್ರೆಂಡರ್ ಮಾಡಿದರೆ ಭಾರಿ ನಷ್ಟ) ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ನಲ್ಲಿ ನಿಮ್ಮ ಹಣ ಎಂದಿಗೂ ಸಿಲುಕಿಕೊಳ್ಳುವುದಿಲ್ಲ.
⚡ ಯಾವುದೇ ಸಮಯದಲ್ಲಿ ಹಣ ಹಿಂಪಡೆಯಿರಿ (Anytime Liquidity)
ಬಹುತೇಕ ಎಲ್ಲಾ ಓಪನ್-ಎಂಡೆಡ್ (Open-Ended) ಇಕ್ವಿಟಿ, ಡೆಟ್, ಹೈಬ್ರಿಡ್ ಮತ್ತು ಇಂಡೆಕ್ಸ್ ಫಂಡ್ಗಳಲ್ಲಿ ನೀವು ಯಾವುದೇ ದಿನಾಂಕದಂದು ನಿಮ್ಮ ಮೊಬೈಲ್ ಆಪ್ ಮೂಲಕ ಕೇವಲ ಒಂದು ಕ್ಲಿಕ್ನಲ್ಲಿ ಹಣ ಹಿಂಪಡೆಯಲು (Redemption Request) ಆದೇಶಿಸಬಹುದು. ಹಣವು ಕೇವಲ 1 ರಿಂದ 2 ಕೆಲಸದ ದಿನಗಳಲ್ಲಿ (T+1 ಅಥವಾ T+2 Days) ನೇರವಾಗಿ ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ಜಮೆಯಾಗುತ್ತದೆ.
ಯಾವ ಫಂಡ್ಗಳಿಗೆ ಲಾಕ್-ಇನ್ ನಿರ್ಬಂಧಗಳಿವೆ? (Exceptions & Restrictions)
ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ಗಳಲ್ಲಿ ಕೇವಲ ಬೆರಳೆಣಿಕೆಯ ವಿಶೇಷ ಯೋಜನೆಗಳಿಗೆ ಮಾತ್ರ ಸರ್ಕಾರದ ನಿಯಮಗಳ ಅನ್ವಯ ಲಾಕ್-ಇನ್ ಅವಧಿ ಇರುತ್ತದೆ:
-
1. ಇಎಲ್ಎಸ್ಎಸ್ ತೆರಿಗೆ ಉಳಿತಾಯ ಫಂಡ್ಗಳು (ELSS - Tax Saving Mutual Funds):
ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆ ಸೆಕ್ಷನ್ 80C ಅಡಿಯಲ್ಲಿ ವಾರ್ಷಿಕ ₹1.5 ಲಕ್ಷದವರೆಗೆ ತೆರಿಗೆ ವಿನಾಯಿತಿ (Tax Deduction) ಪಡೆಯುವ ಕಾರಣದಿಂದಾಗಿ, ಈ ಫಂಡ್ಗಳಿಗೆ 3 ವರ್ಷಗಳ ಕಡ್ಡಾಯ ಲಾಕ್-ಇನ್ ಅವಧಿ (3-Year Mandatory Lock-in) ಇರುತ್ತದೆ. ನೀವು ಹೂಡಿಕೆ ಮಾಡಿದ ದಿನಾಂಕದಿಂದ 3 ವರ್ಷಗಳು ಪೂರ್ಣಗೊಳ್ಳುವ ಮುನ್ನ ಈ ಹಣವನ್ನು ಹಿಂಪಡೆಯಲು ಸಾಧ್ಯವಿಲ್ಲ. (ಆದರೆ ಎಫ್ಡಿ (5 ವರ್ಷ) ಅಥವಾ ಪಿಪಿಎಫ್ (15 ವರ್ಷ) ಗೆ ಹೋಲಿಸಿದರೆ ಇದು ಭಾರತದಲ್ಲೇ ಅತ್ಯಂತ ಕಡಿಮೆ ಲಾಕ್-ಇನ್ ಅವಧಿಯ ತೆರಿಗೆ ಉಳಿತಾಯ ಯೋಜನೆಯಾಗಿದೆ!) -
2. ಪರಿಹಾರ-ಆಧಾರಿತ ಯೋಜನೆಗಳು (Solution-Oriented Funds):
ಮಕ್ಕಳ ಉನ್ನತ ಶಿಕ್ಷಣಕ್ಕಾಗಿ ಇರುವ ಮಕ್ಕಳ ಫಂಡ್ಗಳು (Children's Gift Funds) ಮತ್ತು ಭವಿಷ್ಯದ ನಿವೃತ್ತಿ ಫಂಡ್ಗಳಲ್ಲಿ (Retirement Funds) 5 ವರ್ಷಗಳ ಲಾಕ್-ಇನ್ ಅವಧಿ ಅಥವಾ ಮಗುವಿಗೆ 18 ವರ್ಷ ತುಂಬುವವರೆಗೆ / ನೀವು ನಿವೃತ್ತಿ ವಯಸ್ಸು ತಲುಪುವವರೆಗೆ (ಯಾವುದು ಮೊದಲೋ ಅದು) ಹಿಂಪಡೆಯುವಿಕೆಗೆ ನಿರ್ಬಂಧವಿರುತ್ತದೆ.
🔍 ಎಕ್ಸಿಟ್ ಲೋಡ್ (Exit Load) ನಿಯಮ ತಿಳಿಯಿರಿ
ಹಣವನ್ನು ಯಾವಾಗ ಬೇಕಾದರೂ ವಿತ್ಡ್ರಾ ಮಾಡಬಹುದು, ಆದರೆ ಅಲ್ಪಾವಧಿಯ ಮಾರಾಟವನ್ನು ತಡೆಯಲು ಕೆಲವು ಇಕ್ವಿಟಿ ಫಂಡ್ಗಳು 1 ವರ್ಷದ ಒಳಗೆ ಹಣ ಹಿಂಪಡೆದರೆ ಕೇವಲ 1% ಎಕ್ಸಿಟ್ ಲೋಡ್ (Exit Load) ಶುಲ್ಕ ವಿಧಿಸುತ್ತವೆ. 1 ವರ್ಷ ಪೂರೈಸಿದ ನಂತರ ಯಾವುದೇ ಎಕ್ಸಿಟ್ ಲೋಡ್ ಇರುವುದಿಲ್ಲ (0% Nil Exit Load).
ಅಲ್ಲದೆ, ಲಿಕ್ವಿಡ್ ಫಂಡ್ಗಳಲ್ಲಿ (Liquid Funds) ಕೇವಲ ಮೊದಲ 7 ದಿನಗಳ ನಂತರ ಯಾವುದೇ ಶುಲ್ಕವಿಲ್ಲದೆ ಹಣ ಪಡೆಯಬಹುದು ಮತ್ತು ತುರ್ತು ಸಂದರ್ಭದಲ್ಲಿ ತಕ್ಷಣವೇ ₹50,000 ವರೆಗೆ (Instant Redemption) ಕೆಲವೇ ನಿಮಿಷಗಳಲ್ಲಿ ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ಪಡೆಯುವ ಸೌಲಭ್ಯವೂ ಇದೆ!
8. ಎಚ್ಚರಿಕೆ: ಎಲ್ಐಸಿ (LIC) ಮತ್ತು ಪಿಎಲ್ಐ (PLI) ಪಾಲಿಸಿಗಳು ಹೂಡಿಕೆಯಲ್ಲ, ಅದು ಹಣದುಬ್ಬರದ ಬಲೆ!
⚠️ ಭಾರತೀಯ ಮಧ್ಯಮ ವರ್ಗದ ಬಹುದೊಡ್ಡ ಆರ್ಥಿಕ ಬಲೆ: ವಿಮೆಯನ್ನು ಹೂಡಿಕೆ ಎಂದು ನಂಬುವುದು!
ಭಾರತದಲ್ಲಿ ಲಕ್ಷಾಂತರ ಕುಟುಂಬಗಳು ತಮ್ಮ ಕಷ್ಟದ ಉಳಿತಾಯವನ್ನು ಎಲ್ಐಸಿ (LIC ಜೀವನ್ ಲಾಭ್, ಜೀವನ್ ಉಮಂಗ್, ಎಂಡೋಮೆಂಟ್ ಪಾಲಿಸಿಗಳು) ಮತ್ತು ಪೋಸ್ಟಲ್ ಲೈಫ್ ಇನ್ಶೂರೆನ್ಸ್ (PLI) ಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುತ್ತಿದ್ದಾರೆ. ಅವರಿಗೆ ಏಜೆಂಟ್ಗಳು "ಇದು ಗ್ಯಾರಂಟಿ ಹೂಡಿಕೆ, ತೆರಿಗೆ ಉಳಿತಾಯ ಮತ್ತು ಭವಿಷ್ಯದ ರಕ್ಷಣೆ" ಎಂದು ತಪ್ಪಾಗಿ ಮನವರಿಕೆ ಮಾಡಿಕೊಟ್ಟಿರುತ್ತಾರೆ (Mis-selling).
📉 ಕಹಿ ವಾಸ್ತವ: 4% ರಿಂದ 5% ರಿಟರ್ನ್ನಿಂದ ನಿಮ್ಮ ಬಂಡವಾಳ ಕರಗುತ್ತದೆ!
ವಾಸ್ತವದಲ್ಲಿ, ಎಲ್ಐಸಿ ಮತ್ತು ಪಿಎಲ್ಐ ಪಾಲಿಸಿಗಳು 15 ರಿಂದ 20 ವರ್ಷಗಳಲ್ಲಿ ನೀಡುವ ಸರಾಸರಿ ವಾರ್ಷಿಕ ಲಾಭ (IRR) ಕೇವಲ 4% ರಿಂದ 5% ಮಾತ್ರ! ಆದರೆ ಭಾರತದಲ್ಲಿ ಜೀವನಾವಶ್ಯಕ ವಸ್ತುಗಳು ಮತ್ತು ಶಿಕ್ಷಣದ ಮೇಲಿನ ನೈಜ ಹಣದುಬ್ಬರ (Inflation) ವಾರ್ಷಿಕ 6% ರಿಂದ 7% ದರದಲ್ಲಿ ಏರುತ್ತಿದೆ. ಅಂದರೆ ನೀವು ಗಳಿಸುವ ಬಡ್ಡಿದರಕ್ಕಿಂತ ಹಣದ ಮೌಲ್ಯ ಕುಸಿಯುವ ದರವೇ ಹೆಚ್ಚಾಗಿದೆ. ಪರಿಣಾಮವಾಗಿ, 20 ವರ್ಷಗಳ ನಂತರ ಬರುವ ಮೆಚ್ಯೂರಿಟಿ ಹಣವು ನಿಮ್ಮ ಯಾವುದೇ ದೊಡ್ಡ ಕನಸನ್ನು ಪೂರೈಸಲು ಸಾಧ್ಯವಾಗುವುದಿಲ್ಲ!
👶 ಮಕ್ಕಳ ಹೆಸರಿನಲ್ಲಿ ಪಾಲಿಸಿ ಮಾಡಿಸುವ ಅಪಾಯ (Child Education & Marriage Trap)
ಅನೇಕ ಪೋಷಕರು ತಮ್ಮ ಮಕ್ಕಳ ಉನ್ನತ ಶಿಕ್ಷಣ ಮತ್ತು ಮದುವೆಯ ಹೆಸರಿನಲ್ಲಿ ಎಲ್ಐಸಿ ಚೈಲ್ಡ್ ಪಾಲಿಸಿಗಳನ್ನು ಮಾಡಿಸುತ್ತಾರೆ. ಇದು ಸಂಪೂರ್ಣ ಹಣಕಾಸು ಅರಿವಿನ ಕೊರತೆಯಿಂದಾಗುವ ದೊಡ್ಡ ಟ್ರ್ಯಾಪ್! ಇವತ್ತು ನೀವು ಕಟ್ಟುವ ತಿಂಗಳ ₹5,000 ಪ್ರೀಮಿಯಂ, 18 ವರ್ಷಗಳ ನಂತರ ಎಲ್ಐಸಿಯಲ್ಲಿ ಕೇವಲ ₹18 ರಿಂದ ₹20 ಲಕ್ಷ ನೀಡಬಹುದು. ಆದರೆ 18 ವರ್ಷಗಳ ನಂತರ ವೈದ್ಯಕೀಯ ಅಥವಾ ಇಂಜಿನಿಯರಿಂಗ್ ಶಿಕ್ಷಣದ ವೆಚ್ಚ ₹50 ಲಕ್ಷಕ್ಕೂ ಹೆಚ್ಚಾಗಿರುತ್ತದೆ! ಅದೇ ₹5,000 ಅನ್ನು ಇಕ್ವಿಟಿ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ನಲ್ಲಿ ಎಸ್ಐಪಿ ಮಾಡಿದರೆ, 13% CAGR ಲಾಭದಲ್ಲಿ ₹40 ರಿಂದ ₹50 ಲಕ್ಷಕ್ಕೂ ಅಧಿಕ ಬೃಹತ್ ನಿಧಿ ಸೃಷ್ಟಿಯಾಗುತ್ತದೆ!
🛡️ ಪ್ರಸಾದ ಸೋಗಿ ಅವರ ಕಾರ್ಪೊರೇಟ್ ಜಾಗೃತಿ ಅಭಿಯಾನ ಮತ್ತು ಹೋರಾಟ:
ಪ್ರಸಾದ ಸೋಗಿ ಅವರು ನೂರಾರು ಕಾರ್ಪೊರೇಟ್ ಕಂಪನಿಗಳು, ಸರ್ಕಾರಿ ಹಾಗೂ ಖಾಸಗಿ ಕಚೇರಿಗಳಿಗೆ ಖುದ್ದಾಗಿ ಭೇಟಿ ನೀಡಿ ಉದ್ಯೋಗಿಗಳಲ್ಲಿ ಆರ್ಥಿಕ ಸಾಕ್ಷರತಾ ಕಾರ್ಯಾಗಾರಗಳನ್ನು (Corporate Financial Awareness Sessions) ನಡೆಸುತ್ತಿದ್ದಾರೆ. ಎಲ್ಐಸಿ/ಪಿಎಲ್ಐ ಪಾಲಿಸಿಗಳ ಈ ತಪ್ಪಾದ ಮಾರಾಟದ (Mis-selling) ವಿರುದ್ಧ ಸತತ ಹೋರಾಟ ನಡೆಸುತ್ತಾ, "ವಿಮೆಗಾಗಿ ಕೇವಲ ₹1 ಕೋಟಿ ಶುದ್ಧ ಟರ್ಮ್ ಇನ್ಶೂರೆನ್ಸ್ (Pure Term Insurance) ಮತ್ತು ಹೂಡಿಕೆಗಾಗಿ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಎಸ್ಐಪಿ (Pure Investment via Mutual Funds)" ಎಂಬ ಸುವರ್ಣ ನಿಯಮವನ್ನು ಪ್ರತಿಯೊಂದು ಮನೆಗೂ ತಲುಪಿಸುತ್ತಿದ್ದಾರೆ.
9. InvestPlenty ಆಪ್ ಮೂಲಕ ಕೇವಲ 5 ನಿಮಿಷಗಳಲ್ಲಿ ಎಸ್ಐಪಿ (SIP) ಆರಂಭಿಸುವುದು ಹೇಗೆ?
InvestPlenty ಅಧಿಕೃತ ಸಾಫ್ಟ್ವೇರ್ ಪೋರ್ಟಲ್ & ಆಪ್
100% ಪೇಪರ್ಲೆಸ್ ಡಿಜಿಟಲ್ KYC • ಶೂನ್ಯ ಶುಲ್ಕ • AMFI ನೋಂದಾಯಿತ ಪ್ಲಾಟ್ಫಾರ್ಮ್ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಲು ನೀವು ಯಾವುದೇ ಬ್ಯಾಂಕ್ ಅಥವಾ ಆಫೀಸ್ಗಳಿಗೆ ಅಲೆಯುವ ಅಗತ್ಯವಿಲ್ಲ! ನಿಮ್ಮ ಮೊಬೈಲ್ ಮೂಲಕವೇ ಕೇವಲ 5 ನಿಮಿಷಗಳಲ್ಲಿ ಪ್ಯಾನ್ ಕಾರ್ಡ್ ಮತ್ತು ಆಧಾರ್ ಕಾರ್ಡ್ ವಿವರಗಳನ್ನು ನಮೂದಿಸಿ, ಸಂಪೂರ್ಣ ಉಚಿತವಾಗಿ ಡಿಜಿಟಲ್ ಖಾತೆ ತೆರೆದು ತಿಂಗಳಿಗೆ ಕೇವಲ ₹500 ರಿಂದಲೇ ಎಸ್ಐಪಿ (SIP) ಆರಂಭಿಸಬಹುದು.
10. ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಮೇಲಿನ ತೆರಿಗೆ ನಿಯಮಗಳು (Taxation Rules 2026)
ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ನಿಂದ ಬರುವ ಲಾಭವನ್ನು ಬಂಡವಾಳ ಲಾಭ (Capital Gains) ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ. ಕೇಂದ್ರ ಬಜೆಟ್ ನಿಯಮಾವಳಿಗಳ ಪ್ರಕಾರ ತೆರಿಗೆ ವಿವರ ಹೀಗಿದೆ:
| ಫಂಡ್ ವಿಧ (Fund Type) | ಅವಧಿ (Holding Period) | ತೆರಿಗೆ ವರ್ಗೀಕರಣ | ತೆರಿಗೆ ದರ (Tax Rate) |
|---|---|---|---|
| ಇಕ್ವಿಟಿ ಫಂಡ್ಗಳು (Equity Funds) | 1 ವರ್ಷಕ್ಕಿಂತ ಕಡಿಮೆ | ಅಲ್ಪಾವಧಿ ಬಂಡವಾಳ ಲಾಭ (STCG) | 20% ಫ್ಲಾಟ್ ತೆರಿಗೆ |
| 1 ವರ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚು | ದೀರ್ಘಾವಧಿ ಬಂಡವಾಳ ಲಾಭ (LTCG) | ₹1.25 ಲಕ್ಷದವರೆಗಿನ ಲಾಭ ಸಂಪೂರ್ಣ ತೆರಿಗೆ ಮುಕ್ತ! ಹೆಚ್ಚಿನ ಲಾಭಕ್ಕೆ 12.5% ಮಾತ್ರ. | |
| ಸಾಲ ನಿಧಿಗಳು (Debt Funds) | ಯಾವುದೇ ಅವಧಿ | STCG (Section 50AA) | ನಿಮ್ಮ ವೈಯಕ್ತಿಕ ಆದಾಯ ತೆರಿಗೆ ಸ್ಲ್ಯಾಬ್ ಪ್ರಕಾರ |
11. ಆರಂಭಿಕರು ಮಾಡುವ 5 ಅಪಾಯಕಾರಿ ತಪ್ಪುಗಳು (ಮತ್ತು ಪರಿಹಾರಗಳು)
ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ನಲ್ಲಿ ಸಂಪತ್ತು ಗಳಿಸಲು ಕೇವಲ ಹೂಡಿಕೆ ಮಾಡಿದರೆ ಸಾಲದು, ಈ ಕೆಳಗಿನ ಸಾಮಾನ್ಯ ತಪ್ಪುಗಳಿಂದ ದೂರವಿರಬೇಕು:
❌ ತಪ್ಪು 1: ಮಾರುಕಟ್ಟೆ ಕುಸಿದಾಗ ಭಯಪಟ್ಟು ಎಸ್ಐಪಿ (SIP) ನಿಲ್ಲಿಸುವುದು
ಪರಿಹಾರ: ಷೇರುಪೇಟೆ ಕುಸಿದಾಗ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಯೂನಿಟ್ಗಳು ಅಗ್ಗದ ಬೆಲೆಗೆ ಲಭಿಸುತ್ತವೆ. ಮಾರುಕಟ್ಟೆ ಕುಸಿತವು ಎಸ್ಐಪಿ ಹೂಡಿಕೆದಾರರಿಗೆ ಬಂಪರ್ ರಿಯಾಯಿತಿ ಮಾರಾಟವಿದ್ದಂತೆ. ಮಾರುಕಟ್ಟೆ ಕುಸಿದಷ್ಟೂ ಹೆಚ್ಚು ಯೂನಿಟ್ಗಳು ಸಂಗ್ರಹವಾಗುತ್ತವೆ. ಎಂದಿಗೂ ಎಸ್ಐಪಿ ನಿಲ್ಲಿಸಬೇಡಿ!
❌ ತಪ್ಪು 2: ಕೇವಲ ಕಳೆದ 1 ವರ್ಷದ ರಿಟರ್ನ್ಸ್ ನೋಡಿ ಫಂಡ್ ಆಯ್ಕೆ ಮಾಡುವುದು
ಪರಿಹಾರ: ಕಳೆದ ವರ್ಷ 40% ಲಾಭ ನೀಡಿದ ಫಂಡ್ ಮುಂದಿನ ವರ್ಷವೂ ಅದೇ ರೀತಿ ಲಾಭ ನೀಡುತ್ತದೆ ಎಂಬ ಖಾತರಿಯಿಲ್ಲ. ಕನಿಷ್ಠ 5 ರಿಂದ 10 ವರ್ಷಗಳ ಅವಧಿಯಲ್ಲಿ ವಿವಿಧ ಮಾರುಕಟ್ಟೆ ಏರಿಳಿತಗಳನ್ನು ಮೆಟ್ಟಿ ನಿಂತಿರುವ ಸ್ಥಿರ ಫಂಡ್ಗಳನ್ನು ಆಯ್ಕೆ ಮಾಡಿ.
❌ ತಪ್ಪು 3: ಅತಿಯಾದ ಫಂಡ್ಗಳನ್ನು ಖರೀದಿಸುವುದು (Over-Diversification)
ಪರಿಹಾರ: 15 ಅಥವಾ 20 ಫಂಡ್ಗಳನ್ನು ಖರೀದಿಸಿದರೆ ಲಾಭ ಹೆಚ್ಚಾಗುವುದಿಲ್ಲ, ಬದಲಿಗೆ ನಿರ್ವಹಣೆ ಕಷ್ಟವಾಗುತ್ತದೆ. ಆರಂಭಿಕರಿಗೆ ಕೇವಲ 2 ರಿಂದ 4 ಉತ್ತಮ ಗುಣಮಟ್ಟದ ಫಂಡ್ಗಳು (ಒಂದು ಫ್ಲೆಕ್ಸಿ ಕ್ಯಾಪ್, ಒಂದು ಲಾರ್ಜ್ ಕ್ಯಾಪ್/ಇಂಡೆಕ್ಸ್, ಒಂದು ಹೈಬ್ರಿಡ್) ಸಾಕಷ್ಟಾಗುತ್ತದೆ.
❌ ತಪ್ಪು 4: ಅಲ್ಪಾವಧಿಯ ಅಗತ್ಯಗಳಿಗೆ ಇಕ್ವಿಟಿ ಫಂಡ್ಗಳಲ್ಲಿ ಹಣ ಹೂಡುವುದು
ಪರಿಹಾರ: ಮುಂದಿನ 6 ತಿಂಗಳು ಅಥವಾ 1 ವರ್ಷದಲ್ಲಿ ನಿಮಗೆ ಬೇಕಾಗುವ ಹಣವನ್ನು ಇಕ್ವಿಟಿ ಫಂಡ್ಗಳಲ್ಲಿ ಹೂಡಬೇಡಿ. ಅಲ್ಪಾವಧಿಯ ಅಗತ್ಯಗಳಿಗೆ ಲಿಕ್ವಿಡ್ ಫಂಡ್ (Liquid Fund) ಅಥವಾ ಅಲ್ಟ್ರಾ ಶಾರ್ಟ್ ಟರ್ಮ್ ಡೆಟ್ ಫಂಡ್ಗಳನ್ನು ಮಾತ್ರ ಬಳಸಿ.
❌ ತಪ್ಪು 5: ತುರ್ತು ನಿಧಿ (Emergency Fund) ಇಲ್ಲದೆ ಹೂಡಿಕೆ ಆರಂಭಿಸುವುದು
ಪರಿಹಾರ: ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಆರಂಭಿಸುವ ಮುನ್ನ ನಿಮ್ಮ 6 ತಿಂಗಳ ಕಡ್ಡಾಯ ಖರ್ಚುಗಳನ್ನು ಲಿಕ್ವಿಡ್ ಫಂಡ್ ಅಥವಾ ಬ್ಯಾಂಕ್ ಉಳಿತಾಯ ಖಾತೆಯಲ್ಲಿ ತುರ್ತು ನಿಧಿಯಾಗಿ ಮೀಸಲಿಡಿ. ಆಗ ಮಾರುಕಟ್ಟೆ ಕುಸಿದಾಗ ತುರ್ತು ಹಣಕ್ಕಾಗಿ ನಿಮ್ಮ ದೀರ್ಘಾವಧಿಯ ಹೂಡಿಕೆಯನ್ನು ನಷ್ಟದಲ್ಲಿ ಮಾರುವ ಪರಿಸ್ಥಿತಿ ಬರುವುದಿಲ್ಲ.
12. ಪದೇ ಪದೇ ಕೇಳಲಾಗುವ ಪ್ರಶ್ನೆಗಳು (Frequently Asked Questions)
ಪ್ರಸಾದ ಸೋಗಿ (Prasad Sogi)
ಪ್ರಸಾದ ಸೋಗಿ ಅವರು ಅನುಭವಿ ಆರ್ಥಿಕ ಮಾರ್ಗದರ್ಶಕರು ಮತ್ತು AMFI-ನೋಂದಾಯಿತ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ವಿತರಕರಾಗಿದ್ದು, ಸಾವಿರಾರು ಕನ್ನಡಿಗರು ಮತ್ತು ಭಾರತೀಯ ಕುಟುಂಬಗಳಿಗೆ ಶಿಸ್ತುಬದ್ಧ ಹೂಡಿಕೆ, ಹಣಕಾಸು ಸಾಕ್ಷರತೆ ಮತ್ತು ದೀರ್ಘಾವಧಿಯ ಸಂಪತ್ತು ಸೃಷ್ಟಿ ಮಾರ್ಗದರ್ಶನ ನೀಡುತ್ತಿದ್ದಾರೆ.