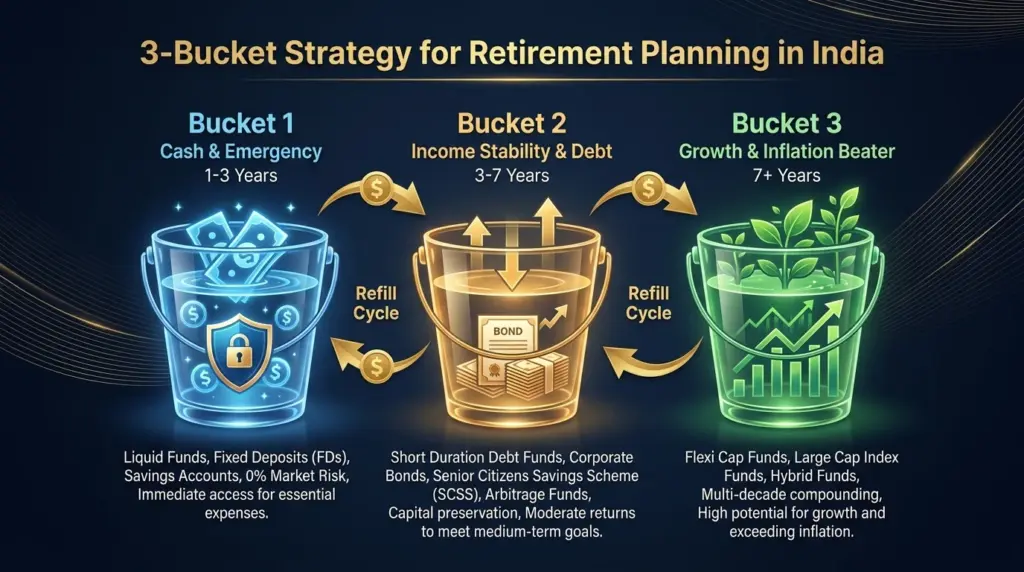
ನಿವೃತ್ತಿ ಜೀವನಕ್ಕಾಗಿ ಬಕೆಟ್ ಸ್ಟ್ರಾಟಜಿ (Bucket Strategy): ಕ್ಯಾಶ್, ಡೆಬ್ಟ್ ಮತ್ತು ಈಕ್ವಿಟಿ ಮೂಲಕ ಆಜೀವ ಆದಾಯದ ಸಂಪೂರ್ಣ ಮಾರ್ಗದರ್ಶಿ
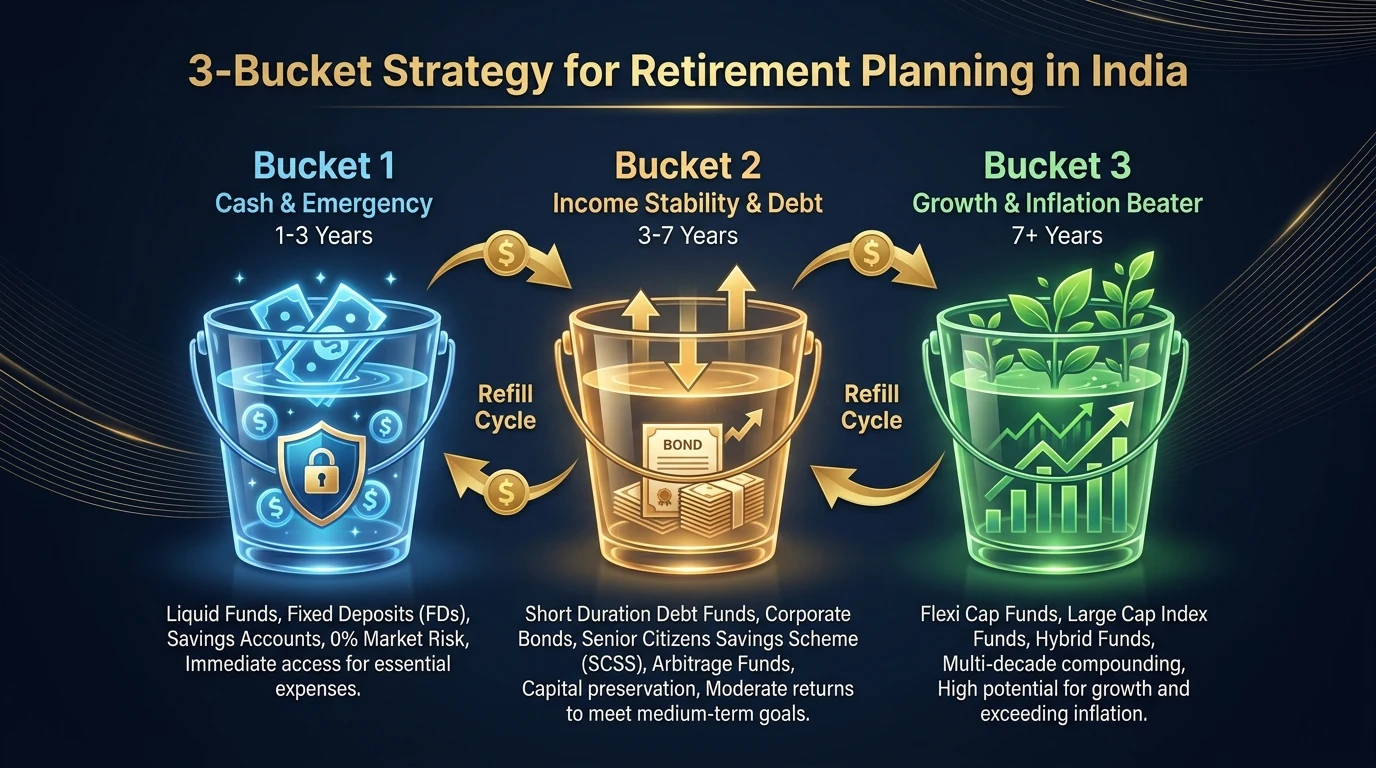
💡 ಕ್ವಿಕ್ ಸಮ್ಮರಿ: ಭಾರತೀಯ ನಿವೃತ್ತರಿಗೆ ಬಕೆಟ್ ಸ್ಟ್ರಾಟಜಿ ಏಕೆ ಅನಿವಾರ್ಯ?
- 30+ ವರ್ಷಗಳ ನಿವೃತ್ತಿ ಅವಧಿ (Longevity Reality): 60ನೇ ವಯಸ್ಸಿಗೆ ನಿವೃತ್ತರಾಗುವ ವ್ಯಕ್ತಿ 85 ರಿಂದ 90+ ವರ್ಷಗಳವರೆಗೆ ಬದುಕುವ ಸಾಧ್ಯತೆ ಹೆಚ್ಚು. ಕೇವಲ ಬ್ಯಾಂಕ್ ಎಫ್ಡಿ (Bank FD) ಯಲ್ಲಿ ಹಣ ಇಟ್ಟರೆ 6% ಹಣದುಬ್ಬರ (Inflation) ಮತ್ತು 30% ತೆರಿಗೆಯ ಹೊಡೆತಕ್ಕೆ ಕಾರ್ಪಸ್ 15 ವರ್ಷಗಳಲ್ಲೇ ಕರಗಿಹೋಗುತ್ತದೆ.
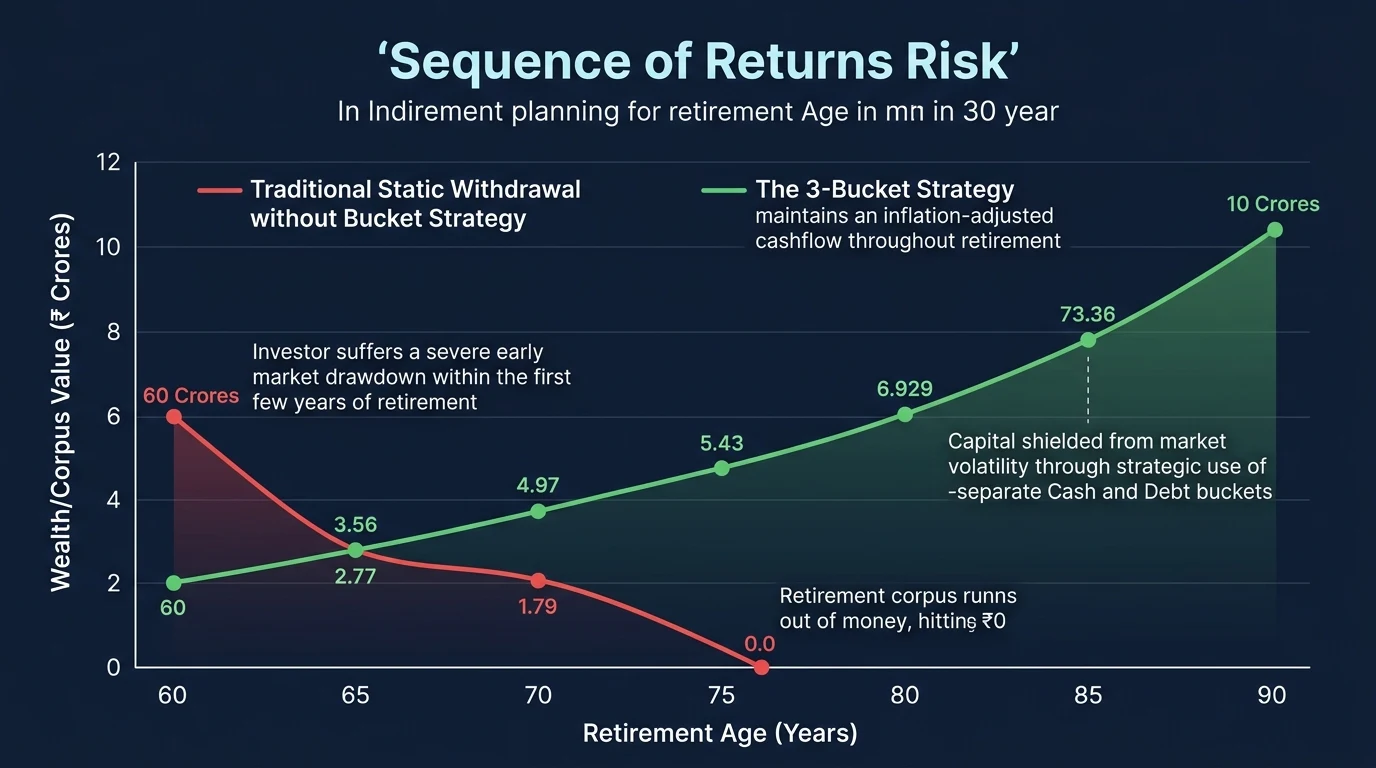
- ಸೀಕ್ವೆನ್ಸ್ ಆಫ್ ರಿಟರ್ನ್ಸ್ ರಿಸ್ಕ್ (Sequence of Returns Risk): ನಿವೃತ್ತಿಯ ಮೊದಲ 3-5 ವರ್ಷಗಳಲ್ಲಿ ಶೇರು ಮಾರುಕಟ್ಟೆ ಕುಸಿದಾಗ, ಈಕ್ವಿಟಿಯಿಂದ ತಿಂಗಳ ಖರ್ಚಿಗೆ ಹಣ ತೆಗೆದರೆ ಬಂಡವಾಳವು ಶಾಶ್ವತವಾಗಿ ನಾಶವಾಗುತ್ತದೆ.
- 3-ಬಕೆಟ್ ಮಾದರಿಯ ರಕ್ಷಣೆ: ಬಕೆಟ್ 1 (ಕ್ಯಾಶ್: 0-3 ವರ್ಷ) ಸಂಪೂರ್ಣ ಲಿಕ್ವಿಡಿಟಿ ಮತ್ತು ನೆಮ್ಮದಿಯ ನಿದ್ರೆ ನೀಡುತ್ತದೆ; ಬಕೆಟ್ 2 (ಡೆಬ್ಟ್: 3-7 ವರ್ಷ) ಬಂಡವಾಳ ಸಂರಕ್ಷಣೆ ನೀಡುತ್ತದೆ; ಬಕೆಟ್ 3 (ಈಕ್ವಿಟಿ: 7+ ವರ್ಷ) ಹಣದುಬ್ಬರವನ್ನು ಮೀರಿ ಬಂಡವಾಳವನ್ನು 2-3 ಪಟ್ಟು ಹೆಚ್ಚಿಸುತ್ತದೆ.
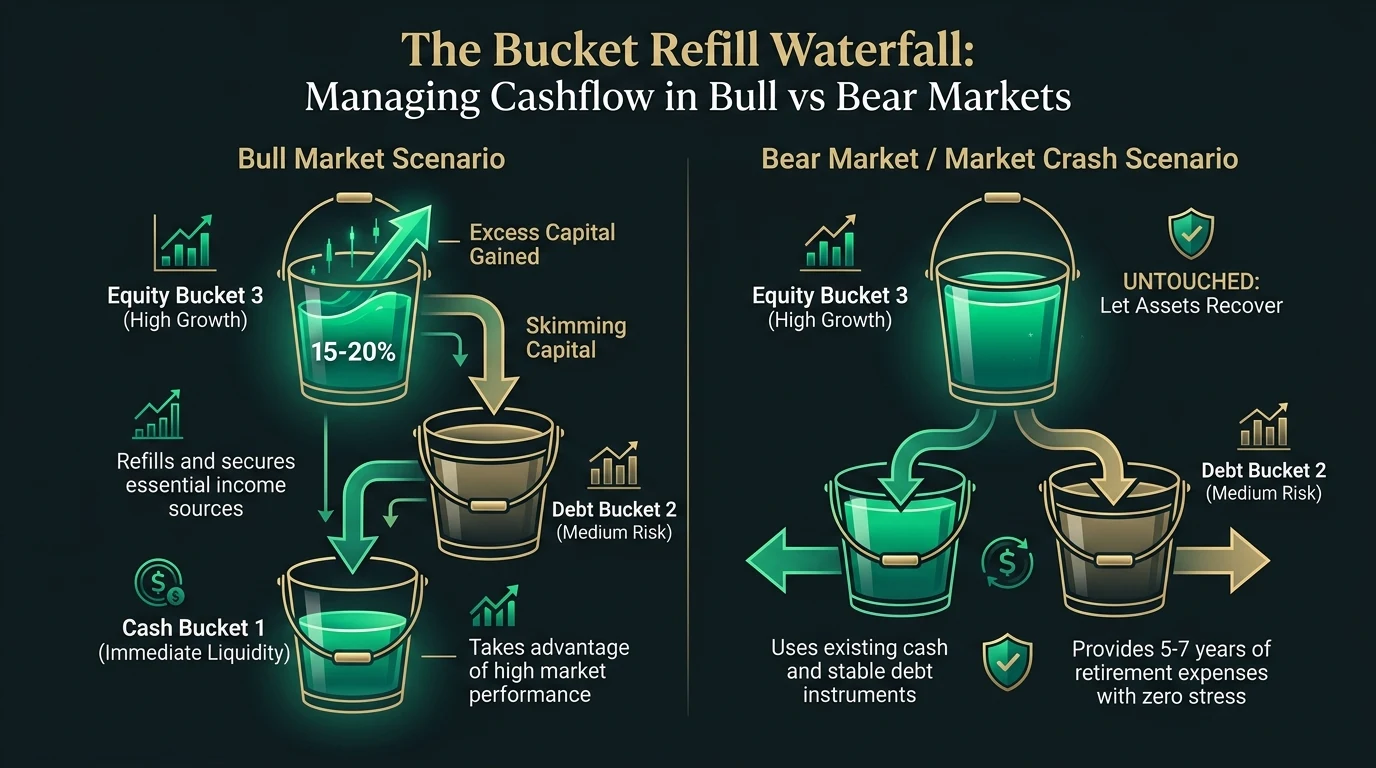
- ರೀಫಿಲ್ ವಾಟರ್ಫಾಲ್ (Refill Waterfall): ಶೇರು ಮಾರುಕಟ್ಟೆ ಬುಲ್ ರನ್ನಲ್ಲಿದ್ದಾಗ ಈಕ್ವಿಟಿ ಲಾಭವನ್ನು ತೆಗೆದು ಡೆಬ್ಟ್ ಮತ್ತು ಕ್ಯಾಶ್ ಬಕೆಟ್ಗೆ ತುಂಬಿಸಲಾಗುತ್ತದೆ. ಮಾರ್ಕೆಟ್ ಕುಸಿದಾಗ ಈಕ್ವಿಟಿಯನ್ನು ಮುಟ್ಟುವುದೇ ಇಲ್ಲ!
- ಸೀನಿಯರ್ ಎಕ್ಸಿಕ್ಯೂಟಿವ್ ಕನ್ಸಲ್ಟೇಶನ್: ₹2 ಕೋಟಿಯಿಂದ ₹10+ ಕೋಟಿ ನಿವೃತ್ತಿ ಕಾರ್ಪಸ್ ಹೊಂದಿರುವ ಕಾರ್ಪೊರೇಟ್ ಲೀಡರ್ಗಳು ಮತ್ತು ಎನ್ಆರ್ಐ (NRI) ಗಳಿಗೆ ಕಸ್ಟಮೈಸ್ಡ್ ಟ್ಯಾಕ್ಸ್-ಎಫಿಷಿಯೆಂಟ್ ಪೋರ್ಟ್ಫೋಲಿಯೋ ನಿರ್ಮಾಣಕ್ಕೆ ನೇರ ಮಾರ್ಗದರ್ಶನ.
1. ನಿವೃತ್ತಿ ಜೀವನದ ಮೂರು ದೊಡ್ಡ ಸವಾಲುಗಳು: ಇನ್ಫ್ಲೇಶನ್, ಆಯುಷ್ಯ ಮತ್ತು ಸೀಕ್ವೆನ್ಸ್ ರಿಸ್ಕ್
ಭಾರತದಲ್ಲಿ ನಿವೃತ್ತಿ ಹೊಂದುವುದು ಕೇವಲ ಕಚೇರಿಯ ಕೆಲಸ ನಿಲ್ಲಿಸುವುದಲ್ಲ; ಅದು ಆದಾಯ ಬರುವುದು ನಿಂತು, ಖರ್ಚುಗಳು ಮುಂದುವರಿಯುವ ಹೊಸ ಜೀವನ ಹಂತ. ಹೆಚ್ಚಿನ ನಿವೃತ್ತರು ತಮ್ಮ ನಿವೃತ್ತಿ ಫಂಡ್ (PF, Gratuity, Superannuation) ಅನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ಬ್ಯಾಂಕ್ ಫಿಕ್ಸೆಡ್ ಡಿಪಾಸಿಟ್ (Bank FD) ಗಳಲ್ಲಿ ಅಥವಾ ಎಲ್ಐಸಿ ಆನ್ಯೂಯಿಟಿ (LIC Annuity / Pension) ಪ್ಲಾನ್ಗಳಲ್ಲಿ ಇಡುತ್ತಾರೆ. ಇದು ಅತ್ಯಂತ ಅಪಾಯಕಾರಿ ನಿರ್ಧಾರ!
ನಿವೃತ್ತಿ ಕಾರ್ಪಸ್ ಅನ್ನು ನಾಶಪಡಿಸುವ ಮೂರು ಪ್ರಮುಖ ಶತ್ರುಗಳು ಇಲ್ಲಿವೆ:
ಪ್ರಸಾದ ಸೋಗಿ ಅವರ ವಾಸ್ತವ ವಿಶ್ಲೇಷಣೆ:
"ನೀವು 60ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ತಿಂಗಳಿಗೆ ₹1 ಲಕ್ಷ ಖರ್ಚು ಮಾಡುತ್ತಿದ್ದರೆ, 6% ಹಣದುಬ್ಬರದ ಪ್ರಕಾರ (Inflation) ನಿಮ್ಮ 72ನೇ ವಯಸ್ಸಿಗೆ ಅದೇ ಜೀವನಶೈಲಿಗೆ ತಿಂಗಳಿಗೆ ₹2 ಲಕ್ಷ ಬೇಕಾಗುತ್ತದೆ! 84ನೇ ವಯಸ್ಸಿಗೆ ತಿಂಗಳಿಗೆ ₹4 ಲಕ್ಷ ಬೇಕಾಗುತ್ತದೆ! ಬ್ಯಾಂಕ್ ಎಫ್ಡಿ ನೀಡುವ 6.5% - 7% ಬಡ್ಡಿಗೆ 30% ತೆರಿಗೆ (Tax) ಕಡಿತವಾದರೆ, ನಿಮ್ಮ ಕೈಗೆ ಸಿಗುವುದು ಕೇವಲ 4.9% ನಿವ್ವಳ ಲಾಭ. ಅಂದರೆ ಪ್ರತಿ ವರ್ಷ ನಿಮ್ಮ ಬಂಡವಾಳದ ಖರೀದಿ ಸಾಮರ್ಥ್ಯ ಕರಗುತ್ತಲೇ ಹೋಗುತ್ತದೆ."
- 1. ಹಣದುಬ್ಬರ (Inflation - ಸೈಲೆಂಟ್ ಕಿಲ್ಲರ್): ಭಾರತದಲ್ಲಿ ಆರೋಗ್ಯ ವೆಚ್ಚಗಳ ಹಣದುಬ್ಬರ (Medical Inflation) ವಾರ್ಷಿಕ 10% ರಿಂದ 12% ದರದಲ್ಲಿದೆ. ಕೇವಲ ಫಿಕ್ಸೆಡ್ ಇನ್ಕಮ್ ಮೇಲೆ ಅವಲಂಬಿತರಾದರೆ 15 ವರ್ಷಗಳ ನಂತರ ವೈದ್ಯಕೀಯ ಬಿಲ್ಗಳಿಗೇ ಕಾರ್ಪಸ್ ಸಾಲುವುದಿಲ್ಲ.
- 2. ದೀರ್ಘಾಯುಷ್ಯದ ಅಪಾಯ (Longevity Risk): ಆಧುನಿಕ ವೈದ್ಯಕೀಯ ವಿಜ್ಞಾನದಿಂದಾಗಿ ಇಂದು ಸರಾಸರಿ ಆಯುಷ್ಯ 85-90 ವರ್ಷ ದಾಟುತ್ತಿದೆ. ನೀವು ಸಂಗ್ರಹಿಸಿದ ಹಣ ನಿಮ್ಮ ಆಯುಷ್ಯಕ್ಕಿಂತ ಮುಂಚಿತವಾಗಿಯೇ ಖಾಲಿಯಾದರೆ ಅದಕ್ಕಿಂತ ದೊಡ್ಡ ದುರಂತ ಮತ್ತೊಂದಿಲ್ಲ.
- 3. ಸೀಕ್ವೆನ್ಸ್ ಆಫ್ ರಿಟರ್ನ್ಸ್ ರಿಸ್ಕ್ (Sequence of Returns Risk): ನೀವು ನಿವೃತ್ತರಾದ ಮೊದಲ 2-3 ವರ್ಷಗಳಲ್ಲಿ 2008 ಅಥವಾ 2020 ರಂತಹ ಭೀಕರ ಷೇರು ಮಾರುಕಟ್ಟೆ ಕುಸಿತ ಸಂಭವಿಸಿದರೆ, ಮತ್ತು ನೀವು ನಿಮ್ಮ ತಿಂಗಳ ಖರ್ಚಿಗಾಗಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಯುನಿಟ್ಗಳನ್ನು ಮಾರಾಟ ಮಾಡುತ್ತಿದ್ದರೆ, ನಿಮ್ಮ ಬಂಡವಾಳ ಎಂದಿಗೂ ಚೇತರಿಸಿಕೊಳ್ಳುವುದಿಲ್ಲ.
2. ಬಕೆಟ್ ಸ್ಟ್ರಾಟಜಿ (Bucket Strategy) ಎಂದರೇನು? ಭಾರತೀಯ ಸಂದರ್ಭದಲ್ಲಿ ಇದರ ಕಾರ್ಯವಿಧಾನ
ಅಮೆರಿಕದ ಖ್ಯಾತ ಆರ್ಥಿಕ ತಜ್ಞ ಹರಾಲ್ಡ್ ಎವ್ವೆನ್ಸ್ಕಿ (Harold Evensky) ಅವರು ರೂಪಿಸಿದ ಈ ಬಕೆಟ್ ಸ್ಟ್ರಾಟಜಿ (Bucket Strategy for Retirement Planning India) ಜಗತ್ತಿನ ಶ್ರೀಮಂತ ಹೂಡಿಕೆದಾರರು ಮತ್ತು ನಿವೃತ್ತರು ಅನುಸರಿಸುವ ಅತ್ಯಂತ ವೈಜ್ಞಾನಿಕ ವಿಧಾನವಾಗಿದೆ.
ಸರಳವಾಗಿ ಹೇಳಬೇಕೆಂದರೆ, ನಿಮ್ಮ ಒಟ್ಟು ನಿವೃತ್ತಿ ಕಾರ್ಪಸ್ (Retirement Corpus) ಅನ್ನು ಒಂದೇ ಕಡೆ ಇಡದೆ, ಹಣದ ಬಳಕೆಯ ಅವಧಿಗೆ ಅನುಗುಣವಾಗಿ ಮೂರು ಪ್ರತ್ಯೇಕ ಬಕೆಟ್ಗಳಾಗಿ (Cash, Debt, Equity) ವಿಂಗಡಿಸಲಾಗುತ್ತದೆ:
| ಬಕೆಟ್ ಹೆಸರು | ಕಾಲಾವಧಿ (Time Horizon) | ಹೂಡಿಕೆ ಉಪಕರಣಗಳು (Instruments) | ಮುಖ್ಯ ಉದ್ದೇಶ (Core Purpose) |
|---|---|---|---|
| ಬಕೆಟ್ 1: ಕ್ಯಾಶ್ ಬಕೆಟ್ (Cash Bucket) | 0 ರಿಂದ 3 ವರ್ಷಗಳು | ಲಿಕ್ವಿಡ್ ಫಂಡ್ಸ್, ಅಲ್ಟ್ರಾ ಶಾರ್ಟ್ ಟರ್ಮ್ ಫಂಡ್ಸ್, ಸೇವಿಂಗ್ಸ್ ಅಕೌಂಟ್, 1-2 ವರ್ಷದ ಎಫ್ಡಿ | 0% ಮಾರುಕಟ್ಟೆ ರಿಸ್ಕ್. ತಕ್ಷಣದ ತಿಂಗಳ ಖರ್ಚು, ಗ್ಯಾರಂಟಿ ಲಿಕ್ವಿಡಿಟಿ ಮತ್ತು ಆತಂಕವಿಲ್ಲದ ನಿದ್ರೆ. |
| ಬಕೆಟ್ 2: ಡೆಬ್ಟ್ ಬಕೆಟ್ (Debt Bucket) | 3 ರಿಂದ 7 ವರ್ಷಗಳು | ಶಾರ್ಟ್ ಡ್ಯುರೇಶನ್ ಡೆಬ್ಟ್ ಫಂಡ್ಸ್, ಕಾರ್ಪೊರೇಟ್ ಬಾಂಡ್ಸ್, SCSS, ಆರ್ಬಿಟ್ರೇಜ್ ಫಂಡ್ಸ್ | ಬಂಡವಾಳ ಸಂರಕ್ಷಣೆ & ಮಧ್ಯಮ ಆದಾಯ. ಬಕೆಟ್ 1 ಅನ್ನು ರೀಫಿಲ್ ಮಾಡುವ ಭದ್ರತಾ ಕೋಟೆ. |
| ಬಕೆಟ್ 3: ಈಕ್ವಿಟಿ ಬಕೆಟ್ (Equity Bucket) | 7 ರಿಂದ 30+ ವರ್ಷಗಳು | ಲಾರ್ಜ್ ಕ್ಯಾಪ್ / ನಿಫ್ಟಿ 50 ಇಂಡೆಕ್ಸ್ ಫಂಡ್ಸ್, ಫ್ಲೆಕ್ಸಿ ಕ್ಯಾಪ್, ಬ್ಯಾಲೆನ್ಸ್ಡ್ ಅಡ್ವಾಂಟೇಜ್ ಫಂಡ್ಸ್ | ಇನ್ಫ್ಲೇಶನ್ ಬೀಟಿಂಗ್ ಗ್ರೋತ್. ಮುಂದಿನ ದಶಕಗಳಿಗೆ ಸಂಪತ್ತನ್ನು ಬೆಳೆಸುವುದು ಮತ್ತು ಲೀಗಸಿ ಸೃಷ್ಟಿ. |
ಈ 3-ಬಕೆಟ್ ಮಾದರಿಯು ನಿಮ್ಮ ಮನಸ್ಸಿಗೆ ಸಂಪೂರ್ಣ ನೆಮ್ಮದಿ ನೀಡುತ್ತದೆ. ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ನಿಫ್ಟಿ 1,000 ಪಾಯಿಂಟ್ಸ್ ಬಿದ್ದರೂ ನೀವು ಹೆದರುವ ಅಗತ್ಯವಿಲ್ಲ, ಏಕೆಂದರೆ ನಿಮ್ಮ ಮುಂದಿನ 6 ರಿಂದ 7 ವರ್ಷಗಳ ಜೀವನ ವೆಚ್ಚಗಳು ಸಂಪೂರ್ಣವಾಗಿ ಸುರಕ್ಷಿತವಾಗಿವೆ!
3. ಬಕೆಟ್ 1: ಕ್ಯಾಶ್ & ಎಮರ್ಜೆನ್ಸಿ ಬಕೆಟ್ (0 ರಿಂದ 3 ವರ್ಷಗಳು - ಲಿಕ್ವಿಡಿಟಿ & ನೆಮ್ಮದಿ)
ಬಕೆಟ್ 1 ರ ರಚನೆ ಮತ್ತು ನಿರ್ವಹಣೆ:
ಬಕೆಟ್ 1 ರ ಏಕೈಕ ಧ್ಯೇಯವೆಂದರೆ ಲಿಕ್ವಿಡಿಟಿ (Liquidity) ಮತ್ತು ಬಂಡವಾಳ ಸುರಕ್ಷತೆ. ಇಲ್ಲಿ ಹೆಚ್ಚಿನ ರಿಟರ್ನ್ಸ್ ನಿರೀಕ್ಷಿಸಬಾರದು; ಬದಲಿಗೆ ಹಣವು ಯಾವುದೇ ಕ್ಷಣದಲ್ಲಿ ಲಭ್ಯವಿರಬೇಕು.
ಹೂಡಿಕೆ ಮಾಡಬೇಕಾದ ಉಪಕರಣಗಳು:
- ಲಿಕ್ವಿಡ್ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಸ್ (Liquid Funds): 1 ವರ್ಷದ ಖರ್ಚನ್ನು ಉತ್ತಮ ಲಿಕ್ವಿಡ್ ಫಂಡ್ನಲ್ಲಿ ಇರಿಸಿ. ಯಾವುದೇ ಪೆನಾಲ್ಟಿ ಇಲ್ಲದೆ T+1 ದಿನದಲ್ಲಿ ಹಣ ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ಬರುತ್ತದೆ.
- ಅಲ್ಟ್ರಾ ಶಾರ್ಟ್ ಡ್ಯುರೇಶನ್ ಫಂಡ್ಸ್ (Ultra Short Duration Funds): 1 ರಿಂದ 2 ವರ್ಷಗಳ ಖರ್ಚಿಗೆ ಸೂಕ್ತ. ಸೇವಿಂಗ್ಸ್ ಖಾತೆಗಿಂತ ಉತ್ತಮ ತೆರಿಗೆ ನಂತರದ ಲಾಭ ನೀಡುತ್ತದೆ.
- ಲ್ಯಾಡರ್ಡ್ ಬ್ಯಾಂಕ್ ಎಫ್ಡಿ (Laddered Bank FDs): 6 ತಿಂಗಳು, 12 ತಿಂಗಳು, ಮತ್ತು 18 ತಿಂಗಳುಗಳ ಅವಧಿಯ ಸಣ್ಣ ಸಣ್ಣ ಎಫ್ಡಿಗಳನ್ನು ಮಾಡಿ ಇಡುವುದು.
- ತುರ್ತು ವೈದ್ಯಕೀಯ ನಿಧಿ (Emergency Medical Reserve): ಕನಿಷ್ಠ ₹10 ಲಕ್ಷದಿಂದ ₹15 ಲಕ್ಷವನ್ನು ತಕ್ಷಣದ ಆಸ್ಪತ್ರೆ ವೆಚ್ಚಗಳಿಗಾಗಿ ಮೀಸಲಿಡುವುದು.
ಲಿಕ್ವಿಡ್ ಫಂಡ್ನಿಂದ ನಿಮ್ಮ ಉಳಿತಾಯ ಖಾತೆಗೆ ಪ್ರತಿ ತಿಂಗಳ 1ನೇ ತಾರೀಖಿನಂದು ನಿರ್ದಿಷ್ಟ ಮೊತ್ತ (ಉದಾಹರಣೆಗೆ ₹1.25 ಲಕ್ಷ) ಜಮೆಯಾಗುವಂತೆ SWP (Systematic Withdrawal Plan) ಅನ್ನು ಸೆಟ್ ಮಾಡಿ. ಇದು ನಿವೃತ್ತಿಯಲ್ಲೂ ನೀವು ಕೆಲಸ ಮಾಡುತ್ತಿದ್ದಾಗ ಬರುತ್ತಿದ್ದ ತಿಂಗಳ ಸಂಬಳದಷ್ಟೇ ಶಿಸ್ತಿನ ಅನುಭವ ನೀಡುತ್ತದೆ.
4. ಬಕೆಟ್ 2: ಡೆಬ್ಟ್ & ಇನ್ಕಮ್ ಸ್ಟೆಬಿಲಿಟಿ ಬಕೆಟ್ (3 ರಿಂದ 7 ವರ್ಷಗಳು - ಬಂಡವಾಳ ಸಂರಕ್ಷಣೆ)
ಬಕೆಟ್ 2 ರ ಮಹತ್ವ ಮತ್ತು ಕಾರ್ಯವಿಧಾನ:
ಬಕೆಟ್ 2 ಎಂಬುದು ನಿಮ್ಮ ನಿವೃತ್ತಿ ಕೋಟೆಯ ರಕ್ಷಣಾ ಕವಚ. ಬಕೆಟ್ 1 ರ ಹಣ 3 ವರ್ಷಗಳಲ್ಲಿ ನಿಧಾನವಾಗಿ ಬಳಕೆಯಾಗುತ್ತಿರುವಾಗ, ಬಕೆಟ್ 2 ಸ್ಥಿರವಾದ ಬಡ್ಡಿಯನ್ನು ಗಳಿಸುತ್ತಾ ಬಕೆಟ್ 1 ಅನ್ನು ಮರುತುಂಬಿಸಲು ಸಿದ್ಧವಾಗಿರುತ್ತದೆ.
ಉತ್ತಮ ಹೂಡಿಕೆ ಉಪಕರಣಗಳು:
- ಶಾರ್ಟ್ ಡ್ಯುರೇಶನ್ ಡೆಬ್ಟ್ ಫಂಡ್ಸ್ & ಬ್ಯಾಂಕಿಂಗ್/ಪಿಎಸ್ಯು ಫಂಡ್ಸ್: 2 ರಿಂದ 3 ವರ್ಷಗಳ ಮೆಚ್ಯೂರಿಟಿ ಹೊಂದಿರುವ ಅತ್ಯುನ್ನತ ಕ್ರೆಡಿಟ್ ಕ್ವಾಲಿಟಿ (AAA) ಪೋರ್ಟ್ಫೋಲಿಯೋಗಳು.
- ಆರ್ಬಿಟ್ರೇಜ್ ಫಂಡ್ಸ್ (Arbitrage Funds): ಡೆಬ್ಟ್ ಫಂಡ್ನಷ್ಟೇ ಸುರಕ್ಷಿತವಾಗಿದ್ದು, ಈಕ್ವಿಟಿ ತೆರಿಗೆಯ ಲಾಭ (Equity Taxation - 12.5% LTCG) ಪಡೆಯುವ ಅತ್ಯುತ್ತಮ ಸಾಧನ! ಸೀನಿಯರ್ ಎಕ್ಸಿಕ್ಯೂಟಿವ್ಗಳಿಗೆ ಇದು ತೆರಿಗೆ ಉಳಿತಾಯದ ಬ್ರಹ್ಮಾಸ್ತ್ರ.
- ಸೀನಿಯರ್ ಸಿಟಿಜನ್ ಸೇವಿಂಗ್ಸ್ ಸ್ಕೀಮ್ (SCSS): ಸರ್ಕಾರಿ ಖಾತರಿಯ 8.2% ತ್ರೈಮಾಸಿಕ ಬಡ್ಡಿ (ಗರಿಷ್ಠ ₹30 ಲಕ್ಷದವರೆಗೆ ಪತಿ ಮತ್ತು ಪತ್ನಿಯ ಹೆಸರಿನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಬಹುದು).
- ಆರ್ಬಿಐ ಫ್ಲೋಟಿಂಗ್ ರೇಟ್ ಬಾಂಡ್ಸ್ (RBI Floating Rate Savings Bonds): ಹಣದುಬ್ಬರದ ವಿರುದ್ಧ ಸವರನ್ ಗ್ಯಾರಂಟಿ ಹೊಂದಿರುವ 7 ವರ್ಷಗಳ ಬಾಂಡ್ಗಳು.
5. ಬಕೆಟ್ 3: ಈಕ್ವಿಟಿ ವೆಲ್ತ್ ಗ್ರೋತ್ ಬಕೆಟ್ (7 ರಿಂದ 30+ ವರ್ಷಗಳು - ಇನ್ಫ್ಲೇಶನ್ ಬೀಟಿಂಗ್ ಗ್ರೋತ್)
ನಿವೃತ್ತರಿಗೆ ಈಕ್ವಿಟಿ ಏಕೆ ಅತ್ಯಗತ್ಯ?
ಸಾಮಾನ್ಯವಾಗಿ ಭಾರತೀಯ ಸಮಾಜದಲ್ಲಿ "ನಿವೃತ್ತಿಯಾದ ಮೇಲೆ ಶೇರು ಮಾರುಕಟ್ಟೆಯಿಂದ ದೂರವಿರಬೇಕು" ಎಂಬ ತಪ್ಪು ಕಲ್ಪನೆಯಿದೆ. ಆದರೆ ಸತ್ಯವೆಂದರೆ: ಈಕ್ವಿಟಿ ಇಲ್ಲದೆ 30 ವರ್ಷಗಳ ನಿವೃತ್ತಿ ಜೀವನವನ್ನು ಹಣದುಬ್ಬರದಿಂದ ರಕ್ಷಿಸಿಕೊಳ್ಳಲು ಸಾಧ್ಯವೇ ಇಲ್ಲ!
ನಿಮ್ಮ ಬಕೆಟ್ 1 ಮತ್ತು ಬಕೆಟ್ 2 ಮುಂದಿನ 7 ವರ್ಷಗಳ ವೆಚ್ಚವನ್ನು ನೋಡಿಕೊಳ್ಳುವುದರಿಂದ, ಬಕೆಟ್ 3 ರಲ್ಲಿರುವ ಈಕ್ವಿಟಿ ಹೂಡಿಕೆಯನ್ನು ನೀವು ಕನಿಷ್ಠ 7 ರಿಂದ 10 ವರ್ಷಗಳ ಕಾಲ ಮುಟ್ಟುವ ಅಗತ್ಯವೇ ಇರುವುದಿಲ್ಲ. ಭಾರತದ ಆರ್ಥಿಕತೆಯ ಬೆಳವಣಿಗೆಯ ಜೊತೆಗೆ ಈ ಬಕೆಟ್ ಸರಾಸರಿ 12% ರಿಂದ 14% ವಾರ್ಷಿಕ ಕಾಂಪೌಂಡಿಂಗ್ (CAGR) ನೀಡುವ ಸಾಮರ್ಥ್ಯ ಹೊಂದಿದೆ.
ಬಕೆಟ್ 3 ರ ಸೂಕ್ತ ಪೋರ್ಟ್ಫೋಲಿಯೋ ಹಂಚಿಕೆ:
- ಲಾರ್ಜ್ ಕ್ಯಾಪ್ / ನಿಫ್ಟಿ 50 ಇಂಡೆಕ್ಸ್ ಫಂಡ್ಸ್ (Large Cap & Index): ಭಾರತದ ಅಗ್ರಗಣ್ಯ 50 ಕಂಪನಿಗಳಲ್ಲಿ (Reliance, TCS, HDFC Bank ಇತ್ಯಾದಿ) ಹೂಡಿಕೆ ಮಾಡುವ ಅತ್ಯಂತ ಸ್ಥಿರ ಈಕ್ವಿಟಿ ಫಂಡ್ಗಳು.
- ಫ್ಲೆಕ್ಸಿ ಕ್ಯಾಪ್ ಫಂಡ್ಸ್ (Flexi Cap Funds): ಮಾರುಕಟ್ಟೆಯ ಅವಕಾಶಗಳಿಗೆ ಅನುಗುಣವಾಗಿ ಲಾರ್ಜ್, ಮಿಡ್ ಮತ್ತು ಸ್ಮಾಲ್ ಕ್ಯಾಪ್ಗಳಲ್ಲಿ ಚಲಿಸುವ ಪ್ರೊಫೆಷನಲ್ ಫಂಡ್ಗಳು.
- ಬ್ಯಾಲೆನ್ಸ್ಡ್ ಅಡ್ವಾಂಟೇಜ್ ಫಂಡ್ಸ್ (Balanced Advantage Funds / BAF): ಮಾರುಕಟ್ಟೆ ದುಬಾರಿಯಾದಾಗ ಡೆಬ್ಟ್ಗೆ ಮತ್ತು ಅಗ್ಗವಾದಾಗ ಈಕ್ವಿಟಿಗೆ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಹಂಚಿಕೆ ಬದಲಾಯಿಸುವ ಹೈಬ್ರಿಡ್ ಫಂಡ್ಗಳು.
ಐತಿಹಾಸಿಕವಾಗಿ ಭಾರತದ ಪ್ರಮುಖ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳು ನೀಡಿರುವ 10-15 ವರ್ಷಗಳ ರಿಟರ್ನ್ಸ್ ವಿಶ್ಲೇಷಿಸಲು ನಮ್ಮ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಪರ್ಫಾರ್ಮೆನ್ಸ್ ಟ್ರ್ಯಾಕರ್ ಪರಿಶೀಲಿಸಿ.
6. ಬಕೆಟ್ ರೀಫಿಲ್ ವಾಟರ್ಫಾಲ್ (The Refill Waterfall System): ಬುಲ್ vs ಬೇರ್ ಮಾರ್ಕೆಟ್ ನಿರ್ವಹಣೆ
ಬಕೆಟ್ ಸ್ಟ್ರಾಟಜಿಯ ನಿಜವಾದ ಮ್ಯಾಜಿಕ್ ಅಡಗಿರುವುದು ಅದರ ರೀಫಿಲ್ ವಾಟರ್ಫಾಲ್ (Refill Waterfall Mechanism) ನಲ್ಲಿ. ಇದು ಹೇಗೆ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತದೆ ಎಂಬುದನ್ನು ಕೆಳಗಿನ ಇನ್ಫೋಗ್ರಾಫಿಕ್ ಸ್ಪಷ್ಟವಾಗಿ ವಿವರಿಸುತ್ತದೆ:
🟢 ಬುಲ್ ಮಾರ್ಕೆಟ್ ಸನ್ನಿವೇಶ (Bull Market):
ಯಾವ ವರ್ಷ ಶೇರು ಮಾರುಕಟ್ಟೆ 15% ರಿಂದ 25%+ ಭರ್ಜರಿ ರಿಟರ್ನ್ಸ್ ನೀಡುತ್ತದೆಯೋ, ಆ ವರ್ಷ ಬಕೆಟ್ 3 (ಈಕ್ವಿಟಿ) ಯಲ್ಲಿ ಗಳಿಸಿದ ಹೆಚ್ಚುವರಿ ಲಾಭವನ್ನು ಪ್ರಾಫಿಟ್ ಬುಕಿಂಗ್ (Profit Booking) ಮಾಡಲಾಗುತ್ತದೆ. ಈ ಹಣವನ್ನು ವಾಟರ್ಫಾಲ್ ರೀತಿಯಲ್ಲಿ ಬಕೆಟ್ 2 ಮತ್ತು ಬಕೆಟ್ 1 ಗೆ ವರ್ಗಾಯಿಸಿ ಮುಂದಿನ ವರ್ಷಗಳ ಖರ್ಚನ್ನು ಮುಂಚಿತವಾಗಿಯೇ ಲಾಕ್ ಮಾಡಲಾಗುತ್ತದೆ!
🔴 ಬೇರ್ ಮಾರ್ಕೆಟ್ / ಮಾರ್ಕೆಟ್ ಕ್ರ್ಯಾಶ್ ಸನ್ನಿವೇಶ (Bear Market):
ಮಾರುಕಟ್ಟೆ 20% ಕುಸಿದಾಗ, ನಾವು ಬಕೆಟ್ 3 ಅನ್ನು ಸ್ಪರ್ಶಿಸುವುದೇ ಇಲ್ಲ! ನಾವು ಯಾವುದೇ ಷೇರು ಅಥವಾ ಈಕ್ವಿಟಿ ಫಂಡ್ ಅನ್ನು ನಷ್ಟದಲ್ಲಿ ಮಾರಾಟ ಮಾಡುವುದಿಲ್ಲ. ಬಕೆಟ್ 1 ಮತ್ತು ಬಕೆಟ್ 2 ರಲ್ಲಿ ಈಗಾಗಲೇ 5 ರಿಂದ 7 ವರ್ಷಗಳ ಖರ್ಚು ಸುರಕ್ಷಿತವಾಗಿರುವುದರಿಂದ, ಮಾರುಕಟ್ಟೆ ಸಂಪೂರ್ಣವಾಗಿ ಚೇತರಿಸಿಕೊಳ್ಳಲು ಬೇಕಾದಷ್ಟು ಸಮಯ ಸಿಗುತ್ತದೆ.
7. ಸೀನಿಯರ್ ಎಕ್ಸಿಕ್ಯೂಟಿವ್ ಕೇಸ್ ಸ್ಟಡಿ: ₹5 ಕೋಟಿ ರಿಟೈರ್ಮೆಂಟ್ ಕಾರ್ಪಸ್ ಪ್ಲಾನಿಂಗ್
ಬೆಂಗಳೂರಿನ ಐಟಿ ಕಂಪನಿಯೊಂದರಲ್ಲಿ ಸೀನಿಯರ್ ವೈಸ್ ಪ್ರೆಸಿಡೆಂಟ್ (VP) ಆಗಿ ನಿವೃತ್ತರಾಗುತ್ತಿರುವ ರಾಜೇಶ್ (ವಯಸ್ಸು 58) ಅವರ ನೈಜ ಉದಾಹರಣೆಯನ್ನು ತೆಗೆದುಕೊಳ್ಳೋಣ. ರಾಜೇಶ್ ಅವರ ಬಳಿ ಪ್ರಾವಿಡೆಂಟ್ ಫಂಡ್ (PF), ಗ್ರಾಚ್ಯುಟಿ ಮತ್ತು ಕಂಪನಿಯ ಇಎಸ್ಒಪಿ (ESOPs) ಮಾರಾಟದಿಂದ ಬಂದ ಒಟ್ಟು ₹5 ಕೋಟಿ ನಿವೃತ್ತಿ ಕಾರ್ಪಸ್ ಇದೆ.
ಅವರ ಪ್ರಸ್ತುತ ಜೀವನಶೈಲಿಗೆ ತಿಂಗಳಿಗೆ ₹1.5 ಲಕ್ಷ (ವರ್ಷಕ್ಕೆ ₹18 ಲಕ್ಷ) ನಿವ್ವಳ ಆದಾಯದ ಅಗತ್ಯವಿದೆ.
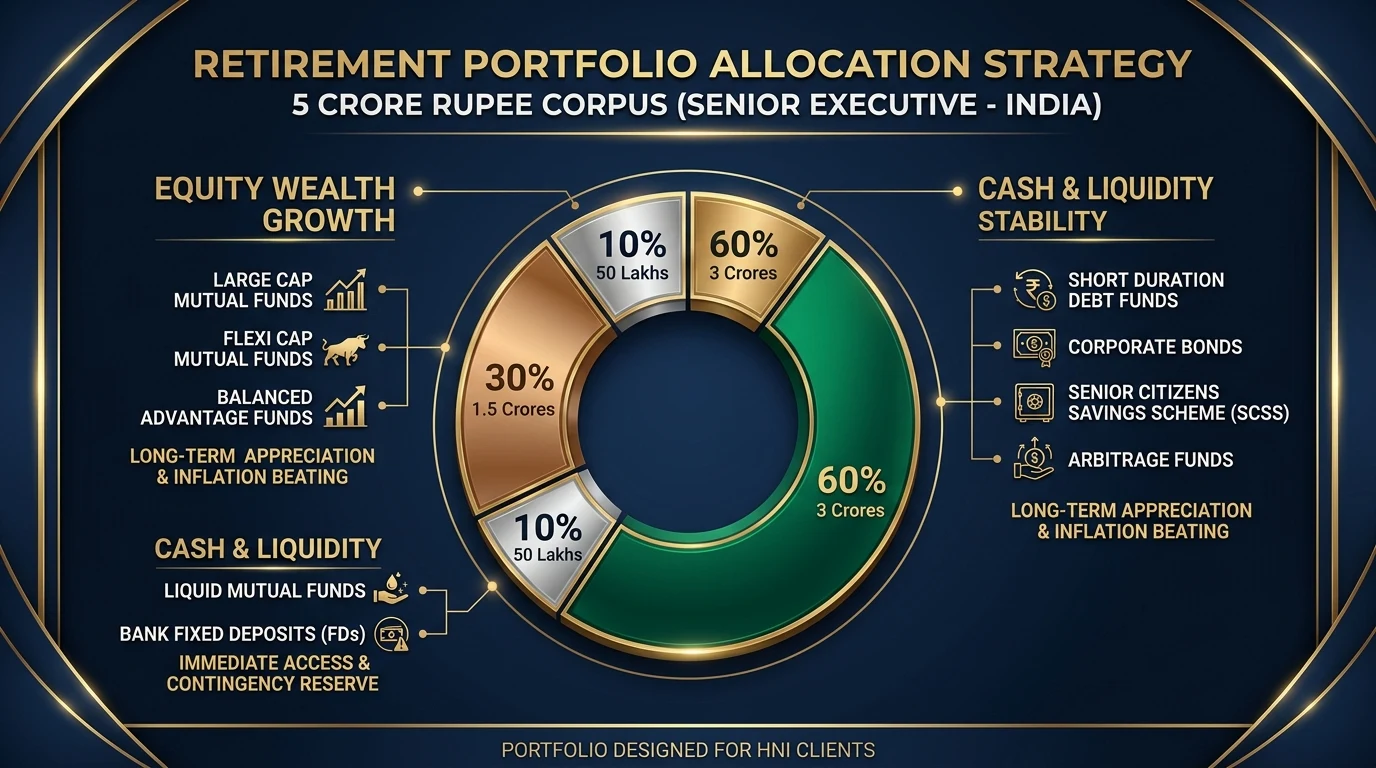
| ಬಕೆಟ್ | ಹಂಚಿಕೆ ಮೊತ್ತ | ಶೇಕಡಾವಾರು | ಶಿಫಾರಸು ಮಾಡಿದ ಹೂಡಿಕೆ ತಂತ್ರ |
|---|---|---|---|
| ಬಕೆಟ್ 1: ಕ್ಯಾಶ್ & ಲಿಕ್ವಿಡಿಟಿ | ₹50 ಲಕ್ಷ | 10% | ₹35 ಲಕ್ಷ ಲಿಕ್ವಿಡ್ ಫಂಡ್ಸ್ನಲ್ಲಿ (ತಿಂಗಳಿಗೆ ₹1.5L SWP ಮೂಲಕ ಉಳಿತಾಯ ಖಾತೆಗೆ) + ₹15 ಲಕ್ಷ ಆಸ್ಪತ್ರೆ ತುರ್ತು ನಿಧಿಯಾಗಿ ಎಫ್ಡಿಯಲ್ಲಿ. |
| ಬಕೆಟ್ 2: ಇನ್ಕಮ್ ಸ್ಟೆಬಿಲಿಟಿ | ₹1.50 ಕೋಟಿ | 30% | ₹30 ಲಕ್ಷ SCSS (8.2% ತ್ರೈಮಾಸಿಕ ಆದಾಯ) + ₹60 ಲಕ್ಷ ಶಾರ್ಟ್ ಡ್ಯುರೇಶನ್ ಡೆಬ್ಟ್ ಫಂಡ್ಸ್ + ₹60 ಲಕ್ಷ ಆರ್ಬಿಟ್ರೇಜ್ ಫಂಡ್ಸ್ (ತೆರಿಗೆ ಮುಕ್ತ ಈಕ್ವಿಟಿ ಮಾದರಿ). |
| ಬಕೆಟ್ 3: ಈಕ್ವಿಟಿ ಗ್ರೋತ್ | ₹3.00 ಕೋಟಿ | 60% | ₹1.20 ಕೋಟಿ ನಿಫ್ಟಿ 50 ಇಂಡೆಕ್ಸ್ ಫಂಡ್ಸ್ + ₹1.00 ಕೋಟಿ ಫ್ಲೆಕ್ಸಿ ಕ್ಯಾಪ್ ಫಂಡ್ಸ್ + ₹80 ಲಕ್ಷ ಬ್ಯಾಲೆನ್ಸ್ಡ್ ಅಡ್ವಾಂಟೇಜ್ ಫಂಡ್ಸ್ (12% ನಿರೀಕ್ಷಿತ ದೀರ್ಘಾವಧಿ ಸಿಎಜಿಆರ್). |
25 ವರ್ಷಗಳ ನಂತರ ರಾಜೇಶ್ ಅವರ ಪೋರ್ಟ್ಫೋಲಿಯೋ ಫಲಿತಾಂಶ:
- ರಾಜೇಶ್ ಅವರು ಪ್ರತಿ ವರ್ಷ 6% ಹಣದುಬ್ಬರಕ್ಕೆ ಅನುಗುಣವಾಗಿ ತಮ್ಮ ತಿಂಗಳ ಖರ್ಚನ್ನು ಹೆಚ್ಚಿಸುತ್ತಾ ಹೋದರೂ (ವರ್ಷ 1: ₹18 ಲಕ್ಷ, ವರ್ಷ 10: ₹32 ಲಕ್ಷ, ವರ್ಷ 20: ₹57 ಲಕ್ಷ), ಅವರ ಬಂಡವಾಳ ಎಂದಿಗೂ ಖಾಲಿಯಾಗಲಿಲ್ಲ!
- 85ನೇ ವಯಸ್ಸಿಗೆ ರಾಜೇಶ್ ಅವರು ಒಟ್ಟು ₹8.5 ಕೋಟಿಗೂ ಅಧಿಕ ಜೀವನ ವೆಚ್ಚಗಳನ್ನು ಪಡೆದ ನಂತರವೂ, ಅವರ ಬಕೆಟ್ 3 ರ ಈಕ್ವಿಟಿ ಕಾರ್ಪಸ್ ಬೆಳೆದು ₹12 ಕೋಟಿಗೂ ಅಧಿಕ ಲೀಗಸಿ ವೆಲ್ತ್ (Legacy Wealth) ಅವರ ಮಕ್ಕಳಿಗೆ ಉಳಿಯಿತು!
ನಿಮ್ಮ ನಿವೃತ್ತಿ ಕಾರ್ಪಸ್ಗೆ ತಕ್ಕಂತೆ ಕಾಂಪೌಂಡಿಂಗ್ ಲೆಕ್ಕಾಚಾರ ಮಾಡಲು ನಮ್ಮ ಉಚಿತ ಎಸ್ಐಪಿ ಮತ್ತು ನಿವೃತ್ತಿ ಕ್ಯಾಲ್ಕುಲೇಟರ್ ಬಳಸಿ.
8. ಸಾಂಪ್ರದಾಯಿಕ ಬ್ಯಾಂಕ್ ಎಫ್ಡಿ/ಆನ್ಯೂಯಿಟಿ vs ಬಕೆಟ್ ಸ್ಟ್ರಾಟಜಿ: ನೇರ ತುಲನೆ
ನಿಮ್ಮ ನಿವೃತ್ತಿ ಯೋಜನೆಗೆ ಯಾವ ಮಾರ್ಗ ಸೂಕ್ತ ಎಂಬುದನ್ನು ಈ ಕೆಳಗಿನ ಹೋಲಿಕೆಯ ಮೂಲಕ ಅರ್ಥಮಾಡಿಕೊಳ್ಳಿ:
| ಗುಣಲಕ್ಷಣ (Feature) | ಸಾಂಪ್ರದಾಯಿಕ ಎಫ್ಡಿ / ಎಲ್ಐಸಿ ಪೆನ್ಷನ್ ಪ್ಲಾನ್ | ಇನ್ವೆಸ್ಟ್ಪ್ಲೆಂಟಿ 3-ಬಕೆಟ್ ಸ್ಟ್ರಾಟಜಿ |
|---|---|---|
| ಹಣದುಬ್ಬರ ರಕ್ಷಣೆ (Inflation Protection) | ಶೂನ್ಯ (Zero). ಸ್ಥಿರ ಬಡ್ಡಿ ಇರುವುದರಿಂದ ಹಣದುಬ್ಬರಕ್ಕೆ ಬಂಡವಾಳ ಕರಗುತ್ತದೆ. | ಅತ್ಯುತ್ತಮ (High). ಈಕ್ವಿಟಿ ಬಕೆಟ್ ಹಣದುಬ್ಬರಕ್ಕಿಂತ 5-6% ಹೆಚ್ಚಿನ ಲಾಭ ನೀಡುತ್ತದೆ. |
| ತೆರಿಗೆ ದಕ್ಷತೆ (Tax Efficiency) | ಬಡ್ಡಿ ಆದಾಯಕ್ಕೆ ನಿಮ್ಮ ಸ್ಲ್ಯಾಬ್ ಪ್ರಕಾರ 30%+ ತೆರಿಗೆ ಕಡಿತವಾಗುತ್ತದೆ. | ಅತ್ಯಧಿಕ ದಕ್ಷತೆ. SWP ಯಲ್ಲಿ ಬಂಡವಾಳದ ಮೇಲಲ್ಲ, ಲಾಭದ ಮೇಲೆ ಮಾತ್ರ 12.5% LTCG. |
| ಲಿಕ್ವಿಡಿಟಿ & ನಮ್ಯತೆ (Liquidity) | ಆನ್ಯೂಯಿಟಿಯಲ್ಲಿ ಒಮ್ಮೆ ಹಣ ಹಾಕಿದರೆ ಮೂಲ ಬಂಡವಾಳ ಹಿಂಪಡೆಯಲು ಸಾಧ್ಯವಿಲ್ಲ. | ಸಂಪೂರ್ಣ ನಮ್ಯತೆ. ನಿಮ್ಮ ಹಣ ನಿಮ್ಮ ನಿಯಂತ್ರಣದಲ್ಲೇ ಇರುತ್ತದೆ, ಯಾವಾಗ ಬೇಕಾದರೂ ಹಿಂಪಡೆಯಬಹುದು. |
| ಮಕ್ಕಳಿಗೆ ಲೀಗಸಿ ವೆಲ್ತ್ (Legacy Wealth) | ಹೆಚ್ಚಿನ ಪೆನ್ಷನ್ ಪ್ಲಾನ್ಗಳಲ್ಲಿ ನಿಧನದ ನಂತರ ಕುಟುಂಬಕ್ಕೆ ಅತ್ಯಲ್ಪ ಮೊತ್ತ ಸಿಗುತ್ತದೆ. | ದೊಡ್ಡ ಪ್ರಮಾಣದ ಸಂಪತ್ತು (₹5-15 ಕೋಟಿ+) ಮುಂದಿನ ಪೀಳಿಗೆಗೆ ವರ್ಗಾವಣೆಯಾಗುತ್ತದೆ. |
9. ಸೀನಿಯರ್ ಎಕ್ಸಿಕ್ಯೂಟಿವ್ ಪೋರ್ಟ್ಫೋಲಿಯೋ ಪ್ಲಾನಿಂಗ್: ಪ್ರಸಾದ ಸೋಗಿ ಅವರ ಜೊತೆ ಗೌಪ್ಯ ಕನ್ಸಲ್ಟೇಶನ್
ನಿವೃತ್ತಿ ಯೋಜನೆ ಎಂಬುದು ಕೇವಲ ಯಾವುದೋ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ನಲ್ಲಿ ಹಣ ಹೂಡುವುದಲ್ಲ. ಇದು ನಿಮ್ಮ ಜೀವಮಾನದ ಕಠಿಣ ಪರಿಶ್ರಮದ ಸಂಪತ್ತನ್ನು ರಕ್ಷಿಸಿ, ತೆರಿಗೆಯನ್ನು ಕನಿಷ್ಠಗೊಳಿಸಿ, ಮುಂದಿನ 30 ವರ್ಷಗಳ ಕಾಲ ಕುಟುಂಬಕ್ಕೆ ಗೌರವಾನ್ವಿತ ಆರ್ಥಿಕ ಸ್ವಾತಂತ್ರ್ಯವನ್ನು ಖಚಿತಪಡಿಸುವ ಇಂಜಿನಿಯರಿಂಗ್ ಆಗಿದೆ.
ಪ್ರಸಾದ ಸೋಗಿ ಅವರೊಂದಿಗೆ ಕಸ್ಟಮೈಸ್ಡ್ ರಿಟೈರ್ಮೆಂಟ್ ಬ್ಲೂಪ್ರಿಂಟ್ ಸೆಷನ್
ಗೌಪ್ಯ • ಸಾಕ್ಷ್ಯ ಆಧಾರಿತ • ₹2 ಕೋಟಿಯಿಂದ ₹15+ ಕೋಟಿ ಕಾರ್ಪಸ್ ಹೊಂದಿರುವ ನಿವೃತ್ತರಿಗಾಗಿನೀವು ಸೀನಿಯರ್ ಕಾರ್ಪೊರೇಟ್ ಲೀಡರ್, ಎನ್ಆರ್ಐ (NRI), ಬಿಸಿನೆಸ್ ಓನರ್ ಅಥವಾ ಸರ್ಕಾರಿ ಉನ್ನತಾಧಿಕಾರಿಯಾಗಿದ್ದು, ಮುಂದಿನ 1 ರಿಂದ 3 ವರ್ಷಗಳಲ್ಲಿ ನಿವೃತ್ತರಾಗುತ್ತಿದ್ದರೆ, ನಮ್ಮ ಸಮಗ್ರ ಪೋರ್ಟ್ಫೋಲಿಯೋ ಆಡಿಟ್ ಸೆಷನ್ನಲ್ಲಿ ಈ ಕೆಳಗಿನವುಗಳನ್ನು ವಿನ್ಯಾಸಗೊಳಿಸಲಾಗುತ್ತದೆ:
ನಿಮ್ಮ ಪಿಎಫ್ (PF), ಗ್ರಾಚ್ಯುಟಿ, ರಿಯಲ್ ಎಸ್ಟೇಟ್ ಮತ್ತು ಇಎಸ್ಒಪಿಗಳನ್ನು ಅತ್ಯಂತ ಕಡಿಮೆ ತೆರಿಗೆಯೊಂದಿಗೆ ಬಕೆಟ್ 1, 2, 3 ಗೆ ವರ್ಗಾಯಿಸುವ ನೀಲನಕ್ಷೆ.
ಪ್ರತಿ ವರ್ಷ ನಿಮ್ಮ ಖರ್ಚನ್ನು 6-7% ಹೆಚ್ಚಿಸಿಕೊಂಡರೂ ನಿಮ್ಮ ಬಂಡವಾಳ 30 ವರ್ಷಗಳ ಕಾಲ ಸುರಕ್ಷಿತವಾಗಿ ಬೆಳೆಯುವ ಗಣಿತೀಯ ಕ್ಯಾಶ್ಫ್ಲೋ ಮಾದರಿ.
10. ಪದೇ ಪದೇ ಕೇಳಲಾಗುವ ಪ್ರಶ್ನೆಗಳು (Frequently Asked Questions - FAQ)
ಲೇಖಕರ ಬಗ್ಗೆ: ಪ್ರಸಾದ ಸೋಗಿ (Prasad Sogi)
ಸಂಸ್ಥಾಪಕರು & ಆರ್ಥಿಕ ತಜ್ಞರುಪ್ರಸಾದ ಸೋಗಿ ಅವರು InvestPlenty ಸಂಸ್ಥಾಪಕರಾಗಿದ್ದು, AMFI-ನೋಂದಾಯಿತ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ವಿತರಕರು ಮತ್ತು ನಿವೃತ್ತಿ ಯೋಜನೆ ತಜ್ಞರಾಗಿದ್ದಾರೆ. InvestPlenty ಸ್ಥಾಪನೆಗೂ ಮುನ್ನ, ಪ್ರಸಾದ್ ಅವರು ಜಾಗತಿಕ ಐಟಿ ದೈತ್ಯ ಸಂಸ್ಥೆಗಳಾದ ಐಬಿಎಂ (IBM) ಮತ್ತು ಹ್ಯೂಲೆಟ್ ಪ್ಯಾಕರ್ಡ್ (Hewlett Packard - HP) ಗಳಲ್ಲಿ 13ಕ್ಕೂ ಅಧಿಕ ವರ್ಷಗಳ ಕಾಲ ಸಾಫ್ಟ್ವೇರ್ ಇಂಜಿನಿಯರ್ (Software Engineer) ಹಾಗೂ ಎಂಟರ್ಪ್ರೈಸ್ ಟೆಕ್ನಾಲಜಿ ಸ್ಪೆಷಲಿಸ್ಟ್ ಆಗಿ ಸೇವೆ ಸಲ್ಲಿಸಿದ್ದಾರೆ.
2007 ರಿಂದ ಭಾರತೀಯ ಷೇರು ಮಾರುಕಟ್ಟೆ ಮತ್ತು ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಕ್ಷೇತ್ರಗಳಲ್ಲಿ ಆಳವಾದ ಅನುಭವ ಹೊಂದಿರುವ ಅವರು, ತಮ್ಮ ಸಾಫ್ಟ್ವೇರ್ ತಂತ್ರಜ್ಞಾನ ವಿಶ್ಲೇಷಣೆ ಮತ್ತು ಗಣಿತೀಯ ಶಿಸ್ತನ್ನು ಬಳಸಿ ಸೀನಿಯರ್ ಎಕ್ಸಿಕ್ಯೂಟಿವ್ಗಳು, ಉದ್ಯಮಿಗಳು ಹಾಗೂ ಭಾರತೀಯ ಕುಟುಂಬಗಳಿಗೆ ಹಣದುಬ್ಬರ-ಮುಕ್ತ ನಿವೃತ್ತಿ ಬಕೆಟ್ ಪ್ಲಾನಿಂಗ್ ಮತ್ತು ದೀರ್ಘಾವಧಿಯ ಸಂಪತ್ತು ಸೃಷ್ಟಿ ಮಾರ್ಗದರ್ಶನ ನೀಡುತ್ತಿದ್ದಾರೆ.