ಪ್ರತಿಯೊಬ್ಬ ಭಾರತೀಯ ಪೋಷಕರಿಗೂ ತಮ್ಮ ಮಕ್ಕಳ ಉನ್ನತ ಶಿಕ್ಷಣ (Higher Education) ಮತ್ತು ಮದುವೆ (Marriage) ಜೀವನದ ಅತ್ಯಂತ ಪವಿತ್ರ ಹಾಗೂ ಮಹತ್ವದ ಗುರಿಗಳಾಗಿರುತ್ತವೆ. ಆದರೆ ಇಂದಿನ ಆರ್ಥಿಕ ಪರಿಸ್ಥಿತಿಯಲ್ಲಿ ಕೇವಲ ಸಾಂಪ್ರದಾಯಿಕ ಬ್ಯಾಂಕ್ ಫಿಕ್ಸೆಡ್ ಡೆಪಾಸಿಟ್ (FD), ಎಂಡೋಮೆಂಟ್ ಇನ್ಶೂರೆನ್ಸ್ ಪಾಲಿಸಿಗಳು ಅಥವಾ ಚಿನ್ನದ ಮೇಲೆ ಅವಲಂಬಿತರಾಗುವುದು ಮಕ್ಕಳ ಭವಿಷ್ಯದ ಕನಸುಗಳಿಗೆ ದೊಡ್ಡ ಆರ್ಥಿಕ ಹೊರೆಯಾಗಬಹುದು.
ಭಾರತದಲ್ಲಿ ಶಿಕ್ಷಣ ವೆಚ್ಚದ ಹಣದುಬ್ಬರವು (Education Inflation) ಸಾಮಾನ್ಯ ಹಣದುಬ್ಬರಕ್ಕಿಂತ ದುಪ್ಪಟ್ಟಾಗಿ, ವಾರ್ಷಿಕ 10% ರಿಂದ 12% ರಷ್ಟು ಏರಿಕೆಯಾಗುತ್ತಿದೆ! ಇಂದು ₹25 ಲಕ್ಷವಿರುವ ಪ್ರೀಮಿಯರ್ ಎಂಬಿಎ (MBA) ಅಥವಾ ಮೆಡಿಕಲ್ ಶಿಕ್ಷಣದ ವೆಚ್ಚವು, ನಿಮ್ಮ 3 ವರ್ಷದ ಮಗು ಕಾಲೇಜಿಗೆ ಕಾಲಿಡುವ 15 ವರ್ಷಗಳ ನಂತರ ₹1 ಕೋಟಿಗೂ ಅಧಿಕ ವೆಚ್ಚವಾಗಲಿದೆ. ಈ ಅಗಾಧ ಮೊತ್ತವನ್ನು ಸಾಲವಿಲ್ಲದೆ ಸಲೀಸಾಗಿ ತಲುಪಲು ಇರುವ ಏಕೈಕ ವೈಜ್ಞಾನಿಕ ಸಾಧನವೇ ಆಟೋಮೇಟೆಡ್ ಗುರಿ-ಆಧಾರಿತ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ SIP (Goal-Based SIP).
ಈ ಲೇಖನದಲ್ಲಿ, ಮಕ್ಕಳ ಶಿಕ್ಷಣ ಮತ್ತು ಮದುವೆ ನಿಧಿಯನ್ನು ವ್ಯವಸ್ಥಿತವಾಗಿ ನಿರ್ಮಿಸಲು ಅಗತ್ಯವಿರುವ ಆಸ್ತಿ ಹಂಚಿಕೆ (Asset Allocation), ಗ್ಲೈಡ್ ಪಾತ್ (Glide Path), ಸ್ಟೆಪ್-ಅಪ್ SIP ಮತ್ತು ಕಾಲಕ್ಕೆ ತಕ್ಕಂತೆ ಬಂಡವಾಳ ರಕ್ಷಿಸುವ ಸಂಪೂರ್ಣ ಮಾರ್ಗಸೂಚಿಯನ್ನು ಸರಳ ಕನ್ನಡದಲ್ಲಿ ಪ್ರಸ್ತುತಪಡಿಸಲಾಗಿದೆ. ನಿಮ್ಮ ಗುರಿಗೆ ಎಷ್ಟು ಮಾಸಿಕ ಹೂಡಿಕೆ ಬೇಕು ಎಂಬುದನ್ನು ನಿಖರವಾಗಿ ತಿಳಿಯಲು ನಮ್ಮ ಉಚಿತ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ SIP ಕ್ಯಾಲ್ಕುಲೇಟರ್ ಬಳಸಿ ತಕ್ಷಣ ಲೆಕ್ಕಹಾಕಿ.
1. ಭಾರತದಲ್ಲಿ ಶಿಕ್ಷಣ ಹಣದುಬ್ಬರ (Education Inflation): ನೀವು ತಿಳಿಯಲೇಬೇಕಾದ ಕಹಿ ಸತ್ಯ
ಸಾಮಾನ್ಯವಾಗಿ ನಾವು ದಿನಸಿ, ತರಕಾರಿ ಅಥವಾ ಪೆಟ್ರೋಲ್ ಬೆಲೆ ಏರಿಕೆಯನ್ನು ನೋಡುವಾಗ 5% ರಿಂದ 6% ರಷ್ಟು ಹಣದುಬ್ಬರವನ್ನು (Retail Inflation) ಅಂದಾಜಿಸುತ್ತೇವೆ. ಆದರೆ ಭಾರತದಲ್ಲಿ ಮತ್ತು ವಿದೇಶಗಳಲ್ಲಿ ಉನ್ನತ ಶಿಕ್ಷಣದ ಶುಲ್ಕಗಳು ವಾರ್ಷಿಕ ಸರಾಸರಿ 10% ರಿಂದ 12% ದರದಲ್ಲಿ ಜಿಗಿಯುತ್ತಿವೆ.
ಉದಾಹರಣೆಗೆ, 2010 ರಲ್ಲಿ ಭಾರತದ ಉನ್ನತ ಐಐಎಂ (IIM) ಗಳಲ್ಲಿ ಎಂಬಿಎ ಕೋರ್ಸ್ ಶುಲ್ಕ ಸುಮಾರು ₹9 ರಿಂದ ₹10 ಲಕ್ಷವಿತ್ತು. ಆದರೆ ಇಂದು (2025-2026) ಅದೇ ಕೋರ್ಸ್ ಶುಲ್ಕ ₹28 ರಿಂದ ₹32 ಲಕ್ಷ ತಲುಪಿದೆ! ಭಾರತದ ಖಾಸಗಿ ಮೆಡಿಕಲ್ ಕಾಲೇಜುಗಳಲ್ಲಿ ಎಂಬಿಬಿಎಸ್ ಕೋರ್ಸ್ ಶುಲ್ಕ ಇಂದು ₹60 ಲಕ್ಷದಿಂದ ₹1 ಕೋಟಿ ದಾಟಿದೆ.
⚠️ ಶಿಕ್ಷಣ ವೆಚ್ಚದ ಭವಿಷ್ಯದ ಲೆಕ್ಕಾಚಾರ (10% ಹಣದುಬ್ಬರದೊಂದಿಗೆ):
ನಿಮ್ಮ ಮಗುವಿಗೆ ಇಂದು 2 ವರ್ಷ ವಯಸ್ಸಾಗಿದ್ದು, 18 ನೇ ವಯಸ್ಸಿನಲ್ಲಿ (16 ವರ್ಷಗಳ ನಂತರ) ಇಂದಿನ ₹25 ಲಕ್ಷ ಮೌಲ್ಯದ ಎಂಜಿನಿಯರಿಂಗ್/ಎಂಬಿಎ ಶಿಕ್ಷಣಕ್ಕೆ ದಾಖಲಾಗಬೇಕಾದರೆ, ಆ ಸಮಯದಲ್ಲಿ ಅಗತ್ಯವಿರುವ ವಾಸ್ತವಿಕ ಮೊತ್ತ ₹1.15 ಕೋಟಿ (₹1,14,87,000)! ಸಾಂಪ್ರದಾಯಿಕ 6-7% ಬಡ್ಡಿದರದ ಫಿಕ್ಸೆಡ್ ಡೆಪಾಸಿಟ್ಗಳು ಈ ಹಣದುಬ್ಬರವನ್ನು ಸೋಲಿಸಲು ಸಾಧ್ಯವೇ ಇಲ್ಲ.
ಇದೇ ಕಾರಣಕ್ಕಾಗಿ, ಪೋಷಕರು ಮಕ್ಕಳ ಹುಟ್ಟಿದ ಮೊದಲ ವರ್ಷದಲ್ಲೇ ಈಕ್ವಿಟಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ SIP ಯನ್ನು ಆರಂಭಿಸುವುದು ಅನಿವಾರ್ಯ. ಈಕ್ವಿಟಿ ದೀರ್ಘಾವಧಿಯಲ್ಲಿ 12% ರಿಂದ 14% ರಷ್ಟು ಚಕ್ರಬಡ್ಡಿ (Compounding Returns) ತಂದುಕೊಡುವ ಮೂಲಕ ಶಿಕ್ಷಣ ಹಣದುಬ್ಬರವನ್ನು ಸುಲಭವಾಗಿ ಮಣಿಸುತ್ತದೆ.
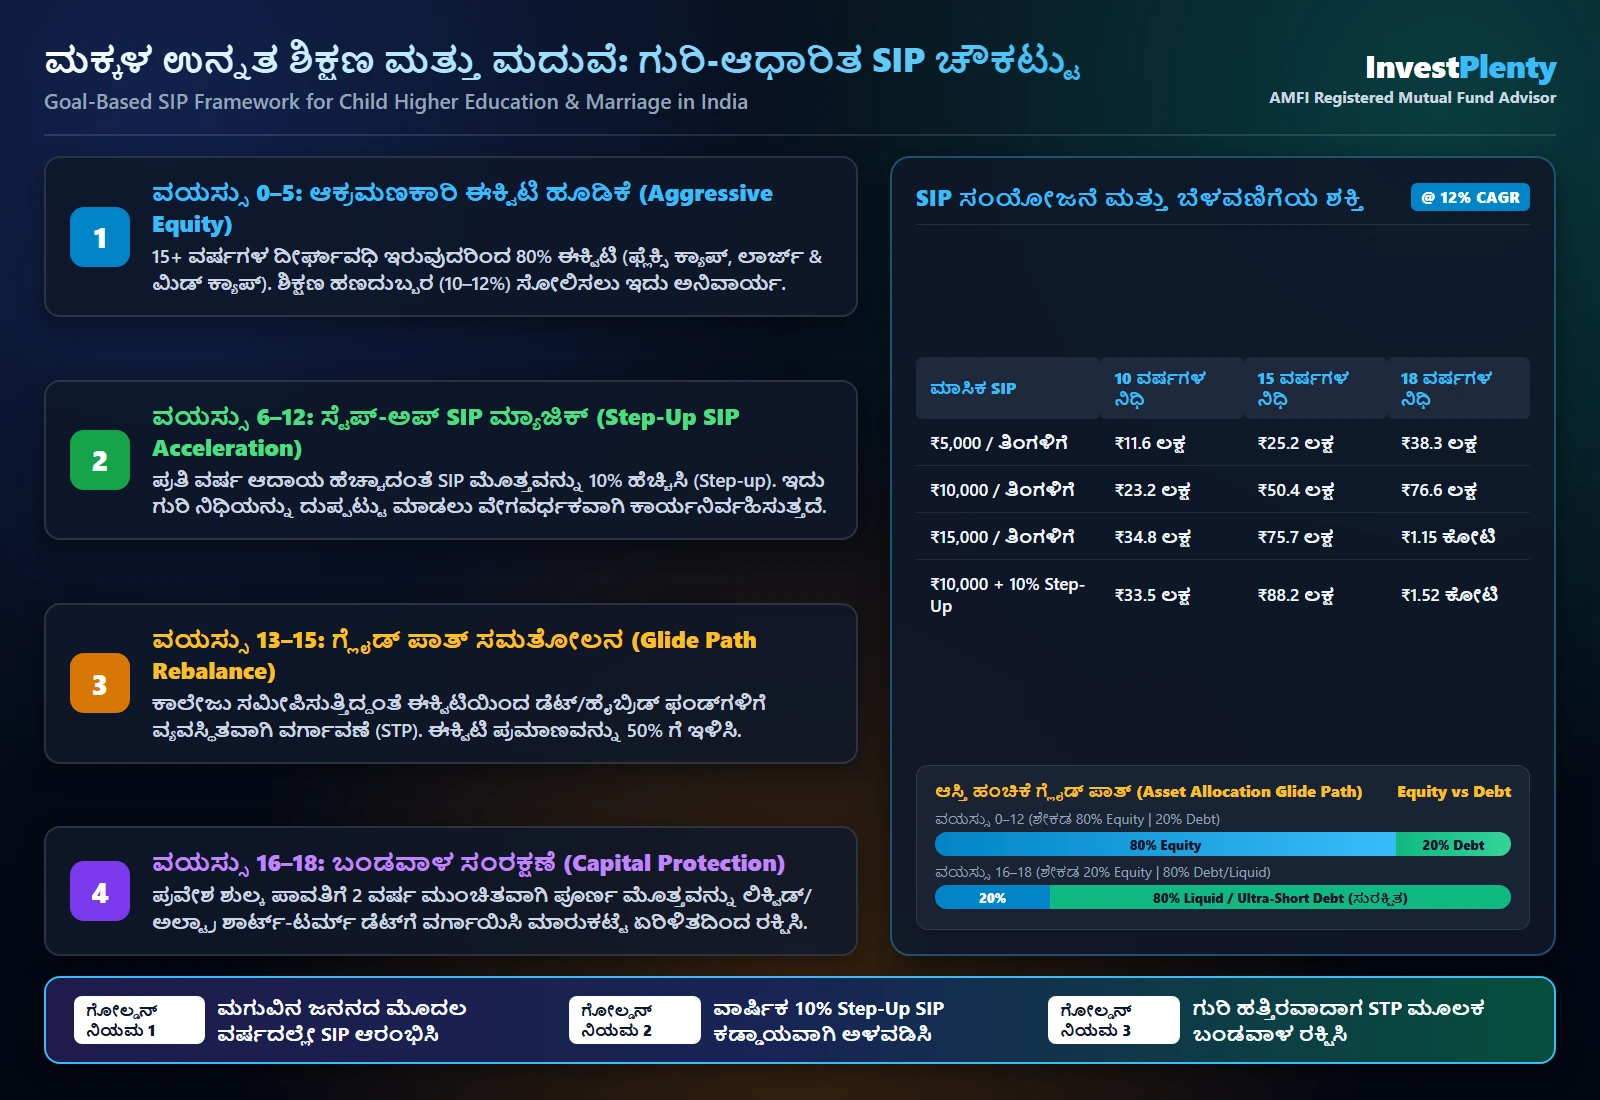
2. ಮಕ್ಕಳ ಶಿಕ್ಷಣ ಮತ್ತು ಮದುವೆ ನಿಧಿ: 4-ಹಂತಗಳ ಗುರಿ-ಆಧಾರಿತ SIP ಚೌಕಟ್ಟು (Glide Path)
ಮಕ್ಕಳ ಭವಿಷ್ಯದ ಯೋಜನೆಗೆ ಕೇವಲ ಹಣವನ್ನು ಹೂಡಿಕೆ ಮಾಡುವುದು ಮಾತ್ರವಲ್ಲ, ಕಾಲಕ್ರಮೇಣ ಆ ಹಣವನ್ನು ರಕ್ಷಿಸುವುದು (Risk Management) ಅಷ್ಟೇ ಮುಖ್ಯ. ಇದಕ್ಕಾಗಿ ಪ್ರಪಂಚದಾದ್ಯಂತ ಸರ್ಟಿಫೈಡ್ ಫೈನಾನ್ಷಿಯಲ್ ಪ್ಲಾನರ್ಗಳು ಬಳಸುವ ತಂತ್ರಜ್ಞಾನವೇ "ಗ್ಲೈಡ್ ಪಾತ್ ಅಸೆಟ್ ಅಲೋಕೇಶನ್" (Glide Path Asset Allocation).
ಮಕ್ಕಳ ವಯಸ್ಸಿಗೆ ಅನುಗುಣವಾಗಿ ನಿಮ್ಮ ಹೂಡಿಕೆಯು ನಾಲ್ಕು ನಿರ್ಣಾಯಕ ಹಂತಗಳಲ್ಲಿ ಸಾಗಬೇಕು:
-
ಹಂತ 1: ವಯಸ್ಸು 0–5 (ಆಕ್ರಮಣಕಾರಿ ಬೆಳವಣಿಗೆಯ ಹಂತ - 80% Equity):
ಗುರಿಗೆ ಇನ್ನೂ 13 ರಿಂದ 18 ವರ್ಷಗಳ ದೀರ್ಘಾವಧಿ ಇರುವುದರಿಂದ, ಮಾರುಕಟ್ಟೆಯ ಮಧ್ಯಂತರ ಏರಿಳಿತಗಳನ್ನು ಎದುರಿಸಿ ಗರಿಷ್ಠ ಬೆಳವಣಿಗೆ ಪಡೆಯಲು ಶೇಕಡ 80% ಹಣವನ್ನು ಫ್ಲೆಕ್ಸಿ ಕ್ಯಾಪ್ ಮತ್ತು ಮಿಡ್ ಕ್ಯಾಪ್ ಈಕ್ವಿಟಿ ಫಂಡ್ಗಳಲ್ಲಿ ಆಟೋಮೇಟೆಡ್ SIP ಮೂಲಕ ಹೂಡಿಕೆ ಮಾಡಿ. -
ಹಂತ 2: ವಯಸ್ಸು 6–12 (ಸ್ಟೆಪ್-ಅಪ್ ವೇಗವರ್ಧನೆ - 70% Equity / 30% Debt):
ಪೋಷಕರ ವೇತನ ಹಾಗೂ ಆದಾಯ ವರ್ಷದಿಂದ ವರ್ಷಕ್ಕೆ ಹೆಚ್ಚಾಗುತ್ತಿದ್ದಂತೆ, SIP ಮೊತ್ತವನ್ನು ಪ್ರತಿವರ್ಷ ಕನಿಷ್ಠ 10% ರಷ್ಟು ಹೆಚ್ಚಿಸಬೇಕು (Step-Up SIP). ಇದು ನಿಮ್ಮ ಅಂತಿಮ ನಿಧಿಯನ್ನು 1.5 ಪಟ್ಟು ಹೆಚ್ಚಿಸುತ್ತದೆ. -
ಹಂತ 3: ವಯಸ್ಸು 13–15 (ಗ್ಲೈಡ್ ಪಾತ್ ಮರುಸಮತೋಲನ - 50% Equity / 50% Debt):
ಮಗು ಪ್ರೌಢಶಾಲಾ ಹಂತವನ್ನು ತಲುಪಿದಾಗ, ಕಷ್ಟಪಟ್ಟು ಗಳಿಸಿದ ಲಾಭವನ್ನು ರಕ್ಷಿಸಲು ಈಕ್ವಿಟಿಯಿಂದ ಡೆಟ್/ಹೈಬ್ರಿಡ್ ಫಂಡ್ಗಳಿಗೆ ವ್ಯವಸ್ಥಿತವಾಗಿ ವರ್ಗಾಯಿಸಿ (Systematic Transfer Plan - STP). ಈಕ್ವಿಟಿ ಪ್ರಮಾಣವನ್ನು 50% ಕ್ಕೆ ಇಳಿಸಿ. -
ಹಂತ 4: ವಯಸ್ಸು 16–18 (ಬಂಡವಾಳ ಸಂರಕ್ಷಣಾ ಹಂತ - 80% Liquid / Debt):
ಕಾಲೇಜು ಪ್ರವೇಶ ಶುಲ್ಕ ಪಾವತಿಗೆ 2-3 ವರ್ಷಗಳು ಬಾಕಿ ಇರುವಾಗ, ಶೇಕಡ 80% ನಿಧಿಯನ್ನು ಅಲ್ಟ್ರಾ ಶಾರ್ಟ್-ಟರ್ಮ್ ಅಥವಾ ಲಿಕ್ವಿಡ್ ಫಂಡ್ಗಳಲ್ಲಿ ಸುರಕ್ಷಿತವಾಗಿರಿಸಬೇಕು. ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ದಿಢೀರ್ ಕುಸಿತ ಉಂಟಾದರೂ ನಿಮ್ಮ ಮಗುವಿನ ಪ್ರವೇಶಕ್ಕೆ ಕಿಂಚಿತ್ತೂ ತೊಂದರೆಯಾಗುವುದಿಲ್ಲ.
3. ಮಕ್ಕಳ ಶಿಕ್ಷಣ ಯೋಜನೆಗಾಗಿ ಅತ್ಯುತ್ತಮ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ವಿಭಾಗಗಳು
ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ "ಚಿಲ್ಡ್ರನ್ಸ್ ಗಿಫ್ಟ್ ಫಂಡ್" (Children's Gift Funds) ಅಥವಾ "ಸೊಲ್ಯೂಷನ್ ಓರಿಯೆಂಟೆಡ್ ಫಂಡ್ಗಳು" ಹೆಸರಿನಲ್ಲಿ 5 ವರ್ಷಗಳ ಲಾಕ್-ಇನ್ ಇರುವ ಫಂಡ್ಗಳು ಲಭ್ಯವಿವೆ. ಆದರೆ ವೃತ್ತಿಪರ ಆರ್ಥಿಕ ತಜ್ಞರ ಪ್ರಕಾರ, ಇವುಗಳಿಗಿಂತ ನಿಯಮಿತವಾದ ವೈವಿಧ್ಯಮಯ ಓಪನ್-ಎಂಡೆಡ್ (Open-ended Diversified) ಈಕ್ವಿಟಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳು ಅತ್ಯುತ್ತಮ ದಕ್ಷತೆ ಮತ್ತು ನಮ್ಯತೆಯನ್ನು (Liquidity & Flexibility) ನೀಡುತ್ತವೆ.
ಮಕ್ಕಳ ಶಿಕ್ಷಣ ಮತ್ತು ಮದುವೆ ಪೋರ್ಟ್ಫೋಲಿಯೋಗಾಗಿ ಶಿಫಾರಸು ಮಾಡಲಾದ ಪ್ರಮುಖ 3 ಫಂಡ್ ವಿಭಾಗಗಳು:
-
1. ಫ್ಲೆಕ್ಸಿ ಕ್ಯಾಪ್ ಫಂಡ್ಗಳು (Flexi Cap Funds - ಪೋರ್ಟ್ಫೋಲಿಯೋದ 40%):
ಫಂಡ್ ಮ್ಯಾನೇಜರ್ಗೆ ಲಾರ್ಜ್ ಕ್ಯಾಪ್, ಮಿಡ್ ಕ್ಯಾಪ್ ಮತ್ತು ಸ್ಮಾಲ್ ಕ್ಯಾಪ್ ಕಂಪನಿಗಳಲ್ಲಿ ಮಾರುಕಟ್ಟೆ ಅವಕಾಶಗಳಿಗೆ ತಕ್ಕಂತೆ ಹೂಡಿಕೆ ಮಾಡುವ ಸ್ವಾತಂತ್ರ್ಯವಿರುತ್ತದೆ. ಇದು ಪೋರ್ಟ್ಫೋಲಿಯೋಗೆ ಸ್ಥಿರತೆ ಮತ್ತು ನಿರಂತರ ದೀರ್ಘಾವಧಿ ಆಲ್ಫಾ (Alpha) ಒದಗಿಸುತ್ತದೆ. -
2. ಲಾರ್ಜ್ & ಮಿಡ್ ಕ್ಯಾಪ್ ಫಂಡ್ಗಳು (Large & Mid Cap Funds - ಪೋರ್ಟ್ಫೋಲಿಯೋದ 30%):
ಟಾಪ್ 250 ಭಾರತೀಯ ದೈತ್ಯ ಕಂಪನಿಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ಮೂಲಕ ಸಮತೋಲಿತ ಬೆಳವಣಿಗೆ ಮತ್ತು ಹೆಚ್ಚಿನ ಆದಾಯವನ್ನು ನೀಡುತ್ತದೆ. -
3. ಮಲ್ಟಿ-ಅಸೆಟ್ ಹಂಚಿಕೆ / ಡೈನಾಮಿಕ್ ಅಸೆಟ್ ಫಂಡ್ಗಳು (Multi-Asset Allocation - ಪೋರ್ಟ್ಫೋಲಿಯೋದ 30%):
ಈಕ್ವಿಟಿ, ಡೆಟ್ ಮತ್ತು ಚಿನ್ನ (Gold) ಮೂರರಲ್ಲೂ ಹೂಡಿಕೆ ಮಾಡುವ ಮೂಲಕ ಪೋರ್ಟ್ಫೋಲಿಯೋದ ರಿಸ್ಕ್ ಅನ್ನು ಗಣನೀಯವಾಗಿ ತಗ್ಗಿಸುತ್ತದೆ.
4. ಸಾಂಪ್ರದಾಯಿಕ ಉಳಿತಾಯ (LIC, Sukanya Samriddhi, FD) vs ಈಕ್ವಿಟಿ SIP ತುಲನೆ
ಭಾರತದಲ್ಲಿ ಹೆಚ್ಚಿನ ಪೋಷಕರು ಮಗುವಿನ ಹೆಸರಿನಲ್ಲಿ ಎಲ್ಐಸಿ (LIC) ಎಂಡೋಮೆಂಟ್ ಪಾಲಿಸಿ, ಹೆಣ್ಣುಮಕ್ಕಳಿಗಾಗಿ ಸುಕನ್ಯಾ ಸಮೃದ್ಧಿ ಯೋಜನೆ (SSY) ಅಥವಾ ಬ್ಯಾಂಕ್ ಆರ್ಡಿ/ಎಫ್ಡಿಗಳಲ್ಲಿ ಹಣ ತೊಡಗಿಸುತ್ತಾರೆ. ಇವುಗಳ ಸುರಕ್ಷತೆ ಉತ್ತಮವಾಗಿದ್ದರೂ, ಶಿಕ್ಷಣ ಹಣದುಬ್ಬರವನ್ನು ಎದುರಿಸುವಲ್ಲಿ ಇವು ಎಷ್ಟು ಯಶಸ್ವಿ? ಕೆಳಗಿನ ತುಲನಾತ್ಮಕ ಕೋಷ್ಟಕವನ್ನು ಗಮನಿಸಿ:
| ಮಾನದಂಡ | ಮ್ಯೂಚುವಲ್ ಫಂಡ್ SIP (Equity) | ಸುಕನ್ಯಾ ಸಮೃದ್ಧಿ ಯೋಜನೆ (SSY) | ಸಾಂಪ್ರದಾಯಿಕ LIC / ಎಂಡೋಮೆಂಟ್ | ಬ್ಯಾಂಕ್ ಫಿಕ್ಸೆಡ್ ಡೆಪಾಸಿಟ್ (FD) |
|---|---|---|---|---|
| ನಿರೀಕ್ಷಿತ ವಾರ್ಷಿಕ ಆದಾಯ | 12% – 14% (ದೀರ್ಘಾವಧಿ CAGR) | 8.2% (ಸರ್ಕಾರಿ ನಿಗದಿತ ಬಡ್ಡಿ) | 4.5% – 5.5% (ಬೋನಸ್ ಸಹಿತ) | 6.5% – 7.0% |
| ಹಣದುಬ್ಬರ ಸೋಲಿಸುವ ಸಾಮರ್ಥ್ಯ | ಅತ್ಯುತ್ತಮ (10% ಹಣದುಬ್ಬರ ಮೀರಿಸುತ್ತದೆ) | ಮಧ್ಯಮ (ಸಾಮಾನ್ಯ ಹಣದುಬ್ಬರ ಸಮೀಪ) | ಋಣಾತ್ಮಕ (ಹಣದುಬ್ಬರಕ್ಕೆ ಸೋಲುತ್ತದೆ) | ಋಣಾತ್ಮಕ (ತೆರಿಗೆ ಕಡಿತದ ನಂತರ ಕಡಿಮೆ) |
| ಲಾಕ್-ಇನ್ ಅವಧಿ | ಯಾವುದೇ ಲಾಕ್-ಇನ್ ಇಲ್ಲ (ಸಂಪೂರ್ಣ ಮುಕ್ತ) | ಮಗಳಿಗೆ 21 ವರ್ಷ ಆಗುವವರೆಗೆ ಕಡ್ಡಾಯ | 15 ರಿಂದ 20 ವರ್ಷಗಳ ಕಟ್ಟುನಿಟ್ಟು | ಸ್ಥಿರ ಅವಧಿ (ಅವಧಿಪೂರ್ವ ದಂಡ) |
| ತೆರಿಗೆ ನಿಯಮಗಳು (Taxation) | ₹1.25 ಲಕ್ಷದವರೆಗಿನ LTCG ತೆರಿಗೆಮುಕ್ತ (ನಂತರ 12.5%) | EEE (ಪೂರ್ಣ ತೆರಿಗೆ ವಿನಾಯಿತಿ) | ತೆರಿಗೆ ವಿನಾಯಿತಿ (Sec 10(10D)) | ಸ್ಲ್ಯಾಬ್ ದರಕ್ಕೆ ಅನುಗುಣವಾಗಿ ಪೂರ್ಣ ತೆರಿಗೆ |
| ₹10,000 ಮಾಸಿಕ ಹೂಡಿಕೆಗೆ 18 ವರ್ಷಗಳ ನಿಧಿ | ₹76.6 ಲಕ್ಷದಿಂದ ₹95 ಲಕ್ಷ+ | ₹55.4 ಲಕ್ಷ | ₹36 ಲಕ್ಷದಿಂದ ₹42 ಲಕ್ಷ | ₹44.8 ಲಕ್ಷ (ತೆರಿಗೆ ಮೊದಲು) |
💡 ಪ್ರಸಾದ ಸೋಗಿ ಅವರ ತಜ್ಞ ಸಲಹೆ:
ನಿಮಗೆ ಹೆಣ್ಣುಮಕ್ಕಳಿದ್ದರೆ, ಸುಕನ್ಯಾ ಸಮೃದ್ಧಿ ಯೋಜನೆಯನ್ನು (SSY) ಸಂಪೂರ್ಣವಾಗಿ ತಿರಸ್ಕರಿಸಬೇಕಾಗಿಲ್ಲ. ನಿಮ್ಮ ಮಾಸಿಕ ಉಳಿತಾಯದ 30% ಅನ್ನು SSY ನಲ್ಲಿ ಡೆಟ್ ಭಾಗವಾಗಿ ಇರಿಸಿ, ಉಳಿದ 70% ಹಣವನ್ನು ಈಕ್ವಿಟಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ SIP ಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿ. ಇದು ಗ್ಯಾರಂಟಿ ಸುರಕ್ಷತೆ ಮತ್ತು ಸಂಪತ್ತು ಸೃಷ್ಟಿ ಎರಡರ ಪರಿಪೂರ್ಣ ಸಮತೋಲನ ನೀಡುತ್ತದೆ!
5. ಸ್ಟೆಪ್-ಅಪ್ (Step-Up) SIP ಯ ಶಕ್ತಿ: ₹10,000 ಹೂಡಿಕೆಯಿಂದ ₹1.5 ಕೋಟಿ ನಿಧಿ
ಹೆಚ್ಚಿನ ಪೋಷಕರು ಮಾಡುವ ತಪ್ಪು ಎಂದರೆ ಮಗು ಹುಟ್ಟಿದಾಗ ₹5,000 ಅಥವಾ ₹10,000 SIP ಆರಂಭಿಸಿ, ಮುಂದಿನ 15 ವರ್ಷಗಳ ಕಾಲ ಅದೇ ಮೊತ್ತವನ್ನು ಮುಂದುವರಿಸುವುದು. ಆದರೆ ನಿಮ್ಮ ವೇತನ, ವ್ಯಾಪಾರದ ಲಾಭ ಮತ್ತು ಉಳಿತಾಯ ಪ್ರತಿವರ್ಷ ಹೆಚ್ಚಾಗುತ್ತಿರುತ್ತದೆ ಅಲ್ಲವೇ?
ನಿಮ್ಮ SIP ಮೊತ್ತವನ್ನು ಪ್ರತಿವರ್ಷ ಕೇವಲ 10% ರಷ್ಟು ಹೆಚ್ಚಿಸುವ (Step-Up SIP) ಆಯ್ಕೆಯನ್ನು ಆರಿಸಿಕೊಂಡರೆ ಉಂಟಾಗುವ ಮ್ಯಾಜಿಕ್ ನೋಡಿ:
- ಸಾಮಾನ್ಯ ₹10,000 ಸ್ಥಿರ SIP (18 ವರ್ಷಗಳು @ 12% CAGR): ಒಟ್ಟು ಹೂಡಿಕೆ ₹21.6 ಲಕ್ಷ ➔ ಅಂತಿಮ ನಿಧಿ: ₹76.6 ಲಕ್ಷ.
- ವಾರ್ಷಿಕ 10% Step-Up SIP (18 ವರ್ಷಗಳು @ 12% CAGR): ಒಟ್ಟು ಹೂಡಿಕೆ ₹54.7 ಲಕ್ಷ ➔ ಅಂತಿಮ ನಿಧಿ: ₹1.52 ಕೋಟಿ (₹1,51,90,000)!
ಕೇವಲ ಒಂದು ಸಣ್ಣ ವಾರ್ಷಿಕ ಸ್ಟೆಪ್-ಅಪ್ ಆಯ್ಕೆಯು ನಿಮ್ಮ ಅಂತಿಮ ನಿಧಿಯನ್ನು ದುಪ್ಪಟ್ಟುಗೊಳಿಸಿ, ನಿಮ್ಮ ಮಗುವಿಗೆ ದೇಶದ ಅಥವಾ ವಿದೇಶದ ಅತ್ಯುನ್ನತ ವಿಶ್ವವಿದ್ಯಾಲಯದಲ್ಲಿ ಯಾವುದೇ ಎಜುಕೇಷನ್ ಲೋನ್ ಇಲ್ಲದೆ ವಿದ್ಯಾಭ್ಯಾಸ ಕೊಡಿಸಲು ದಾರಿ ಮಾಡಿಕೊಡುತ್ತದೆ.
6. ಮಕ್ಕಳ ಶಿಕ್ಷಣ ಮತ್ತು ಮದುವೆ ಹೂಡಿಕೆಯಲ್ಲಿ ಪೋಷಕರು ಮಾಡುವ 5 ಗಂಭೀರ ತಪ್ಪುಗಳು
- ತಡವಾಗಿ ಹೂಡಿಕೆ ಆರಂಭಿಸುವುದು: ಮಗುವಿಗೆ 10 ಅಥವಾ 12 ವರ್ಷವಾದಾಗ ಎಚ್ಚೆತ್ತುಕೊಂಡರೆ, ಕಾಂಪೌಂಡಿಂಗ್ ಸಮಯ ಕಳೆದುಹೋಗಿರುತ್ತದೆ. ಮಗುವಿನ ಮೊದಲ ಜನ್ಮದಿನದೊಳಗೆ ಹೂಡಿಕೆ ಆರಂಭಿಸುವುದು ಅತ್ಯುತ್ತಮ.
- ಇನ್ಶೂರೆನ್ಸ್ ಪಾಲಿಸಿಗಳನ್ನು ಹೂಡಿಕೆಯೆಂದು ಭಾವಿಸುವುದು: ಮಕ್ಕಳ ಹೆಸರಿನಲ್ಲಿ ಬರುವ 'ಮನಿ-ಬ್ಯಾಕ್' ಅಥವಾ 'ಚೈಲ್ಡ್ ಪ್ಲಾನ್' ಗಳು ಕೇವಲ 4-5% ರಿಟರ್ನ್ ನೀಡುತ್ತವೆ. ಪೋಷಕರು ತಮ್ಮ ಹೆಸರಿನಲ್ಲಿ ಟರ್ಮ್ ಇನ್ಶೂರೆನ್ಸ್ (Term Insurance) ತೆಗೆದುಕೊಂಡು, ಹೂಡಿಕೆಯನ್ನು ಪ್ರತ್ಯೇಕವಾಗಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳಲ್ಲಿ ಇರಿಸಬೇಕು.
- ಶಿಕ್ಷಣ ನಿಧಿಯನ್ನು ಇತರ ತುರ್ತು ವೆಚ್ಚಗಳಿಗೆ ಬಳಸುವುದು: ಮನೆ ನವೀಕರಣ ಅಥವಾ ಕಾರು ಖರೀದಿಗೆ ಮಕ್ಕಳ ಶಿಕ್ಷಣ ನಿಧಿಯ ಹಣವನ್ನು ಮುಟ್ಟುವುದು ಮಹಾ ಅಪರಾಧ. ಇದಕ್ಕಾಗಿಯೇ ಮಕ್ಕಳ ಹೆಸರಿನಲ್ಲಿ ಪ್ರತ್ಯೇಕ ಗೋಲ್-ಫೋಲ್ಡರ್ ಸೃಷ್ಟಿಸಿ.
- ಕೊನೆಯ ಕ್ಷಣದವರೆಗೂ ಈಕ್ವಿಟಿಯಲ್ಲೇ ಉಳಿಯುವುದು: ಮಗು ಪಿಯುಸಿ/12 ನೇ ತರಗತಿಗೆ ಬಂದಾಗಲೂ ಪೂರ್ಣ ಹಣವನ್ನು ಈಕ್ವಿಟಿಯಲ್ಲೇ ಇರಿಸಿದರೆ, 2008 ಅಥವಾ 2020 ರಂತಹ ಮಾರುಕಟ್ಟೆ ಕುಸಿತ ಉಂಟಾದಾಗ ನಿಧಿಯ 30% ಮೌಲ್ಯ ಕರಗಿಹೋಗಬಹುದು. ಕಾಲೇಜು ಪ್ರವೇಶಕ್ಕೆ 2 ವರ್ಷ ಮುಂಚಿತವಾಗಿಯೇ ಡೆಟ್ ಫಂಡ್ಗೆ ವರ್ಗಾಯಿಸುವುದು ಕಡ್ಡಾಯ.
- ಪೋಷಕರ ಜೀವ ವಿಮೆ (Term Cover) ಇಲ್ಲದಿರುವುದು: ಕುಟುಂಬದ ದುಡಿಯುವ ಪೋಷಕರಿಗೆ ಸಾಕಷ್ಟು ಟರ್ಮ್ ಇನ್ಶೂರೆನ್ಸ್ ಇಲ್ಲದಿದ್ದರೆ, ಅನಿರೀಕ್ಷಿತ ದುರಂತ ಸಂಭವಿಸಿದಾಗ ಮಗುವಿನ ಶಿಕ್ಷಣ ಅರ್ಧಕ್ಕೆ ನಿಲ್ಲಬಹುದು.
ಪ್ರಸಾದ ಸೋಗಿ ಅವರಿಂದ ಮಕ್ಕಳ ಶಿಕ್ಷಣ ಮತ್ತು ಹೂಡಿಕೆ ಯೋಜನೆ ಬಗ್ಗೆ ಸಂಪೂರ್ಣ ವಿಡಿಯೋ
ಮಕ್ಕಳ ಉನ್ನತ ಶಿಕ್ಷಣ, ಕಾಂಪೌಂಡಿಂಗ್ ಸೂತ್ರ, ಸ್ಟೆಪ್-ಅಪ್ ಹೂಡಿಕೆ ಮತ್ತು ದೀರ್ಘಾವಧಿ ಸಂಪತ್ತು ನಿರ್ವಹಣೆಯ ಸಮಗ್ರ ವಿಶ್ಲೇಷಣೆ.
👨👩👧 ನಿಮ್ಮ ಮಗುವಿನ ಉನ್ನತ ಶಿಕ್ಷಣ ಮತ್ತು ಭವಿಷ್ಯಕ್ಕೆ ಕಸ್ಟಮೈಸ್ಡ್ ಗೋಲ್ ಬ್ಲೂಪ್ರಿಂಟ್ ಬೇಕೇ?
ನಿಮ್ಮ ಮಗುವಿನ ಪ್ರಸ್ತುತ ವಯಸ್ಸು, ಕಾಲೇಜು ಪ್ರವೇಶದ ವರ್ಷ ಮತ್ತು ಭವಿಷ್ಯದ ವೆಚ್ಚಕ್ಕೆ ಅನುಗುಣವಾಗಿ ವೈಜ್ಞಾನಿಕ ಆಸ್ತಿ ಹಂಚಿಕೆ ಮತ್ತು ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಪೋರ್ಟ್ಫೋಲಿಯೋ ವಿನ್ಯಾಸಗೊಳಿಸಲು ನಮ್ಮೊಂದಿಗೆ ಸಮಾಲೋಚಿಸಿ.
AMFI ನೋಂದಾಯಿತ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ವಿತರಕರಾದ ಪ್ರಸಾದ ಸೋಗಿ ಅವರೊಂದಿಗೆ ನೇರ ಸಮಾಲೋಚನೆ ನಡೆಸಿ ನಿಮ್ಮ ಕುಟುಂಬದ ಹಣಕಾಸು ಯೋಜನೆಯನ್ನು ಬಲಪಡಿಸಿಕೊಳ್ಳಲು ಇನ್ವೆಸ್ಟ್ಪ್ಲೆಂಟಿ ಸಂಪರ್ಕ ಪುಟಕ್ಕೆ (Contact Us) ಭೇಟಿ ನೀಡಿ ಅಥವಾ ವಾಟ್ಸಾಪ್ ಮೂಲಕ ಸಂಪರ್ಕಿಸಿ.
💬 ವಾಟ್ಸಾಪ್ ಮೂಲಕ ಸಲಹೆ ಪಡೆಯಿರಿ (+91 72596 58038)ಪದೇ ಪದೇ ಕೇಳಲಾಗುವ ಪ್ರಶ್ನೆಗಳು (FAQ)
ಲೇಖಕರ ಬಗ್ಗೆ: ಪ್ರಸಾದ ಸೋಗಿ
ಪ್ರಸಾದ ಸೋಗಿ ಅವರು ಜಾಗತಿಕ ತಂತ್ರಜ್ಞಾನ ದಿಗ್ಗಜ ಸಂಸ್ಥೆಗಳಾದ ಐಬಿಎಂ (IBM) ಮತ್ತು ಹೆವ್ಲೆಟ್-ಪ್ಯಾಕರ್ಡ್ (HP) ಗಳಲ್ಲಿ 13ಕ್ಕೂ ಹೆಚ್ಚು ವರ್ಷಗಳ ಹಿರಿಯ ತಾಂತ್ರಿಕ ನಾಯಕತ್ವದ ಅನುಭವ ಹೊಂದಿದ್ದಾರೆ. ಇಂಜಿನಿಯರಿಂಗ್ ವಿಶ್ಲೇಷಣೆ, ಡೇಟಾ-ಆಧಾರಿತ ಆಸ್ತಿ ಹಂಚಿಕೆ ಮತ್ತು ಹಣಕಾಸು ರಿಸ್ಕ್ ಎಂಜಿನಿಯರಿಂಗ್ ಅನ್ನು ಸಂಯೋಜಿಸಿ, ಅವರು ಭಾರತದ ನೂರಾರು ಕುಟುಂಬಗಳಿಗೆ ಮಕ್ಕಳ ಭವಿಷ್ಯ, ನಿವೃತ್ತಿ ಯೋಜನೆ ಮತ್ತು ಸಂಪತ್ತು ಸೃಷ್ಟಿಯ ವೈಜ್ಞಾನಿಕ ಮಾರ್ಗದರ್ಶನ ನೀಡುತ್ತಿದ್ದಾರೆ.