ಭಾರತದಲ್ಲಿ ಇಂದು ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಹೂಡಿಕೆದಾರರ ಸಂಖ್ಯೆ 5 ಕೋಟಿಗೂ ಅಧಿಕ ದಾಟಿದೆ. ಪ್ರತಿ ತಿಂಗಳು ₹28,000 ಕೋಟಿಗೂ ಅಧಿಕ ಹಣ ವ್ಯವಸ್ಥಿತ ಹೂಡಿಕೆ ಯೋಜನೆ (SIP) ಮೂಲಕ ದೇಶದ ಷೇರು ಮಾರುಕಟ್ಟೆಗೆ ಹರಿದು ಬರುತ್ತಿದೆ. ಆದರೆ, ಅಸೋಸಿಯೇಷನ್ ಆಫ್ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಸ್ ಇನ್ ಇಂಡಿಯಾ (AMFI) ಮತ್ತು ಜಾಗತಿಕ ಹೂಡಿಕೆ ಅಧ್ಯಯನಗಳ ಪ್ರಕಾರ, ಶೇಕಡಾ 80% ಕ್ಕೂ ಹೆಚ್ಚು ಚಿಲ್ಲರೆ ಹೂಡಿಕೆದಾರರು ತಮ್ಮ ಫಂಡ್ಗಳು ನೀಡುವ ನೈಜ ರಿಟರ್ನ್ಗಿಂತ ತೀರಾ ಕಡಿಮೆ ಲಾಭವನ್ನು ಪಡೆಯುತ್ತಾರೆ!
ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಯೋಜನೆಯು ವಾರ್ಷಿಕ 15% CAGR ರಿಟರ್ನ್ ನೀಡುತ್ತಿದ್ದರೂ, ಅದೇ ಫಂಡ್ನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿದ ಸಾಮಾನ್ಯ ಹೂಡಿಕೆದಾರ ಮಾತ್ರ ಕೇವಲ 8% ರಿಂದ 9% ಲಾಭ ಪಡೆಯುವುದು ಏಕೆ? ಈ ಬೃಹತ್ ಅಂತರವನ್ನು ಹಣಕಾಸು ತಜ್ಞರು "ಬಿಹೇವಿಯರಲ್ ಗ್ಯಾಪ್ (Behaviour Gap)" ಅಥವಾ ಹೂಡಿಕೆದಾರರ ಮಾನಸಿಕ ತಪ್ಪುಗಳ ಅಂತರ ಎಂದು ಕರೆಯುತ್ತಾರೆ.
ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳಲ್ಲಿ ಹಣ ಕಳೆದುಕೊಳ್ಳುವುದು ಅಥವಾ ಕಳಪೆ ರಿಟರ್ನ್ಸ್ ಪಡೆಯುವುದು ಮಾರುಕಟ್ಟೆಯ ಏರಿಳಿತಗಳಿಂದಲ್ಲ; ಬದಲಾಗಿ ಹೂಡಿಕೆದಾರರು ಮಾಡುವ 7 ಸಾಮಾನ್ಯ ಆದರೆ ಗಂಭೀರ ತಪ್ಪುಗಳಿಂದ (mutual fund investing mistakes india). ಈ ಸಮಗ್ರ ಲೇಖನದಲ್ಲಿ, ಭಾರತೀಯ ಹೂಡಿಕೆದಾರರು ಪದೇ ಪದೇ ಮಾಡುವ ಆ 7 ತಪ್ಪುಗಳನ್ನು ಡೇಟಾ ಸಮೇತ ವಿಶ್ಲೇಷಿಸಿ, ನಿಮ್ಮ ಪೋರ್ಟ್ಫೋಲಿಯೋ ರಕ್ಷಿಸಲು ಸಾಬೀತಾದ ವೈಜ್ಞಾನಿಕ ಪರಿಹಾರಗಳನ್ನು ನೀಡಲಾಗಿದೆ.
ತಪ್ಪು 1: ಹಿಂದಿನ 1 ವರ್ಷದ ರಿಟರ್ನ್ಸ್ ನೋಡಿ ಹೂಡಿಕೆ ಮಾಡುವುದು (Return Chasing & Mean Reversion)
ಭಾರತೀಯ ಹೂಡಿಕೆದಾರರಲ್ಲಿ ಕಂಡುಬರುವ ಅತ್ಯಂತ ಅಪಾಯಕಾರಿ ಅಭ್ಯಾಸವೆಂದರೆ, ಗೂಗಲ್ ಅಥವಾ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಆಪ್ಗಳಲ್ಲಿ "Top Performing Mutual Funds of Last 1 Year" ಎಂದು ಹುಡುಕಿ, ಕಳೆದ ವರ್ಷ 40% - 50% ರಿಟರ್ನ್ ಕೊಟ್ಟಿರುವ ಫಂಡ್ಗಳಿಗೆ ಕಣ್ಣುಮುಚ್ಚಿ ಹಣ ಸುರಿಯುವುದು.
⚠️ ಇದರ ಹಿಂದಿರುವ ನೈಜ ಅಪಾಯವೇನು?
ಷೇರು ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ "ಮೀನ್ ರಿವರ್ಶನ್ (Mean Reversion)" ಎಂಬ ಅಖಂಡ ನಿಯಮವಿದೆ. ಯಾವುದೇ ಒಂದು ಸೆಕ್ಟರ್ ಅಥವಾ ಥೀಮ್ (ಉದಾಹರಣೆಗೆ: ಸ್ಮಾಲ್ ಕ್ಯಾಪ್, ಡಿಫೆನ್ಸ್, ಪಿಎಸ್ಯು ಅಥವಾ ಐಟಿ) ಅತಿಯಾಗಿ ಓಡಿದಾಗ, ಅದರ ಮೌಲ್ಯಮಾಪನ (PE Ratio) ದುಬಾರಿಯಾಗುತ್ತದೆ. ನಂತರದ 2 ರಿಂದ 3 ವರ್ಷಗಳಲ್ಲಿ ಆ ಸೆಕ್ಟರ್ ತಣ್ಣಗಾಗುತ್ತದೆ ಅಥವಾ ನಕಾರಾತ್ಮಕ ರಿಟರ್ನ್ ನೀಡುತ್ತದೆ. ನೀವು ಗರಿಷ್ಠ ಹಂತದಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿದಾಗ ಹಣ ಸಿಲುಕಿಕೊಳ್ಳುತ್ತದೆ.
ವೈಜ್ಞಾನಿಕ ಪರಿಹಾರ: ರೋಲಿಂಗ್ ರಿಟರ್ನ್ಸ್ & ಕನ್ಸಿಸ್ಟೆನ್ಸಿ ಪರಿಶೀಲಿಸಿ
- Rolling Returns (5 ರಿಂದ 7 ವರ್ಷ): ಕೇವಲ 1 ವರ್ಷದ ಪಾಯಿಂಟ್-ಟು-ಪಾಯಿಂಟ್ ರಿಟರ್ನ್ ನೋಡಬೇಡಿ. ಕನಿಷ್ಠ 5 ಮತ್ತು 7 ವರ್ಷಗಳ ರೋಲಿಂಗ್ ರಿಟರ್ನ್ಸ್ ನೋಡಿದಾಗ ಫಂಡ್ ಮ್ಯಾನೇಜರ್ ವಿಭಿನ್ನ ಮಾರುಕಟ್ಟೆ ಚಕ್ರಗಳಲ್ಲಿ (ಬುಲ್ & ಬೇರ್ ಮಾರ್ಕೆಟ್) ಎಷ್ಟು ಸ್ಥಿರವಾಗಿದ್ದಾರೆ ಎಂಬುದು ತಿಳಿಯುತ್ತದೆ.
- ಡೌನ್ಸೈಡ್ ಪ್ರೊಟೆಕ್ಷನ್ (Downside Capture Ratio): ಮಾರುಕಟ್ಟೆ 10% ಬಿದ್ದಾಗ ಈ ಫಂಡ್ ಕೇವಲ 6% ಬಿದ್ದಿದೆಯೇ? ಇಂತಹ ಫಂಡ್ಗಳು ದೀರ್ಘಾವಧಿಯಲ್ಲಿ ಅಪಾರ ಸಂಪತ್ತು ಸೃಷ್ಟಿಸುತ್ತವೆ.
- ಫಂಡ್ಗಳ ಐತಿಹಾಸಿಕ ಕಾರ್ಯಕ್ಷಮತೆಯನ್ನು ವಿಶ್ಲೇಷಿಸಲು ನಮ್ಮ Mutual Fund Performance ಡ್ಯಾಶ್ಬೋರ್ಡ್ ಅನ್ನು ಬಳಸಿ.
ತಪ್ಪು 2: ಅತಿಯಾದ ವೈವಿಧ್ಯೀಕರಣ - 15 ರಿಂದ 25 ಫಂಡ್ಗಳನ್ನು ಕೊಳ್ಳುವುದು (Portfolio Overlap)
"ಎಲ್ಲಾ ಮೊಟ್ಟೆಗಳನ್ನು ಒಂದೇ ಬುಟ್ಟಿಯಲ್ಲಿ ಇಡಬಾರದು" ಎಂಬ ಹಳೆಯ ಗಾದೆ ಮಾತನ್ನು ತಪ್ಪಾಗಿ ಅರ್ಥೈಸಿಕೊಂಡ ಹಲವು ಹೂಡಿಕೆದಾರರು, ತಿಂಗಳಿಗೆ ₹10,000 ಹೂಡಿಕೆ ಮಾಡಲು ಬರೋಬ್ಬರಿ 15 ರಿಂದ 20 ಬೇರೆ ಬೇರೆ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಯೋಜನೆಗಳನ್ನು ಕೊಳ್ಳುತ್ತಾರೆ!
🔍 ಪೋರ್ಟ್ಫೋಲಿಯೋ ಓವರ್ಲ್ಯಾಪ್ (Portfolio Overlap) ಸತ್ಯ:
ನೀವು 4 ಬೇರೆ ಬೇರೆ ಲಾರ್ಜ್ ಕ್ಯಾಪ್ ಅಥವಾ ಫ್ಲೆಕ್ಸಿ ಕ್ಯಾಪ್ ಫಂಡ್ಗಳನ್ನು ಕೊಂಡರೆ, ಆ ಎಲ್ಲಾ ಫಂಡ್ಗಳಲ್ಲೂ ರಿಲಯನ್ಸ್, ಎಚ್ಡಿಎಫ್ಸಿ ಬ್ಯಾಂಕ್, ಐಸಿಐಸಿಐ ಬ್ಯಾಂಕ್, ಇನ್ಫೋಸಿಸ್ ಮತ್ತು ಟಿಸಿಎಸ್ ಷೇರುಗಳೇ 60% ರಿಂದ 75% ರಷ್ಟು ಪುನರಾವರ್ತನೆಯಾಗಿರುತ್ತವೆ! ನೀವು ಕೇವಲ ಫಂಡ್ ಹೆಸರುಗಳನ್ನು ಬದಲಾಯಿಸಿದ್ದೀರೆ ವಿನಃ ನಿಮ್ಮ ಹಣ ಹೋಗುತ್ತಿರುವುದು ಅದೇ ಷೇರುಗಳಿಗೆ.
ಇದರಿಂದಾಗುವ 3 ನಷ್ಟಗಳು:
- ಅತಿಯಾದ ವೆಚ್ಚ (Expense Leakage): ಪ್ರತಿಯೊಂದು ಫಂಡ್ಗೂ ಪ್ರತ್ಯೇಕ ಶುಲ್ಕ ಕಟ್ಟಬೇಕಾಗುತ್ತದೆ.
- ಟ್ರ್ಯಾಕಿಂಗ್ ಕಷ್ಟ: 20 ಫಂಡ್ಗಳ ಸ್ಟೇಟ್ಮೆಂಟ್ ನಿರ್ವಹಿಸುವುದು, ಟ್ಯಾಕ್ಸ್ ಫೈಲಿಂಗ್ ಮಾಡುವುದು ತಲೆನೋವಾಗಿ ಪರಿಣಮಿಸುತ್ತದೆ.
- ಇಂಡೆಕ್ಸ್ ಮಟ್ಟದ ಕಳಪೆ ರಿಟರ್ನ್: ಅತಿಯಾಗಿ ಹರಡಿದಾಗ ಅತ್ಯುತ್ತಮ ಫಂಡ್ ನೀಡಿದ ಲಾಭವನ್ನು ಕಳಪೆ ಫಂಡ್ ನುಂಗಿಹಾಕುತ್ತದೆ.
ವೈಜ್ಞಾನಿಕ ಪರಿಹಾರ: Core & Satellite ಪೋರ್ಟ್ಫೋಲಿಯೋ ಮಾದರಿ
ಯಾವುದೇ ಭಾರತೀಯ ಹೂಡಿಕೆದಾರನಿಗೆ ಗರಿಷ್ಠ 4 ರಿಂದ 5 ಅತ್ಯುತ್ತಮ ಫಂಡ್ಗಳು ಸಾಕು:
- Core Allocation (60% - 70%): 1 ಸ್ಥಿರವಾದ Flexi Cap Fund + 1 Large & Mid Cap Fund.
- Satellite Allocation (30% - 40%): 1 Mid Cap Fund + 1 Small Cap Fund (ಅಥವಾ Nifty 50 Index Fund).
ತಪ್ಪು 3: ಮಾರುಕಟ್ಟೆ ಕುಸಿದಾಗ ಭಯದಿಂದ SIP ನಿಲ್ಲಿಸುವುದು (Timing the Market)
ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ತೀವ್ರ ಕುಸಿತ ಕಂಡಾಗ (ಉದಾಹರಣೆಗೆ 2020ರ ಕೊರೊನಾ ಕ್ರ್ಯಾಶ್ ಅಥವಾ 2022ರ ರಷ್ಯಾ-ಉಕ್ರೇನ್ ಯುದ್ಧದ ಆಘಾತ), ಹೂಡಿಕೆದಾರರು ತಮ್ಮ ಪೋರ್ಟ್ಫೋಲಿಯೋದಲ್ಲಿ ಕೆಂಪು ಬಣ್ಣದ ನಷ್ಟ ನೋಡಿ ಗಾಬರಿಯಾಗುತ್ತಾರೆ. ತಮ್ಮ ಬ್ಯಾಂಕ್ಗೆ ಹೋಗಿ SIP ಪಾಸ್ ಮಾಡುತ್ತಾರೆ ಅಥವಾ ಇರುವ ಯೂನಿಟ್ಗಳನ್ನು ನಷ್ಟದಲ್ಲೇ ಮಾರಿ ಹೊರಬರುತ್ತಾರೆ.
ಇದು ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಇತಿಹಾಸದಲ್ಲೇ ಮಾಡುವ ಅತ್ಯಂತ ದೊಡ್ಡ ಬ್ಲಂಡರ್! ಏಕೆಂದರೆ SIP ಯ ಮೂಲ ಶಕ್ತಿಯೇ ರೂಪಾಯಿ ವೆಚ್ಚ ಸರಾಸರಿ (Rupee Cost Averaging).
| ಮಾರುಕಟ್ಟೆ ಪರಿಸ್ಥಿತಿ | ತಿಂಗಳ ಹೂಡಿಕೆ | ಫಂಡ್ NAV ದರ | ಗಳಿಸಿದ ಯೂನಿಟ್ಗಳು | ಹೂಡಿಕೆದಾರನ ಭಾವನೆ |
|---|---|---|---|---|
| ಬುಲ್ ಮಾರ್ಕೆಟ್ (ಏರಿಕೆ) | ₹10,000 | ₹100 | 100 Units | ಖುಷಿ (ಆದರೆ ಕಡಿಮೆ ಯೂನಿಟ್) |
| ಮಾರ್ಕೆಟ್ ಕ್ರ್ಯಾಶ್ (ಕುಸಿತ) | ₹10,000 | ₹50 | 200 Units! | ಭಯ (ಆದರೆ ಡಬಲ್ ಯೂನಿಟ್ಗಳು!) |
| ಮಾರುಕಟ್ಟೆ ಮರುಚೇತರಿಕೆ | ₹10,000 | ₹120 | 83 Units | ಭಾರಿ ಸಂಪತ್ತು ಸೃಷ್ಟಿ! |
ಮಾರುಕಟ್ಟೆ 50% ಬಿದ್ದಾಗ ಅದೇ ₹10,000 ಕ್ಕೆ ನಿಮಗೆ 200 ಯೂನಿಟ್ಗಳು ಸಿಗುತ್ತವೆ! ನಾಳೆ ಮಾರುಕಟ್ಟೆ ಮರಳಿ ಲಾಗಾಯ್ತಿಗೆ ಬಂದಾಗ ನಿಮ್ಮ ಸಂಪತ್ತು ರಾಕೆಟ್ ವೇಗದಲ್ಲಿ ಜಿಗಿಯುತ್ತದೆ. ಮಾರುಕಟ್ಟೆ ಕುಸಿತದ ಸಂದರ್ಭದಲ್ಲಿ ಸರಿಯಾದ SIP ಶಿಸ್ತು ಕಾಪಾಡಿಕೊಳ್ಳಲು ನಮ್ಮ Mastering Mutual Fund SIP ಗೈಡ್ ಅನ್ನು ಓದಿ.
ತಪ್ಪು 4: ಗ್ರೋತ್ ಬದಲಿಗೆ ಡಿವಿಡೆಂಡ್ (IDCW) ಆರಿಸಿಕೊಳ್ಳುವುದು (The Dividend Tax Trap)
ಹಲವಾರು ಆರಂಭಿಕ ಹೂಡಿಕೆದಾರರು ಫಂಡ್ ಫಾರ್ಮ್ ತುಂಬುವಾಗ Growth Option ಬದಲಿಗೆ IDCW (Income Distribution cum Capital Withdrawal - ಹಳೆಯ ಹೆಸರು Dividend Plan) ಆಯ್ಕೆ ಮಾಡುತ್ತಾರೆ. ಅವರ ಯೋಚನೆ: "ಮನೆಗೆ ಪ್ರತಿ ತಿಂಗಳು ಅಥವಾ ವರ್ಷ ಡಿವಿಡೆಂಡ್ ಬಂದರೆ ಉಚಿತ ಬೋನಸ್ ಅಲ್ಲವೇ?"
⚠️ ಡಿವಿಡೆಂಡ್ ಪ್ಲಾನ್ನ ಕಹಿ ಸತ್ಯ:
ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಕಂಪನಿಗಳು ತಮ್ಮ ಜೇಬಿನಿಂದ ಡಿವಿಡೆಂಡ್ ಕೊಡುವುದಿಲ್ಲ! ಉದಾಹರಣೆಗೆ ಒಂದು ಫಂಡ್ನ NAV ₹100 ಇದ್ದಾಗ, ಅವರು ₹5 ಡಿವಿಡೆಂಡ್ ಘೋಷಿಸಿದರೆ, ಮರುದಿನವೇ ಆ ಫಂಡ್ನ NAV ₹95 ಕ್ಕೆ ಇಳಿಯುತ್ತದೆ. ಅಂದರೆ ನಿಮ್ಮ ಸ್ವಂತ ಬಂಡವಾಳವನ್ನೇ ಹಿಂಪಡೆದು ನಿಮಗೆ ಕೊಡಲಾಗುತ್ತದೆ.
2020 ರ ನಂತರದ ತೆರಿಗೆ ನಿಯಮಾವಳಿ ಆಘಾತ:
ಈ ಹಿಂದೆ ಡಿವಿಡೆಂಡ್ ತೆರಿಗೆ ಮುಕ್ತವಾಗಿತ್ತು. ಆದರೆ ಈಗ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ನೀಡುವ ಪ್ರತಿ ರೂಪಾಯಿ ಡಿವಿಡೆಂಡ್ ನಿಮ್ಮ ವೈಯಕ್ತಿಕ ಆದಾಯಕ್ಕೆ ಸೇರುತ್ತದೆ ಮತ್ತು ನಿಮ್ಮ ಇನ್ಕಮ್ ಟ್ಯಾಕ್ಸ್ ಸ್ಲ್ಯಾಬ್ ಪ್ರಕಾರ (30% + 4% ಸೆಸ್ = 31.2%) ತೆರಿಗೆ ಕಟ್ಟಬೇಕಾಗುತ್ತದೆ!
ಅದೇ ನೀವು Growth Option ಆರಿಸಿಕೊಂಡರೆ: ಹಣ ಫಂಡ್ನಲ್ಲೇ ಉಳಿದು ಚಕ್ರಬಡ್ಡಿ (Compounding) ರೀತಿಯಲ್ಲಿ ಬೆಳೆಯುತ್ತದೆ. ನೀವು ಯೂನಿಟ್ ಮಾರುವವರೆಗೂ ₹1 ತೆರಿಗೆಯೂ ಇರುವುದಿಲ್ಲ. ದೀರ್ಘಾವಧಿ ಬಂಡವಾಳ ಲಾಭದ ತೆರಿಗೆ (LTCG) ಕೇವಲ 12.5% ಮಾತ್ರ, ಅದರಲ್ಲಿಯೂ ವರ್ಷಕ್ಕೆ ₹1.25 ಲಕ್ಷದವರೆಗಿನ ಲಾಭ ಸಂಪೂರ್ಣ ತೆರಿಗೆ ಮುಕ್ತ!
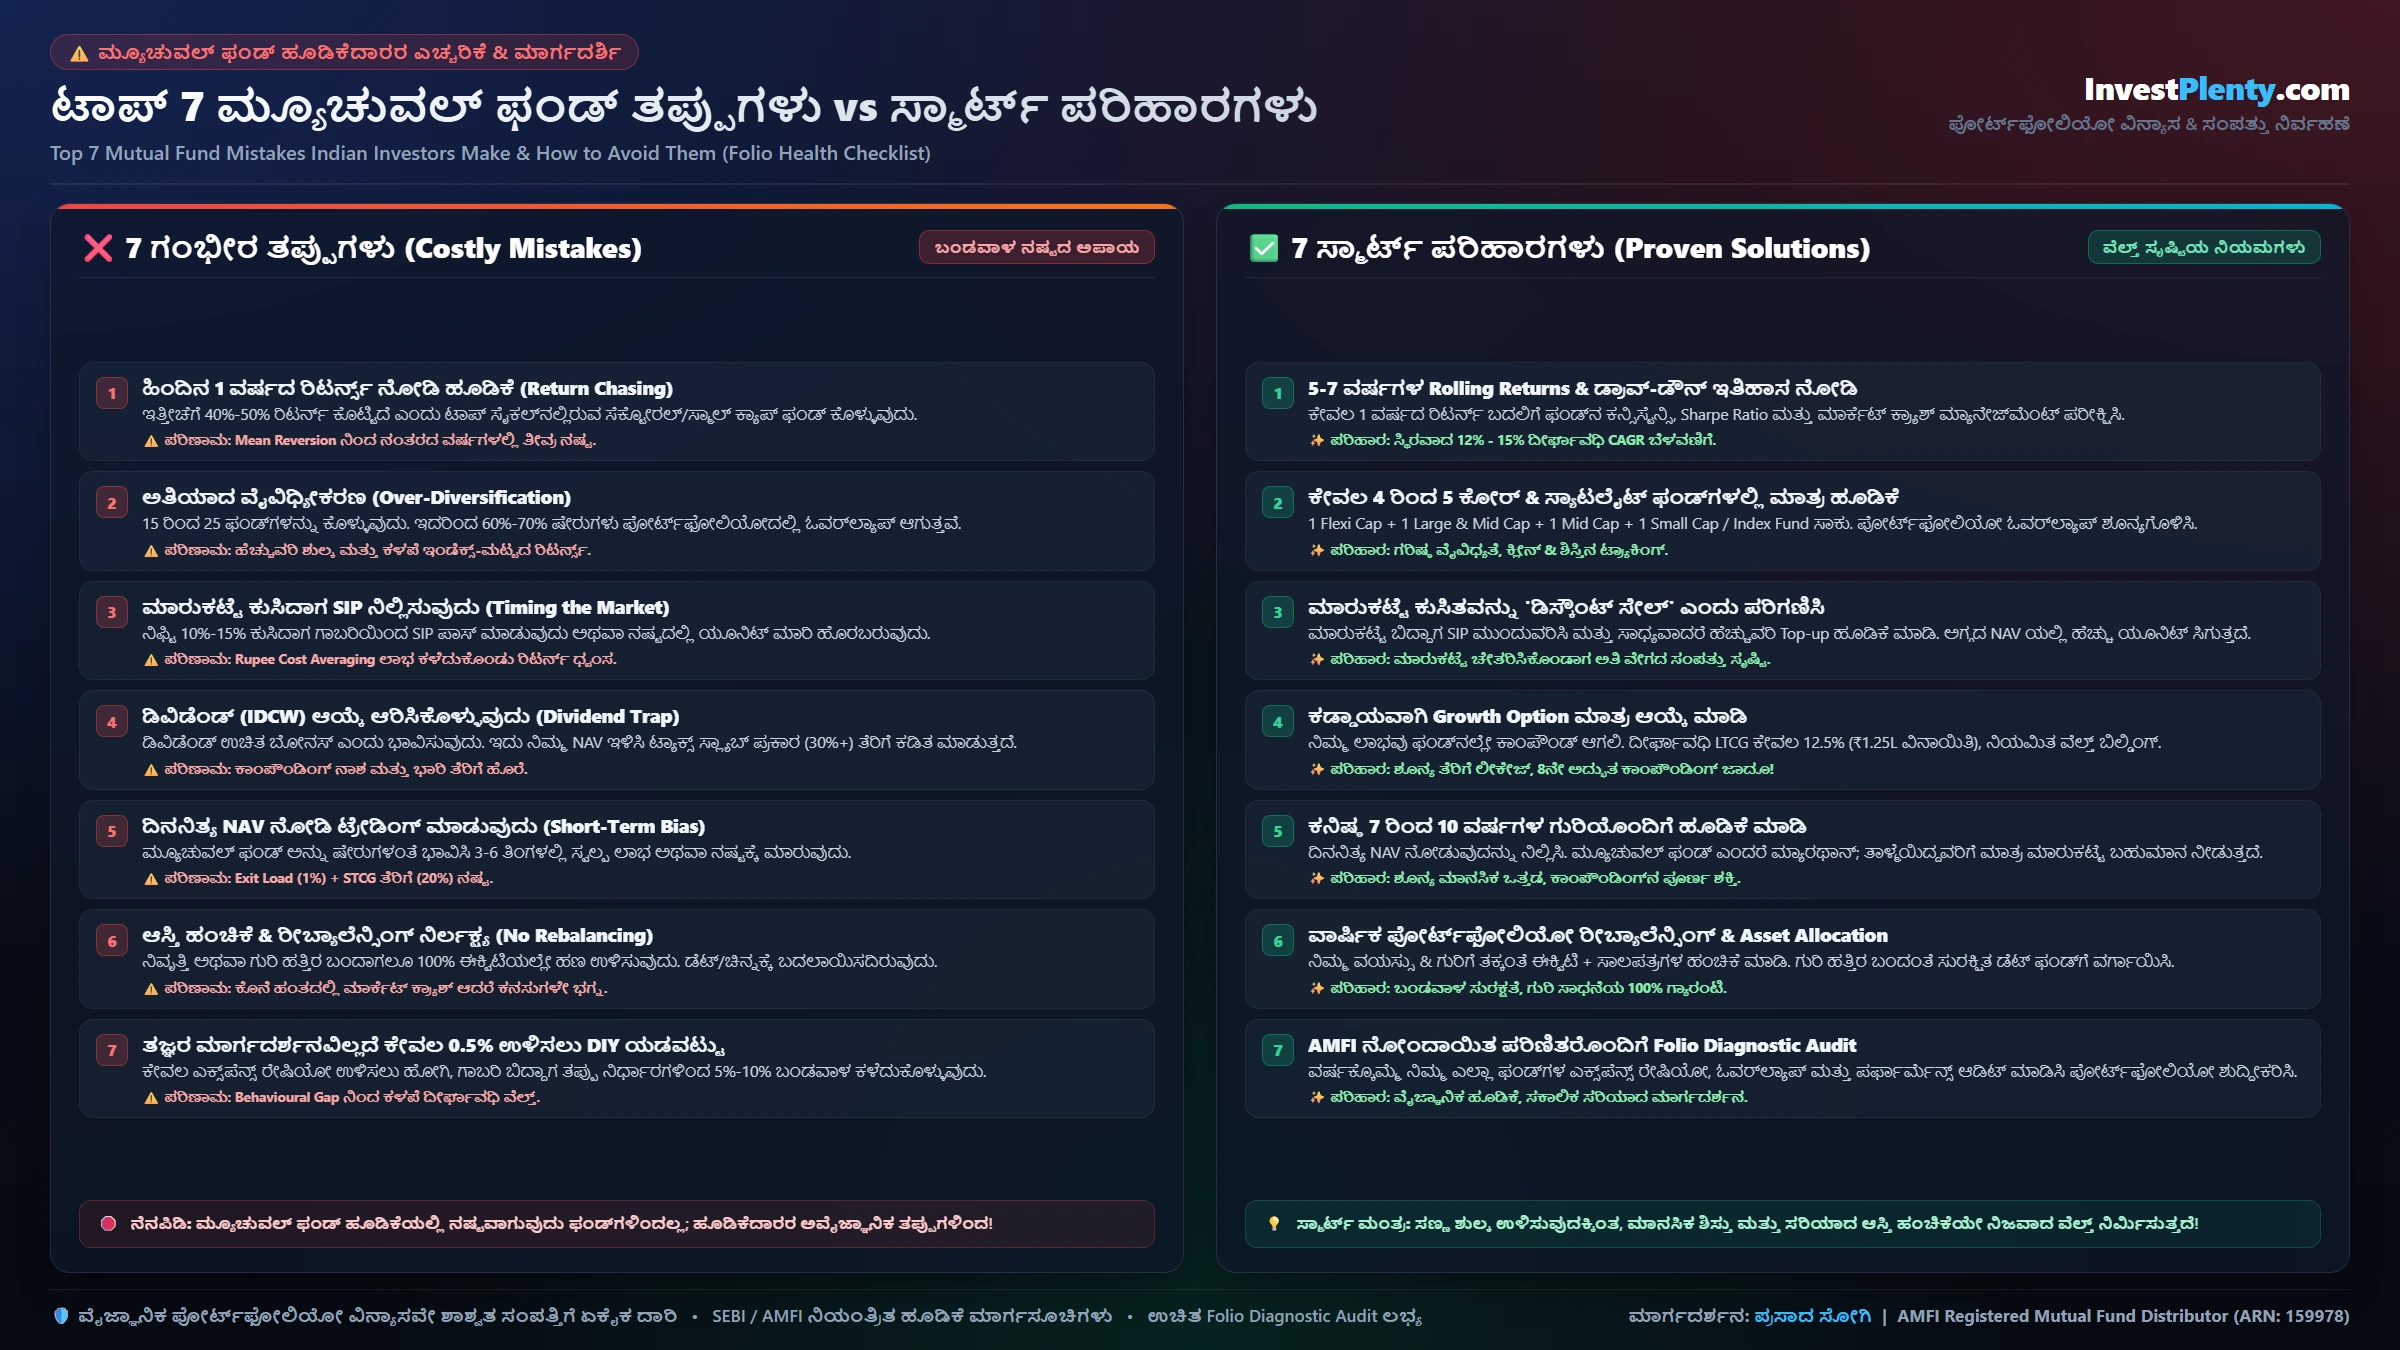
ತಪ್ಪು 5: ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಅನ್ನು ಷೇರುಗಳಂತೆ ಟ್ರೇಡಿಂಗ್ ಮಾಡುವುದು (Short-Term Trading Bias)
ಸ್ಮಾರ್ಟ್ಫೋನ್ ಆಪ್ಗಳು ಬಂದ ಮೇಲೆ ಹೂಡಿಕೆದಾರರು ದಿನಕ್ಕೆ ಮೂರು ಬಾರಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ NAV ಪರಿಶೀಲಿಸುತ್ತಾರೆ! 3 ತಿಂಗಳಲ್ಲಿ 8% ಲಾಭ ಕಂಡ ತಕ್ಷಣ "ಲಾಭ ಬುಕ್ ಮಾಡಿಕೊಳ್ಳೋಣ" ಎಂದು ಮಾರುವುದು, ಅಥವಾ 6 ತಿಂಗಳಲ್ಲಿ 3% ನಷ್ಟ ಕಂಡಾಗ "ಈ ಫಂಡ್ ವೇಸ್ಟ್" ಎಂದು ಎಕ್ಸಿಟ್ ಆಗುವುದು.
ಇದರಿಂದಾಗುವ ಗಂಭೀರ ಹೊಡೆತಗಳು:
- Exit Load (1% ವರೆಗೆ): 1 ವರ್ಷದೊಳಗೆ ಈಕ್ವಿಟಿ ಫಂಡ್ ಯೂನಿಟ್ ಮಾರಿದರೆ ಫಂಡ್ ಹೌಸ್ಗಳು 1% ವರೆಗೆ ದಂಡ ವಿಧಿಸುತ್ತವೆ.
- ಶಾರ್ಟ್-ಟರ್ಮ್ ಕ್ಯಾಪಿಟಲ್ ಗೇನ್ಸ್ ಟ್ಯಾಕ್ಸ್ (STCG): 1 ವರ್ಷದೊಳಗಿನ ಲಾಭಕ್ಕೆ ಫ್ಲಾಟ್ 20% ತೆರಿಗೆ ಕಟ್ಟಬೇಕು.
- ಕಾಂಪೌಂಡಿಂಗ್ ನಾಶ: ಮ್ಯೂಚುವಲ್ ಫಂಡ್ನ ನೈಜ ಪವರ್ ಆರಂಭವಾಗುವುದೇ 7 ರಿಂದ 10 ವರ್ಷಗಳ ನಿರಂತರ ಹೂಡಿಕೆಯ ನಂತರ. ಪದೇ ಪದೇ ಹಣ ತೆಗೆಯುವುದರಿಂದ ಚಕ್ರಬಡ್ಡಿಯ ಬೆಳವಣಿಗೆಗೆ ಕೊಡಲಿಪೆಟ್ಟು ಬೀಳುತ್ತದೆ.
ತಪ್ಪು 6: ಆಸ್ತಿ ಹಂಚಿಕೆ & ರೀಬ್ಯಾಲೆನ್ಸಿಂಗ್ ನಿರ್ಲಕ್ಷಿಸುವುದು (No Asset Allocation & Rebalancing)
ಹಲವು ಹೂಡಿಕೆದಾರರು ತಮ್ಮ 100% ಉಳಿತಾಯವನ್ನು ಈಕ್ವಿಟಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳಲ್ಲೇ ಇಟ್ಟಿರುತ್ತಾರೆ. ಮಾರುಕಟ್ಟೆ ಚೆನ್ನಾಗಿರುವಾಗ ಇದು ಆಕರ್ಷಕವಾಗಿ ಕಂಡರೂ, ನಿಮ್ಮ ಹಣಕಾಸು ಗುರಿ ಹತ್ತಿರ ಬಂದಾಗ ಇದು ಮಾರಕವಾಗಬಹುದು.
💡 ನೈಜ ಸನ್ನಿವೇಶದ ಪಾಠ (Real Life Case Study):
ರಮೇಶ್ ಎಂಬ ಹೂಡಿಕೆದಾರ ತನ್ನ ಮಗಳ ವೈದ್ಯಕೀಯ ಶಿಕ್ಷಣಕ್ಕಾಗಿ 10 ವರ್ಷಗಳಿಂದ ಈಕ್ವಿಟಿ ಫಂಡ್ನಲ್ಲಿ SIP ಮಾಡುತ್ತಾ ₹40 ಲಕ್ಷ ನಿಧಿ ನಿರ್ಮಿಸಿದ್ದರು. ಮಗಳಿಗೆ ಅಡ್ಮಿಷನ್ ತೆಗೆದುಕೊಳ್ಳಲು ಕೇವಲ 4 ತಿಂಗಳು ಬಾಕಿ ಇರುವಾಗ ಕೋವಿಡ್ ಕ್ರ್ಯಾಶ್ ಸಂಭವಿಸಿ ಷೇರು ಮಾರುಕಟ್ಟೆ 35% ಕುಸಿಯಿತು! ಅವರ ₹40 ಲಕ್ಷ ಮೌಲ್ಯ ₹26 ಲಕ್ಷಕ್ಕೆ ಕುಸಿಯಿತು. ಆಸ್ತಿ ಹಂಚಿಕೆ ಮಾಡದೆ ಸಂಪೂರ್ಣ ಈಕ್ವಿಟಿಯಲ್ಲೇ ಉಳಿದಿದ್ದೇ ಈ ಬಿಕ್ಕಟ್ಟಿಗೆ ಕಾರಣ.
ವೈಜ್ಞಾನಿಕ ಪರಿಹಾರ (Glide Path & Rebalancing):
ನಿಮ್ಮ ಗುರಿಗೆ ಇನ್ನೂ 3 ವರ್ಷಗಳು ಬಾಕಿ ಇರುವಾಗಲೇ, ಹಂತ ಹಂತವಾಗಿ (STP ಮೂಲಕ) ಈಕ್ವಿಟಿ ಫಂಡ್ನಿಂದ ಹಣವನ್ನು ಸುರಕ್ಷಿತ Short Duration Debt Fund ಅಥವಾ Arbitrage Fund ಗೆ ವರ್ಗಾಯಿಸಬೇಕು. ಇದರಿಂದ ಗುರಿ ತಲುಪಿದಾಗ ಮಾರುಕಟ್ಟೆ ಕುಸಿದರೂ ನಿಮ್ಮ ಹಣಕ್ಕೆ ಕಿಂಚಿತ್ತೂ ಧಕ್ಕೆಯಾಗುವುದಿಲ್ಲ.
ತಪ್ಪು 7: ಕೇವಲ 0.5% ಉಳಿಸಲು ಹೋಗಿ ಮಾಡುವ DIY ತಪ್ಪುಗಳು (Direct Plan vs Regular Plan Reality)
ಇತ್ತೀಚಿನ ದಿನಗಳಲ್ಲಿ ಯೂಟ್ಯೂಬ್ ಮತ್ತು ಸಾಮಾಜಿಕ ಜಾಲತಾಣಗಳಲ್ಲಿ "ಕೇವಲ ಡೈರೆಕ್ಟ್ ಪ್ಲಾನ್ನಲ್ಲೇ ಹೂಡಿಕೆ ಮಾಡಿ, 1% ಕಮಿಷನ್ ಉಳಿಸಿ" ಎಂಬ ಪ್ರಚಾರ ವ್ಯಾಪಕವಾಗಿದೆ. ಡೈರೆಕ್ಟ್ ಪ್ಲಾನ್ನಲ್ಲಿ ಎಕ್ಸ್ಪೆನ್ಸ್ ರೇಷಿಯೋ ಕಡಿಮೆಯಿರುವುದು ನಿಜ. ಆದರೆ, ಹಣಕಾಸು ಶಿಸ್ತು ಮತ್ತು ಮಾರುಕಟ್ಟೆ ಜ್ಞಾನವಿಲ್ಲದ ಸಾಮಾನ್ಯ ಹೂಡಿಕೆದಾರರು ಸ್ವತಃ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಂಡಾಗ (DIY) ಎಡವುತ್ತಿರುವುದು ಎಲ್ಲಿ?
❌ ಸ್ವಯಂ ಹೂಡಿಕೆಯ ಅಪಾಯಗಳು (DIY Traps)
- ಮಾರುಕಟ್ಟೆ ಕುಸಿದಾಗ ಗಾಬರಿಯಿಂದ SIP ನಿಲ್ಲಿಸಿ 10% ನಷ್ಟ ಮಾಡಿಕೊಳ್ಳುವುದು.
- ಸೆಕ್ಟರ್ ರೊಟೇಷನ್ ತಿಳಿಯದೆ ಟಾಪ್ ಹಂತದಲ್ಲಿ ಕಳಪೆ ಫಂಡ್ಗಳನ್ನು ಕೊಳ್ಳುವುದು.
- ಪೋರ್ಟ್ಫೋಲಿಯೋ ಓವರ್ಲ್ಯಾಪ್ ಮತ್ತು ಟ್ಯಾಕ್ಸ್ ಹಾರ್ವೆಸ್ಟಿಂಗ್ ತಿಳಿಯದಿರುವುದು.
- ಕೇವಲ 0.75% ಉಳಿಸಲು ಹೋಗಿ ಬಿಹೇವಿಯರಲ್ ತಪ್ಪಿನಿಂದ 5% - 8% ರಿಟರ್ನ್ ಕಳೆದುಕೊಳ್ಳುವುದು.
✅ ನುರಿತ MFD ವಿತರಕರ ನೈಜ ಮೌಲ್ಯ
- ನಿಮ್ಮ ಗುರಿ ಮತ್ತು ರಿಸ್ಕ್ ಪ್ರೊಫೈಲ್ಗೆ ತಕ್ಕಂತೆ ವೈಜ್ಞಾನಿಕ ಫಂಡ್ ಆಯ್ಕೆ.
- ಮಾರುಕಟ್ಟೆ ಕುಸಿದಾಗ ಹೂಡಿಕೆದಾರರನ್ನು ನಿಯಂತ್ರಿಸಿ ಮಾನಸಿಕ ಶಿಸ್ತು ಕಾಪಾಡುವುದು.
- ವಾರ್ಷಿಕ ರೀಬ್ಯಾಲೆನ್ಸಿಂಗ್, ಟ್ಯಾಕ್ಸ್ ಗೇನ್ ಹಾರ್ವೆಸ್ಟಿಂಗ್ ಮತ್ತು ಫೋಲಿಯೋ ಕ್ಲೀನ್-ಅಪ್.
- ನಿವೃತ್ತಿ ಮತ್ತು ಮಕ್ಕಳ ಶಿಕ್ಷಣದ ಗುರಿಗಳನ್ನು ನಿಖರವಾಗಿ ತಲುಪಿಸುವ ಬದ್ಧತೆ.
8. ಹವ್ಯಾಸಿ ಹೂಡಿಕೆದಾರ vs ಸ್ಮಾರ್ಟ್ ಹೂಡಿಕೆದಾರರ ನೈಜ ವ್ಯತ್ಯಾಸ
| ಮಾನದಂಡ | ಹವ್ಯಾಸಿ ಹೂಡಿಕೆದಾರ (Mistake-Prone) | ಸ್ಮಾರ್ಟ್ ಹೂಡಿಕೆದಾರ (Scientific Investor) |
|---|---|---|
| ಫಂಡ್ ಆಯ್ಕೆಯ ಆಧಾರ | ಕಳೆದ 1 ವರ್ಷದ ರಿಟರ್ನ್ (Return Chasing) | 5-7 ವರ್ಷಗಳ Rolling Returns & ಡೌನ್ಸೈಡ್ ರಿಸ್ಕ್ |
| ಫಂಡ್ಗಳ ಸಂಖ್ಯೆ | 15 ರಿಂದ 25 ಫಂಡ್ಗಳು (Portfolio Overlap) | ಕೇವಲ 4 ರಿಂದ 5 ಕೋರ್ & ಸ್ಯಾಟಲೈಟ್ ಫಂಡ್ಗಳು |
| ಮಾರ್ಕೆಟ್ ಕುಸಿದಾಗ ಪ್ರತಿಕ್ರಿಯೆ | ಗಾಬರಿಯಿಂದ SIP ನಿಲ್ಲಿಸುವುದು / ನಷ್ಟದಲ್ಲಿ ಎಕ್ಸಿಟ್ | SIP ಮುಂದುವರಿಕೆ + ಹೆಚ್ಚುವರಿ Top-up ಖರೀದಿ |
| ಯೋಜನೆಯ ಆಯ್ಕೆ | IDCW (ಡಿವಿಡೆಂಡ್ ಟ್ಯಾಕ್ಸ್ ಟ್ರ್ಯಾಪ್) | Growth Option (ಪೂರ್ಣ ಕಾಂಪೌಂಡಿಂಗ್ & ಕಡಿಮೆ ತೆರಿಗೆ) |
| ಹೂಡಿಕೆಯ ದಿಗಂತ | ದಿನನಿತ್ಯ NAV ಟ್ರ್ಯಾಕಿಂಗ್ (ಶಾರ್ಟ್-ಟರ್ಮ್ ಮನಸ್ಥಿತಿ) | ಕನಿಷ್ಠ 7 ರಿಂದ 10 ವರ್ಷಗಳ ದೀರ್ಘಾವಧಿ ದೃಷ್ಟಿಕೋನ |
| ಆಸ್ತಿ ಹಂಚಿಕೆ | 100% ಈಕ್ವಿಟಿ (ರೀಬ್ಯಾಲೆನ್ಸಿಂಗ್ ಶೂನ್ಯ) | ಈಕ್ವಿಟಿ + ಡೆಟ್ ಹಂಚಿಕೆ & ವಾರ್ಷಿಕ ರೀಬ್ಯಾಲೆನ್ಸಿಂಗ್ |
| ನಿರ್ವಹಣಾ ವಿಧಾನ | ಯಾವುದೇ ಪ್ಲಾನ್ ಇಲ್ಲದೆ DIY ಪ್ರಯೋಗಗಳು | ವೈಜ್ಞಾನಿಕ Folio Diagnostic Audit & ತಜ್ಞರ ಸಲಹೆ |
ಪ್ರಸಾದ ಸೋಗಿ ಅವರಿಂದ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಹೂಡಿಕೆ ತಂತ್ರಗಳು ಮತ್ತು ವೆಲ್ತ್ ಮಾಸ್ಟರ್ಕ್ಲಾಸ್ ವಿಡಿಯೋ
ಭಾರತೀಯ ಹೂಡಿಕೆದಾರರಿಗೆ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ತಪ್ಪುಗಳು, SIP ಶಿಸ್ತು, ಅಸೆಟ್ ಅಲೋಕೇಷನ್ ಮತ್ತು ದೀರ್ಘಾವಧಿ ವೆಲ್ತ್ ಮ್ಯಾನೇಜ್ಮೆಂಟ್ ಕುರಿತಾದ ಸಮಗ್ರ ಕನ್ನಡ ವಿಡಿಯೋ ವಿಶ್ಲೇಷಣೆ.
🩺 ನಿಮ್ಮ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಪೋರ್ಟ್ಫೋಲಿಯೋ ಆರೋಗ್ಯವಾಗಿದೆಯೇ? (Folio Diagnostic Audit)
ನಿಮ್ಮಲ್ಲಿ 10 ಕ್ಕೂ ಹೆಚ್ಚು ಫಂಡ್ಗಳಿವೆಯೇ? ನಿಮ್ಮ ಫಂಡ್ಗಳಲ್ಲಿ ಅನಗತ್ಯ ಪೋರ್ಟ್ಫೋಲಿಯೋ ಓವರ್ಲ್ಯಾಪ್ ಇದೆಯೇ? ನೀವು ಕಟ್ಟುತ್ತಿರುವ ಎಕ್ಸ್ಪೆನ್ಸ್ ರೇಷಿಯೋ ನಿಮ್ಮ ಗಳಿಕೆಯನ್ನು ನುಂಗಿಹಾಕುತ್ತಿದೆಯೇ?
ನಿಮ್ಮ CAS (Consolidated Account Statement) ಸ್ಟೇಟ್ಮೆಂಟ್ ಅನ್ನು ಪರಿಶೀಲಿಸಿ, ನಿಮ್ಮ ಫಂಡ್ಗಳ ಕ್ಲೀನ್-ಅಪ್ ಮತ್ತು ವೈಜ್ಞಾನಿಕ ರೀಬ್ಯಾಲೆನ್ಸಿಂಗ್ಗಾಗಿ AMFI ನೋಂದಾಯಿತ ವಿತರಕರಾದ ಪ್ರಸಾದ ಸೋಗಿ ಅವರೊಂದಿಗೆ ಉಚಿತ 1-on-1 Folio Diagnostic Audit ಗಾಗಿ ಇಂದೇ ಸಂಪರ್ಕಿಸಿ.
💬 ವಾಟ್ಸಾಪ್ ಮೂಲಕ ಉಚಿತ Folio Audit ಆರಂಭಿಸಿ (+91 72596 58038)ಪದೇ ಪದೇ ಕೇಳಲಾಗುವ ಪ್ರಶ್ನೆಗಳು (FAQ)

ಲೇಖಕರ ಬಗ್ಗೆ: ಪ್ರಸಾದ ಸೋಗಿ
ಪ್ರಸಾದ ಸೋಗಿ ಅವರು ಐಬಿಎಂ (IBM) ಮತ್ತು ಎಚ್ಪಿ (HP) ಸಂಸ್ಥೆಗಳಲ್ಲಿ 13+ ವರ್ಷಗಳ ಕಾಲ ಎಂಟರ್ಪ್ರೈಸ್ ಸಾಫ್ಟ್ವೇರ್ ಎಂಜಿನಿಯರ್ ಹಾಗೂ ಟೆಕ್ ಲೀಡ್ ಆಗಿ ಸೇವೆ ಸಲ್ಲಿಸಿದ ಅನುಭವ ಹೊಂದಿದ್ದಾರೆ. ಪ್ರಸ್ತುತ ಅವರು AMFI ನೋಂದಾಯಿತ ಹಣಕಾಸು ವಿತರಕರಾಗಿ, ಗಣಿತೀಯ ಮಾದರಿಗಳು ಮತ್ತು ಡೇಟಾ-ಚಾಲಿತ ವಿಶ್ಲೇಷಣೆಯೊಂದಿಗೆ ಸಾವಿರಾರು ಹೂಡಿಕೆದಾರರಿಗೆ ನಿವೃತ್ತಿ ಯೋಜನೆ, ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಪೋರ್ಟ್ಫೋಲಿಯೋ ವಿನ್ಯಾಸ ಮತ್ತು ಸಂಪತ್ತು ನಿರ್ವಹಣಾ ಸಲಹೆ ನೀಡುತ್ತಿದ್ದಾರೆ.