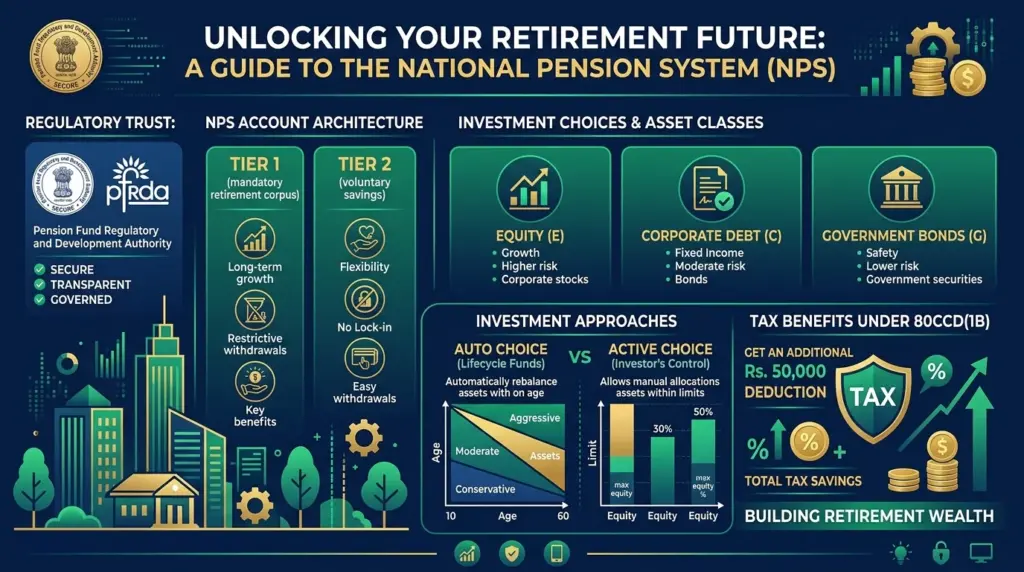
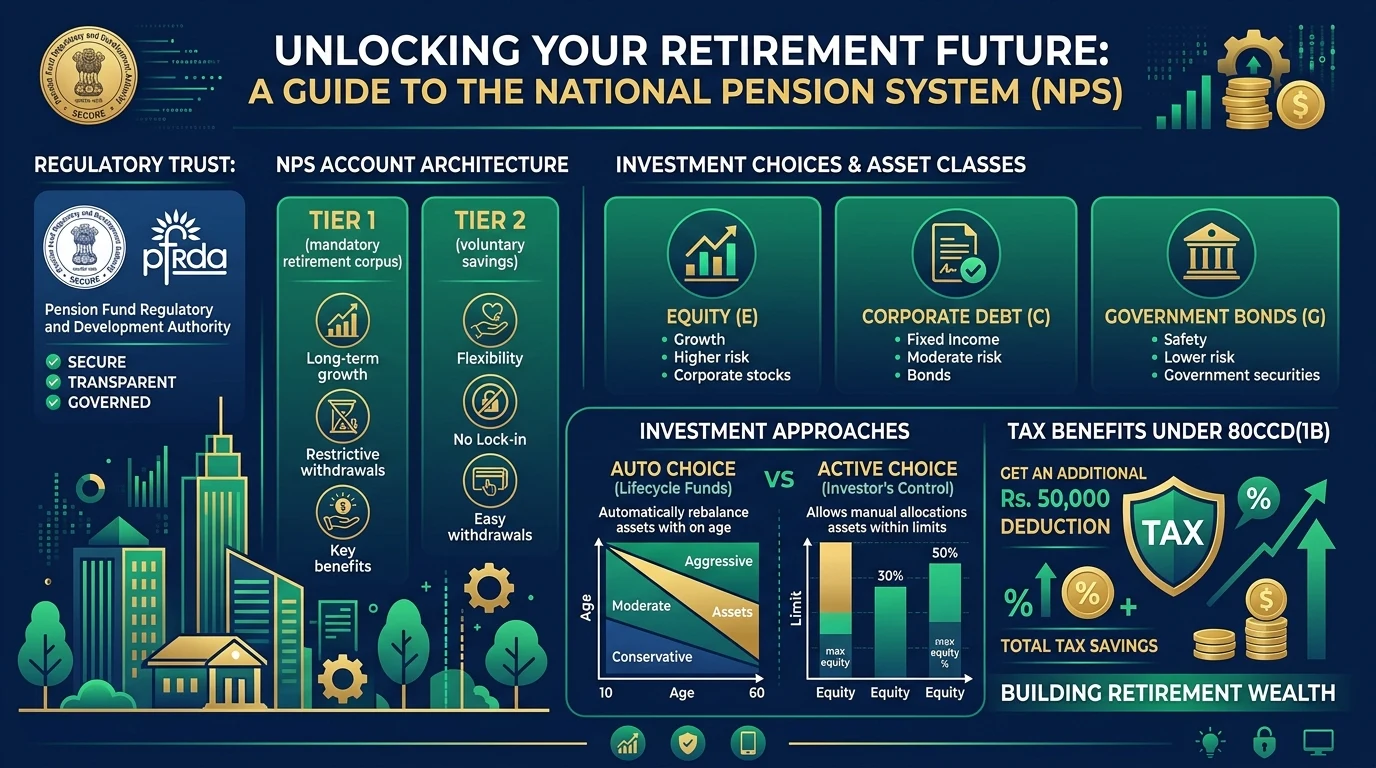
💡 ತ್ವರಿತ ಸಾರಾಂಶ: ಭಾರತೀಯ ಉದ್ಯೋಗಿಗಳು NPS ಬಗ್ಗೆ ತಿಳಿಯಲೇಬೇಕಾದ ಪ್ರಮುಖ ಸಂಗತಿಗಳು
- ಭಾರತದಲ್ಲೇ ಅತ್ಯಂತ ಕಡಿಮೆ ವೆಚ್ಚದ ನಿವೃತ್ತಿ ನಿಧಿ (Ultra-Low Cost): NPS ಫಂಡ್ ಮ್ಯಾನೇಜ್ಮೆಂಟ್ ವೆಚ್ಚವು ಕೇವಲ 0.09% ಆಗಿದೆ. ಸಾಂಪ್ರದಾಯಿಕ ಇನ್ಶೂರೆನ್ಸ್ ಪಾಲಿಸಿಗಳು ಅಥವಾ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳಿಗೆ ಹೋಲಿಸಿದರೆ ದೀರ್ಘಾವಧಿಯಲ್ಲಿ ವೆಚ್ಚ ಉಳಿತಾಯದಿಂದಲೇ ಅಪಾರ ಸಂಪತ್ತು ವೃದ್ಧಿಯಾಗುತ್ತದೆ.
- ಸೆಕ್ಷನ್ 80CCD(1B) ಅಡಿಯಲ್ಲಿ ₹50,000 ಹೆಚ್ಚುವರಿ ತೆರಿಗೆ ಉಳಿತಾಯ: ಸಾಮಾನ್ಯ 80C ಮಿತಿಯ (₹1.5 ಲಕ್ಷ) ಹೊರತಾಗಿ, NPS ನಲ್ಲಿ ಹೂಡುವ ₹50,000 ಮೊತ್ತಕ್ಕೆ ಸಂಪೂರ್ಣ ತೆರಿಗೆ ವಿನಾಯಿತಿ ಸಿಗುತ್ತದೆ. 30% ಟ್ಯಾಕ್ಸ್ ಸ್ಲ್ಯಾಬ್ನಲ್ಲಿರುವವರಿಗೆ ಪ್ರತಿ ವರ್ಷ ₹15,600 ನೇರ ನಗದು ಉಳಿತಾಯ ಲಭ್ಯ.
- ಆಟೋ ಚಾಯ್ಸ್ vs ಆಕ್ಟಿವ್ ಚಾಯ್ಸ್ ನಮ್ಯತೆ: ಹೂಡಿಕೆದಾರರು ತಾವೇ ಸ್ವತಃ ಈಕ್ವಿಟಿ (Equity Max 75%), ಕಾರ್ಪೊರೇಟ್ ಬಾಂಡ್ಗಳನ್ನು ನಿರ್ವಹಿಸಬಹುದು (Active Choice) ಅಥವಾ ವಯಸ್ಸಿಗೆ ತಕ್ಕಂತೆ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಷೇರು ಮಾರುಕಟ್ಟೆ ಅಪಾಯವನ್ನು ಕಡಿಮೆ ಮಾಡುವ ಲೈಫ್ಸೈಕಲ್ ಫಂಡ್ (Auto Choice LC75/LC50) ಆಯ್ಕೆ ಮಾಡಿಕೊಳ್ಳಬಹುದು.
- ನಿವೃತ್ತಿ ಸಮಯದಲ್ಲಿ 60% ತೆರಿಗೆ-ಮುಕ್ತ ಲಂಪ್ ಸಮ್: 60 ವರ್ಷ ತುಂಬಿದಾಗ ಸಂಗ್ರಹವಾದ ಒಟ್ಟು ನಿಧಿಯಲ್ಲಿ 60% ಹಣ ಸಂಪೂರ್ಣವಾಗಿ ತೆರಿಗೆ ರಹಿತವಾಗಿ (Tax-Free) ಕೈಸೇರುತ್ತದೆ; ಉಳಿದ 40% ಹಣದಿಂದ ಆಜೀವ ಮಾಸಿಕ ಪಿಂಚಣಿ (Annuity) ದೊರೆಯುತ್ತದೆ.
1. ನ್ಯಾಷನಲ್ ಪೆನ್ಷನ್ ಸಿಸ್ಟಮ್ (NPS) ಎಂದರೇನು? ಮೂಲ ಪರಿಕಲ್ಪನೆ
ನ್ಯಾಷನಲ್ ಪೆನ್ಷನ್ ಸಿಸ್ಟಮ್ (National Pension System - NPS) ಭಾರತ ಸರ್ಕಾರದಿಂದ ಪ್ರಾಯೋಜಿತವಾದ ಮತ್ತು PFRDA (Pension Fund Regulatory and Development Authority) ನಿಯಂತ್ರಣದಲ್ಲಿರುವ ಒಂದು ಸ್ವಯಂಪ್ರೇರಿತ, ದೀರ್ಘಾವಧಿಯ ನಿವೃತ್ತಿ ಹೂಡಿಕೆ ಯೋಜನೆಯಾಗಿದೆ.
ಪ್ರಾರಂಭದಲ್ಲಿ, ಅಂದರೆ 2004 ರಲ್ಲಿ ಈ ಯೋಜನೆಯನ್ನು ಸರ್ಕಾರಿ ನೌಕರರಿಗೆ ಮಾತ್ರ ಜಾರಿಗೆ ತರಲಾಗಿತ್ತು. ಆದರೆ ಮೇ 1, 2009 ರಿಂದ ಭಾರತದ ಪ್ರತಿಯೊಬ್ಬ ನಾಗರಿಕನಿಗೂ (18 ರಿಂದ 70 ವರ್ಷದೊಳಗಿನ ಖಾಸಗಿ ಕಂಪನಿ ಉದ್ಯೋಗಿಗಳು, ಸ್ವಯಂ ಉದ್ಯೋಗಿಗಳು, ವ್ಯಾಪಾರಿಗಳು ಮತ್ತು ಅನಿವಾಸಿ ಭಾರತೀಯರು - NRIs) ಈ ಯೋಜನೆಯನ್ನು ಮುಕ್ತಗೊಳಿಸಲಾಯಿತು.
NPS ನ ಮೂಲ ತತ್ವ ಅತ್ಯಂತ ಸರಳ: ನೀವು ಕೆಲಸ ಮಾಡುವ ವಯಸ್ಸಿನಲ್ಲಿ (Accumulation Phase) ಪ್ರತಿ ತಿಂಗಳು ಅಥವಾ ವರ್ಷಕ್ಕೆ ನಿಯಮಿತವಾಗಿ ಹಣವನ್ನು ಹೂಡಿಕೆ ಮಾಡುತ್ತೀರಿ. ಆ ಹಣವು ಈಕ್ವಿಟಿ ಷೇರುಗಳು ಮತ್ತು ಸರ್ಕಾರಿ ಬಾಂಡ್ಗಳಲ್ಲಿ ಬೆಳೆಯುತ್ತಾ ಬೃಹತ್ ನಿವೃತ್ತಿ ನಿಧಿಯಾಗಿ (Corpus) ಪರಿವರ್ತನೆಯಾಗುತ್ತದೆ. 60 ವರ್ಷ ತುಂಬಿದ ನಂತರ (Distribution Phase), ಆ ನಿಧಿಯಿಂದ ನಿಮಗೆ ಒಟ್ಟು ಮೊತ್ತದ ಬಂಡವಾಳ ಮತ್ತು ಜೀವನಪರ್ಯಂತ ಮಾಸಿಕ ಪಿಂಚಣಿ ದೊರೆಯುತ್ತದೆ.
2. ಭಾರತೀಯ ಉದ್ಯೋಗಿಗಳಿಗೆ ನಿವೃತ್ತಿ ಯೋಜನೆ ಏಕೆ ಅನಿವಾರ್ಯ?
ಭಾರತದಲ್ಲಿ ನಿವೃತ್ತಿ ಜೀವನದ ಬಗ್ಗೆ ಇರುವ ಅತಿ ದೊಡ್ಡ ತಪ್ಪು ಕಲ್ಪನೆಯೆಂದರೆ: "ನನ್ನ ಬಳಿ ಪಿಎಫ್ (EPF) ಇದೆ, ಫಿಕ್ಸೆಡ್ ಡೆಪಾಸಿಟ್ (FD) ಇದೆ ಅಥವಾ ಯಾವುದೋ ಸಾಂಪ್ರದಾಯಿಕ ಎಂಡೋವ್ಮೆಂಟ್ ಇನ್ಶೂರೆನ್ಸ್ ಪಾಲಿಸಿ ಇದೆ, ಅದು ನಿವೃತ್ತಿಗೆ ಸಾಕು" ಎಂದು ಭಾವಿಸುವುದು. ಆದರೆ ಕಟುವಾದ ವಾಸ್ತವವೇ ಬೇರೆ:
- ಹಣದುಬ್ಬರದ ರಾಕ್ಷಸ (Inflation): ಇಂದಿನ ತಿಂಗಳ ₹50,000 ಸಂಸಾರದ ಖರ್ಚು, ಕೇವಲ 6% ಸರಾಸರಿ ಹಣದುಬ್ಬರದಲ್ಲೂ ಮುಂದಿನ 25 ವರ್ಷಗಳಲ್ಲಿ ತಿಂಗಳಿಗೆ ₹2,15,000 ಕ್ಕೆ ಏರುತ್ತದೆ! ಕೇವಲ 6%-7% ಬಡ್ಡಿ ಕೊಡುವ ಫಿಕ್ಸೆಡ್ ಡೆಪಾಸಿಟ್ಗಳು ಹಣದುಬ್ಬರ ಮತ್ತು ತೆರಿಗೆಯ ನಂತರ ನಕಾರಾತ್ಮಕ ರಿಟರ್ನ್ಸ್ (Negative Real Returns) ನೀಡುತ್ತವೆ.
- ಹೆಚ್ಚುತ್ತಿರುವ ಆಯುಷ್ಯ (Longevity Risk): ವೈದ್ಯಕೀಯ ತಂತ್ರಜ್ಞಾನದ ಸುಧಾರಣೆಯಿಂದ ಭಾರತೀಯರ ಸರಾಸರಿ ಜೀವಿತಾವಧಿ 80 ರಿಂದ 85 ವರ್ಷಗಳಿಗೆ ತಲುಪುತ್ತಿದೆ. ಅಂದರೆ ನಿವೃತ್ತಿಯ ನಂತರ ಯಾವುದೇ ಸಕ್ರಿಯ ಆದಾಯವಿಲ್ಲದೆ ಕನಿಷ್ಠ 20 ರಿಂದ 25 ವರ್ಷಗಳ ಕಾಲ ಬದುಕಲು ಬೃಹತ್ ಮೊತ್ತ ಬೇಕು.
- ಸಾಮಾಜಿಕ ಭದ್ರತೆಯ ಕೊರತೆ: ಪಾಶ್ಚಿಮಾತ್ಯ ದೇಶಗಳಂತೆ ಭಾರತದಲ್ಲಿ ನಾಗರಿಕರಿಗೆ ಸಾರ್ವತ್ರಿಕ ಸರ್ಕಾರಿ ಪಿಂಚಣಿ ವ್ಯವಸ್ಥೆ ಇಲ್ಲ. ನಿಮ್ಮ ವೃದ್ಧಾಪ್ಯದ ವೈದ್ಯಕೀಯ ವೆಚ್ಚ ಮತ್ತು ಸ್ವಾಭಿಮಾನದ ಬದುಕಿಗೆ ನೀವೇ ಸಂಪೂರ್ಣ ಜವಾಬ್ದಾರರು.
3. NPS ಖಾತೆಯ ವಾಸ್ತುಶಿಲ್ಪ: ಟೈಯರ್ 1 vs ಟೈಯರ್ 2 ಖಾತೆಗಳ ವ್ಯತ್ಯಾಸ
NPS ಅಡಿಯಲ್ಲಿ ಖಾತೆ ತೆರೆದಾಗ ಪ್ರತಿಯೊಬ್ಬ ಚಂದಾದಾರರಿಗೆ 12-ಅಂಕಿಯ ಅನನ್ಯ PRAN (Permanent Retirement Account Number) ನೀಡಲಾಗುತ್ತದೆ. NPS ನಲ್ಲಿ ಎರಡು ಪ್ರಮುಖ ಖಾತೆ ವಿಧಗಳಿವೆ:
🏛️ ಟೈಯರ್ 1 ಖಾತೆ (Tier-1 Account)
ಇದು ಕಡ್ಡಾಯವಾದ ಮುಖ್ಯ ನಿವೃತ್ತಿ ಖಾತೆಯಾಗಿದೆ (Retirement Account). NPS ನ ಎಲ್ಲಾ ತೆರಿಗೆ ವಿನಾಯಿತಿಗಳು ಸಿಗುವುದು ಈ ಖಾತೆಗೆ ಮಾತ್ರ.
- ಲಾಕ್-ಇನ್ ಅವಧಿ: 60 ವರ್ಷ ತುಂಬುವವರೆಗೆ ಹಣ ಲಾಕ್ ಆಗಿರುತ್ತದೆ.
- ತೆರಿಗೆ ಲಾಭ: 80C + 80CCD(1B) ಅಡಿಯಲ್ಲಿ ₹2 ಲಕ್ಷದವರೆಗೆ ವಿನಾಯಿತಿ.
- ಕನಿಷ್ಠ ಹೂಡಿಕೆ: ಖಾತೆ ತೆರೆಯಲು ₹500, ವರ್ಷಕ್ಕೆ ಕನಿಷ್ಠ ₹1,000.
- ಉದ್ದೇಶ: ಕಟ್ಟುನಿಟ್ಟಾದ ಶಿಸ್ತಿನಿಂದ ನಿವೃತ್ತಿ ನಿಧಿ ನಿರ್ಮಿಸುವುದು.
💳 ಟೈಯರ್ 2 ಖಾತೆ (Tier-2 Account)
ಇದು ಐಚ್ಛಿಕವಾದ ಮುಕ್ತ ಉಳಿತಾಯ ಖಾತೆಯಾಗಿದೆ (Voluntary Savings Account). ಮ್ಯೂಚುವಲ್ ಫಂಡ್ನಂತೆಯೇ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತದೆ.
- ಯಾವುದೇ ಲಾಕ್-ಇನ್ ಇಲ್ಲ: ಯಾವಾಗ ಬೇಕಾದರೂ ಹಣ ಜಮೆ ಮಾಡಬಹುದು ಮತ್ತು ಹಿಂಪಡೆಯಬಹುದು.
- ತೆರಿಗೆ ಲಾಭ: ಸಾಮಾನ್ಯ ನಾಗರಿಕರಿಗೆ ಯಾವುದೇ ತೆರಿಗೆ ವಿನಾಯಿತಿ ಇರುವುದಿಲ್ಲ.
- ಅರ್ಹತೆ: ಸಕ್ರಿಯ ಟೈಯರ್-1 ಖಾತೆ ಹೊಂದಿರುವವರು ಮಾತ್ರ ತೆರೆಯಬಹುದು.
- ಉದ್ದೇಶ: ತುರ್ತು ನಿಧಿ ಅಥವಾ ಅಲ್ಪಾವಧಿ ಉಳಿತಾಯಕ್ಕೆ ಕಡಿಮೆ ವೆಚ್ಚದ ಮಾರ್ಗ.
| ಮಾನದಂಡ (Feature) | ಟೈಯರ್ 1 ಖಾತೆ (Tier-1) | ಟೈಯರ್ 2 ಖಾತೆ (Tier-2) |
|---|---|---|
| ಖಾತೆಯ ಸ್ವರೂಪ | ಕಡ್ಡಾಯ ನಿವೃತ್ತಿ ಖಾತೆ (Mandatory Pension) | ಐಚ್ಛಿಕ ಉಳಿತಾಯ ಖಾತೆ (Voluntary Savings) |
| ಲಾಕ್-ಇನ್ ಅವಧಿ | 60 ವರ್ಷದವರೆಗೆ (ಅಥವಾ ನಿವೃತ್ತಿ ವರೆಗೆ) | ಯಾವುದೇ ಲಾಕ್-ಇನ್ ಇಲ್ಲ (Zero Lock-in) |
| ತೆರಿಗೆ ವಿನಾಯಿತಿಗಳು | 80C, 80CCD(1B) ಮತ್ತು 80CCD(2) ಲಭ್ಯ | ಖಾಸಗಿ ಉದ್ಯೋಗಿಗಳಿಗೆ ಯಾವುದೇ ತೆರಿಗೆ ಲಾಭವಿಲ್ಲ |
| ಮೆಚ್ಯೂರಿಟಿ ನಿಯಮಗಳು | 60% ಲಂಪ್ ಸಮ್ (ತೆರಿಗೆ ಮುಕ್ತ) + 40% ಕಡ್ಡಾಯ ಪಿಂಚಣಿ | 100% ಹಣವನ್ನು ಯಾವಾಗ ಬೇಕಾದರೂ ಪೂರ್ಣ ಹಿಂಪಡೆಯಬಹುದು |
| ಕನಿಷ್ಠ ಆರಂಭಿಕ ಠೇವಣಿ | ₹500 | ₹1,000 |
4. ಆಕ್ಟಿವ್ ಚಾಯ್ಸ್ (Active Choice): ಆಸ್ತಿ ವರ್ಗಗಳು (Asset Classes E, C, G, A)
NPS ನ ಅತ್ಯಂತ ಶಕ್ತಿಶಾಲಿ ವೈಶಿಷ್ಟ್ಯವೆಂದರೆ ಹೂಡಿಕೆದಾರರಿಗೆ ತಮ್ಮ ಹಣವನ್ನು ಎಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಬೇಕೆಂಬುದನ್ನು ಆಯ್ಕೆ ಮಾಡುವ ಸ್ವಾತಂತ್ರ್ಯ ನೀಡುವುದು. ಇದರಲ್ಲಿ ಮೊದಲನೆಯ ಮಾರ್ಗವೇ ಆಕ್ಟಿವ್ ಚಾಯ್ಸ್ (Active Choice).
ಆಕ್ಟಿವ್ ಚಾಯ್ಸ್ನಲ್ಲಿ ನೀವು 4 ಪ್ರತ್ಯೇಕ ಆಸ್ತಿ ವರ್ಗಗಳಲ್ಲಿ (Asset Classes) ಹಣವನ್ನು ಹಂಚಿಕೆ ಮಾಡಬಹುದು:
📊 ಆಕ್ಟಿವ್ ಚಾಯ್ಸ್ನ 4 ಆಸ್ತಿ ವರ್ಗಗಳು (Asset Classes):
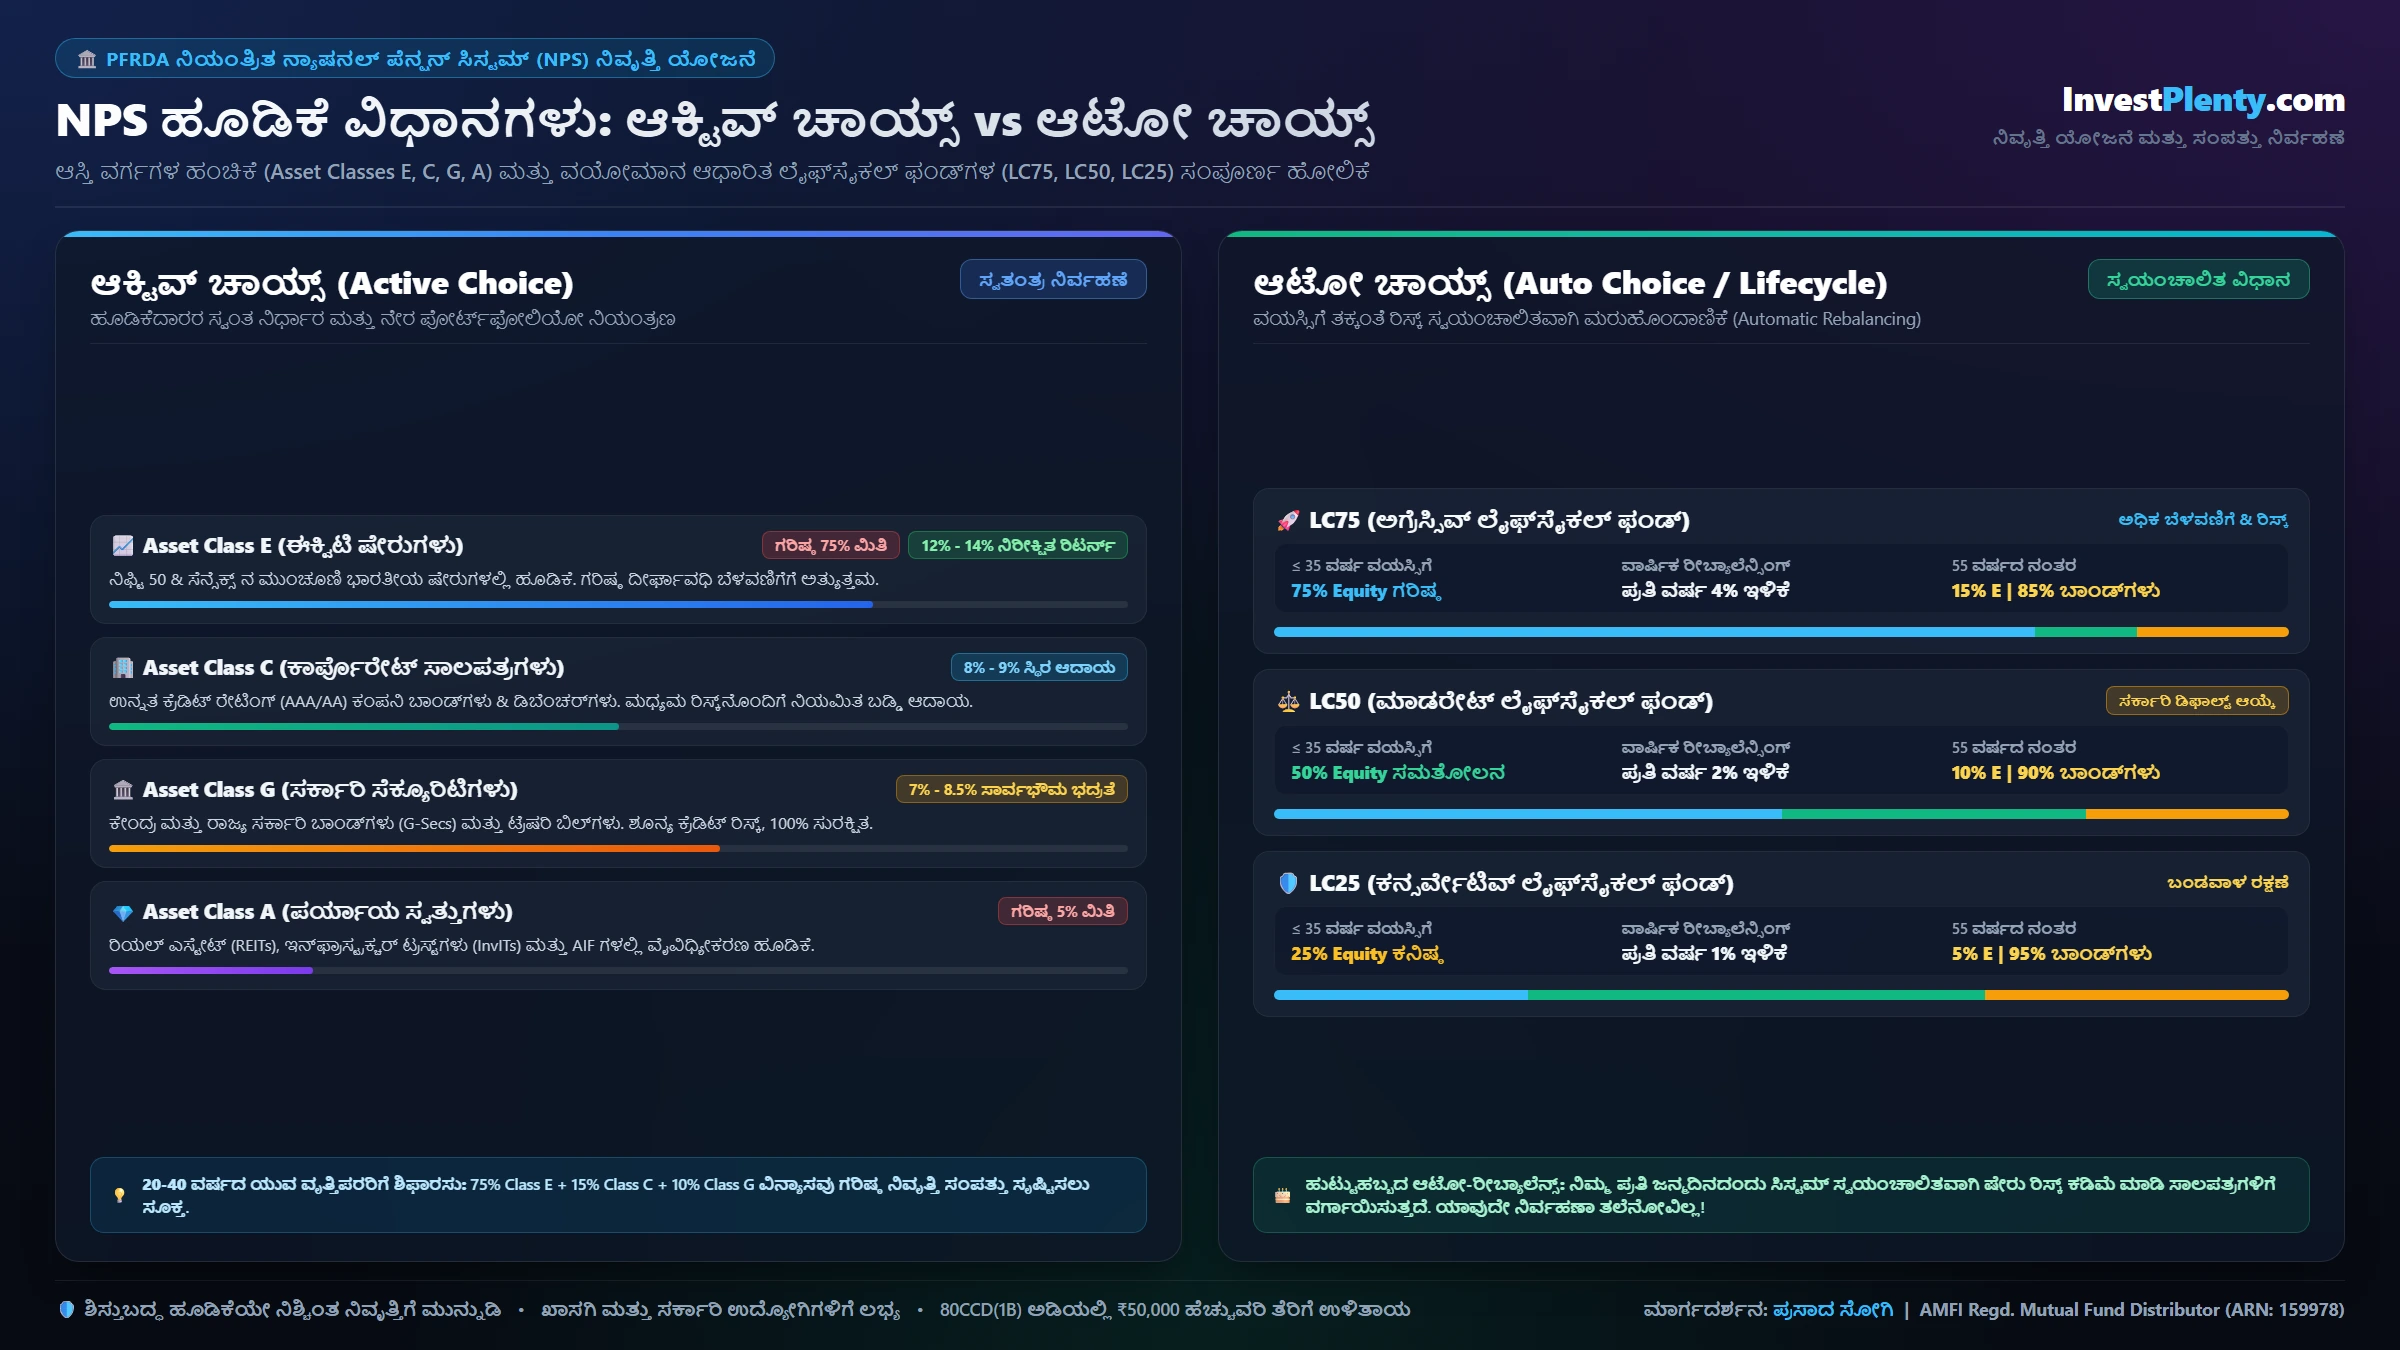
- Asset Class E (Equity / ಈಕ್ವಿಟಿ ಷೇರುಗಳು - ಗರಿಷ್ಠ 75%): ನಿಮ್ಮ ಹಣವನ್ನು ನಿಫ್ಟಿ 50 ಮತ್ತು ಬಿಎಸ್ಇ ಸೆನ್ಸೆಕ್ಸ್ ನ ಮುಂಚೂಣಿ ಭಾರತೀಯ ಷೇರುಗಳಲ್ಲಿ ಹೂಡಲಾಗುತ್ತದೆ. ಇದು ಗರಿಷ್ಠ ದೀರ್ಘಾವಧಿ ರಿಟರ್ನ್ಸ್ (12% - 14% CAGR) ನೀಡುವ ಶಕ್ತಿ ಹೊಂದಿದೆ. ನಿಯಮಾವಳಿ ಪ್ರಕಾರ ಖಾಸಗಿ ಚಂದಾದಾರರಿಗೆ ಇದರಲ್ಲಿ ಗರಿಷ್ಠ 75% ವರೆಗೆ ಹೂಡಿಕೆ ಮಾಡಲು ಅನುಮತಿ ಇದೆ.
- Asset Class C (Corporate Debt / ಕಾರ್ಪೊರೇಟ್ ಸಾಲಪತ್ರಗಳು): ಸಾರ್ವಜನಿಕ ಮತ್ತು ಖಾಸಗಿ ವಲಯದ ಉನ್ನತ ಕ್ರೆಡಿಟ್ ರೇಟಿಂಗ್ (AAA/AA) ಹೊಂದಿರುವ ಕಂಪನಿಗಳ ಡಿಬೆಂಚರ್ ಮತ್ತು ಬಾಂಡ್ಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಲಾಗುತ್ತದೆ. ಇದು ಮಧ್ಯಮ ರಿಸ್ಕ್ನೊಂದಿಗೆ ಸ್ಥಿರ ಆದಾಯ (8% - 9% CAGR) ನೀಡುತ್ತದೆ.
- Asset Class G (Government Securities / ಸರ್ಕಾರಿ ಸೆಕ್ಯೂರಿಟಿಗಳು): ಕೇಂದ್ರ ಮತ್ತು ರಾಜ್ಯ ಸರ್ಕಾರಗಳ ಸೆಕ್ಯೂರಿಟಿಗಳು ಹಾಗೂ ಟ್ರೆಷರಿ ಬಿಲ್ಗಳು (G-Secs). ಇದು ಶೂನ್ಯ ಕ್ರೆಡಿಟ್ ರಿಸ್ಕ್ (ಸಾರ್ವಭೌಮ ಭದ್ರತೆ) ಹೊಂದಿದ್ದು, ಬಂಡವಾಳ ರಕ್ಷಣೆಗೆ ಅತ್ಯುತ್ತಮ (7% - 8.5% CAGR).
- Asset Class A (Alternative Assets / ಪರ್ಯಾಯ ಸ್ವತ್ತುಗಳು - ಗರಿಷ್ಠ 5%): ರಿಯಲ್ ಎಸ್ಟೇಟ್ ಇನ್ವೆಸ್ಟ್ಮೆಂಟ್ ಟ್ರಸ್ಟ್ಗಳು (REITs), ಇನ್ಫ್ರಾಸ್ಟ್ರಕ್ಚರ್ ಇನ್ವೆಸ್ಟ್ಮೆಂಟ್ ಟ್ರಸ್ಟ್ಗಳು (InvITs) ಮತ್ತು ಸೆಬಿ ನಿಯಂತ್ರಿತ AIF ಗಳಲ್ಲಿ ಹೂಡಿಕೆ. ಇದರಲ್ಲಿ ಗರಿಷ್ಠ 5% ಗೆ ಮಾತ್ರ ಮಿತಿ ಇದೆ.
ಆಕ್ಟಿವ್ ಚಾಯ್ಸ್ನಲ್ಲಿ ನಿಮ್ಮ ಪೋರ್ಟ್ಫೋಲಿಯೋ ವಿನ್ಯಾಸ:
ನೀವು 20 ರಿಂದ 40 ವರ್ಷ ವಯಸ್ಸಿನ ಯುವ ಹೂಡಿಕೆದಾರರಾಗಿದ್ದರೆ, ಆಕ್ಟಿವ್ ಚಾಯ್ಸ್ ಅಡಿಯಲ್ಲಿ 75% Equity (E) + 15% Corporate Debt (C) + 10% Government Bonds (G) ವಿನ್ಯಾಸವನ್ನು ಆಯ್ಕೆ ಮಾಡುವುದು ಗರಿಷ್ಠ ನಿವೃತ್ತಿ ಸಂಪತ್ತು ಸೃಷ್ಟಿಸಲು ಅತ್ಯಂತ ಪರಿಣಾಮಕಾರಿ ತಂತ್ರವಾಗಿದೆ.
5. ಆಟೋ ಚಾಯ್ಸ್ (Auto Choice / Lifecycle Funds) ಆಳವಾದ ವಿಶ್ಲೇಷಣೆ
ಪ್ರತಿಯೊಬ್ಬ ಹೂಡಿಕೆದಾರರಿಗೂ ಷೇರು ಮಾರುಕಟ್ಟೆಯನ್ನು ನಿರಂತರವಾಗಿ ಟ್ರ್ಯಾಕ್ ಮಾಡಲು ಅಥವಾ ಪೋರ್ಟ್ಫೋಲಿಯೋ ರೀಬ್ಯಾಲೆನ್ಸಿಂಗ್ (Rebalancing) ಮಾಡಲು ಸಮಯ ಅಥವಾ ಜ್ಞಾನವಿರುವುದಿಲ್ಲ. ಅಂತಹವರಿಗಾಗಿ PFRDA ವಿನ್ಯಾಸಗೊಳಿಸಿರುವ ಅತ್ಯದ್ಭುತ ವೈಶಿಷ್ಟ್ಯವೇ ಆಟೋ ಚಾಯ್ಸ್ (Lifecycle Funds).
ಆಟೋ ಚಾಯ್ಸ್ನಲ್ಲಿ ನಿಮ್ಮ ವಯಸ್ಸು ಹೆಚ್ಚಾದಂತೆ, ಷೇರು ಮಾರುಕಟ್ಟೆಯ ಅಪಾಯವನ್ನು (Equity Risk) ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಕಡಿಮೆ ಮಾಡಿ, ಸುರಕ್ಷಿತ ಸರ್ಕಾರಿ ಬಾಂಡ್ಗಳಿಗೆ ಹಣವನ್ನು ವರ್ಗಾಯಿಸಲಾಗುತ್ತದೆ. ಇದರಲ್ಲಿ ಮೂರು ವಿಧದ ಲೈಫ್ಸೈಕಲ್ ಫಂಡ್ಗಳಿವೆ:
1. ಅಗ್ರೆಸ್ಸಿವ್ ಲೈಫ್ಸೈಕಲ್ ಫಂಡ್ (Aggressive Life Cycle Fund - LC75)
ಇದು ಹೆಚ್ಚು ರಿಸ್ಕ್ ತೆಗೆದುಕೊಳ್ಳುವ ಮತ್ತು ಹೆಚ್ಚಿನ ದೀರ್ಘಾವಧಿ ರಿಟರ್ನ್ಸ್ ಬಯಸುವ ಯುವಕರಿಗೆ ಸೂಕ್ತವಾಗಿದೆ:
- 35 ವರ್ಷ ವಯಸ್ಸಿನವರೆಗೆ: ನಿಮ್ಮ ಪೋರ್ಟ್ಫೋಲಿಯೋದ 75% ಹಣ Equity (E) ನಲ್ಲೇ ಉಳಿಯುತ್ತದೆ, 10% Corporate Debt (C), ಮತ್ತು 15% Government Bonds (G).
- 35 ವರ್ಷದ ನಂತರ: ಪ್ರತಿ ವರ್ಷ ನಿಮ್ಮ ಹುಟ್ಟುಹಬ್ಬದಂದು ಈಕ್ವಿಟಿ ಪ್ರಮಾಣವು 4% ರಂತೆ ಕ್ರಮೇಣ ಕಡಿಮೆಯಾಗುತ್ತಾ ಹೋಗುತ್ತದೆ.
- 55 ವರ್ಷ ತಲುಪಿದಾಗ: ನಿಮ್ಮ ಈಕ್ವಿಟಿ ಪಾಲು ಕೇವಲ 15% ಕ್ಕೆ ಬಂದು ನಿಲ್ಲುತ್ತದೆ; ಉಳಿದ 85% ಹಣ ಸುರಕ್ಷಿತ ಬಾಂಡ್ಗಳಲ್ಲಿ ಭದ್ರವಾಗಿರುತ್ತದೆ.
2. ಮಾಡರೇಟ್ ಲೈಫ್ಸೈಕಲ್ ಫಂಡ್ (Moderate Life Cycle Fund - LC50 / ಡಿಫಾಲ್ಟ್ ಆಯ್ಕೆ)
ನೀವು ಖಾತೆ ತೆರೆಯುವಾಗ ಯಾವುದೇ ಆಯ್ಕೆಯನ್ನು ನಮೂದಿಸದಿದ್ದರೆ, ಸರ್ಕಾರವು ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಈ LC50 ಫಂಡ್ ಅನ್ನು ನಿಗದಿಪಡಿಸುತ್ತದೆ:
- 35 ವರ್ಷ ವಯಸ್ಸಿನವರೆಗೆ: ಪೋರ್ಟ್ಫೋಲಿಯೋದ 50% ಹಣ Equity (E), 30% Corporate Debt (C), ಮತ್ತು 20% Government Bonds (G).
- 35 ವರ್ಷದ ನಂತರ: ಪ್ರತಿ ವರ್ಷ 2% ಈಕ್ವಿಟಿ ಇಳಿಕೆಯಾಗುತ್ತದೆ.
- 55 ವರ್ಷ ತಲುಪಿದಾಗ: ಈಕ್ವಿಟಿ ಪಾಲು 10% ಗೆ ಇಳಿಯುತ್ತದೆ; 90% ಹಣ ಸಾಲಪತ್ರಗಳಲ್ಲಿ ಸುರಕ್ಷಿತವಾಗಿರುತ್ತದೆ.
3. ಕನ್ಸರ್ವೇಟಿವ್ ಲೈಫ್ಸೈಕಲ್ ಫಂಡ್ (Conservative Life Cycle Fund - LC25)
ಷೇರು ಮಾರುಕಟ್ಟೆಯ ಏರಿಳಿತಗಳನ್ನು ಸಹಿಸದ, ಅತ್ಯಂತ ಸಂಪ್ರದಾಯವಾದಿ ಹೂಡಿಕೆದಾರರಿಗೆ ಈ ಆಯ್ಕೆ:
- 35 ವರ್ಷ ವಯಸ್ಸಿನವರೆಗೆ: ಕೇವಲ 25% Equity (E), 45% Corporate Debt (C), ಮತ್ತು 30% Government Bonds (G).
- 35 ವರ್ಷದ ನಂತರ: ಪ್ರತಿ ವರ್ಷ 1% ಈಕ್ವಿಟಿ ಇಳಿಕೆಯಾಗುತ್ತದೆ.
- 55 ವರ್ಷ ತಲುಪಿದಾಗ: ಈಕ್ವಿಟಿ ಪಾಲು ಕೇವಲ 5% ಗೆ ಇಳಿಯುತ್ತದೆ.
| ಲೈಫ್ಸೈಕಲ್ ಫಂಡ್ | 35 ವರ್ಷದವರೆಗೆ ಗರಿಷ್ಠ Equity | 55 ವರ್ಷಕ್ಕೆ ಅಂತಿಮ Equity | ಸೂಕ್ತವಾದ ಹೂಡಿಕೆದಾರರ ಪ್ರೊಫೈಲ್ |
|---|---|---|---|
| LC75 (Aggressive) | 75% | 15% | 20-35 ವರ್ಷದ ಯುವ ವೃತ್ತಿಪರರು, ಹೆಚ್ಚಿನ ರಿಟರ್ನ್ಸ್ ಆಕಾಂಕ್ಷಿಗಳು |
| LC50 (Moderate - Default) | 50% | 10% | ಮಧ್ಯಮ ರಿಸ್ಕ್ ಸಹಿಷ್ಣುತೆ ಹೊಂದಿರುವ ಸಾಮಾನ್ಯ ಉದ್ಯೋಗಿಗಳು |
| LC25 (Conservative) | 25% | 5% | ರಿಸ್ಕ್ ವಿರೋಧಿಗಳು, ಬಂಡವಾಳ ರಕ್ಷಣೆಗೆ ಮೊದಲ ಆದ್ಯತೆ ನೀಡುವವರು |
6. ಆಟೋ vs ಆಕ್ಟಿವ್ ಚಾಯ್ಸ್: ನಿಮಗೆ ಯಾವುದು ಅತ್ಯುತ್ತಮ? (The Expert Verdict)
ಹೂಡಿಕೆದಾರರು ನಮ್ಮನ್ನು ಕೇಳುವ ಅತ್ಯಂತ ಸಾಮಾನ್ಯ ಪ್ರಶ್ನೆ: "ಪ್ರಸಾದ್ ಅವರೇ, ನಾನು ಆಟೋ ಚಾಯ್ಸ್ ತೆಗೆದುಕೊಳ್ಳಬೇಕೋ ಅಥವಾ ಆಕ್ಟಿವ್ ಚಾಯ್ಸ್ ತೆಗೆದುಕೊಳ್ಳಬೇಕೋ?"
🎯 ಪ್ರಸಾದ ಸೋಗಿ ಅವರ ಸ್ಪಷ್ಟ ತೀರ್ಪು:
- ನೀವು 20 ರಿಂದ 40 ವರ್ಷ ವಯಸ್ಸಿನವರಾಗಿದ್ದರೆ ಮತ್ತು ಹಣಕಾಸು ಜ್ಞಾನವಿದ್ದರೆ: ಖಂಡಿತವಾಗಿಯೂ ಆಕ್ಟಿವ್ ಚಾಯ್ಸ್ (Active Choice) ಆಯ್ಕೆಮಾಡಿ ಮತ್ತು ಗರಿಷ್ಠ 75% Equity (E) + 15% Corporate Debt (C) + 10% Govt Bonds (G) ನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿ. ಕಾರಣ, ಆಟೋ ಚಾಯ್ಸ್ನಲ್ಲಿ 35 ವರ್ಷ ದಾಟುತ್ತಿದ್ದಂತೆಯೇ ನಿಮ್ಮ ಈಕ್ವಿಟಿ ಕಡಿತವಾಗಲು ಶುರುವಾಗುತ್ತದೆ. ಆದರೆ 35 ರಿಂದ 45 ವರ್ಷದ ವಯಸ್ಸು ನಿಮ್ಮ ವೃತ್ತಿಜೀವನದ ಗರಿಷ್ಠ ಉಳಿತಾಯದ ಸಮಯವಾಗಿದ್ದು, ಈ ಸಮಯದಲ್ಲಿ ಹೆಚ್ಚಿನ ಈಕ್ವಿಟಿ ಎಕ್ಸ್ಪೋಶರ್ ಇರುವುದು ಕಾಂಪೌಂಡಿಂಗ್ ಬೆಳವಣಿಗೆಗೆ ಅತ್ಯಗತ್ಯ!
- ನಿಮಗೆ ಪೋರ್ಟ್ಫೋಲಿಯೋ ತಲೆಬಿಸಿ ಬೇಡ, ಸ್ವಯಂಚಾಲಿತ ಶಿಸ್ತು ಬೇಕು ಎನ್ನುವುದಾದರೆ: ನೀವು ಆಟೋ ಚಾಯ್ಸ್ ಅಡಿಯಲ್ಲಿ LC75 (Aggressive Life Cycle) ಆಯ್ಕೆ ಮಾಡಿಕೊಳ್ಳಿ. ಇದು ಡೀಫಾಲ್ಟ್ LC50 ಗಿಂತ ಉತ್ತಮ ರಿಟರ್ನ್ಸ್ ನೀಡುತ್ತದೆ ಮತ್ತು ನಿವೃತ್ತಿ ಸಮೀಪಿಸುತ್ತಿದ್ದಂತೆ ಅಪಾಯವನ್ನು ತಾನಾಗಿಯೇ ತಗ್ಗಿಸುತ್ತದೆ.
- ವರ್ಷಕ್ಕೆ 2 ಬಾರಿ ಬದಲಾವಣೆ ಅವಕಾಶ: ನೆನಪಿರಲಿ, ನೀವು ಆಯ್ದುಕೊಂಡ ಆಯ್ಕೆ ಶಾಶ್ವತವಲ್ಲ! PFRDA ನಿಯಮಗಳ ಪ್ರಕಾರ, ನೀವು ಯಾವುದೇ ಶುಲ್ಕವಿಲ್ಲದೆ ವರ್ಷಕ್ಕೆ 2 ಬಾರಿ ನಿಮ್ಮ ಅಸೆಟ್ ಅಲೋಕೇಶನ್ (Auto to Active or vice-versa) ಅನ್ನು ಆನ್ಲೈನ್ನಲ್ಲೇ ಉಚಿತವಾಗಿ ಬದಲಾಯಿಸಬಹುದು.
7. ಪೆನ್ಷನ್ ಫಂಡ್ ಮ್ಯಾನೇಜರ್ಗಳು (PFMs) & ಐತಿಹಾಸಿಕ ರಿಟರ್ನ್ಸ್
NPS ನಲ್ಲಿ ನಿಮ್ಮ ಹಣವನ್ನು ವೃತ್ತಿಪರ ಪೆನ್ಷನ್ ಫಂಡ್ ಮ್ಯಾನೇಜರ್ಗಳು (PFMs) ನಿರ್ವಹಿಸುತ್ತಾರೆ. ಪ್ರಸ್ತುತ ಭಾರತದಲ್ಲಿ 10 ಕ್ಕೂ ಹೆಚ್ಚು ಅಧಿಕೃತ PFM ಗಳು ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತಿವೆ:
- SBI Pension Funds Pvt. Ltd. (ಅತಿ ದೊಡ್ಡ ಮಾರುಕಟ್ಟೆ ಪಾಲು)
- HDFC Pension Management Co. Ltd.
- ICICI Prudential Pension Funds Management Co. Ltd.
- UTI Retirement Solutions Ltd.
- Kotak Mahindra Pension Fund Ltd.
- Aditya Birla Sun Life Pension Management Ltd.
- Axis Pension Fund Management Ltd.
- Tata Pension Management Ltd.
- Max Life Pension Fund Management Ltd.
ಐತಿಹಾಸಿಕ ರಿಟರ್ನ್ಸ್ ಅಂಕಿ-ಅಂಶಗಳು:
ಕಳೆದ 10 ರಿಂದ 15 ವರ್ಷಗಳ ದಾಖಲೆಗಳನ್ನು ಪರಿಶೀಲಿಸಿದಾಗ, NPS ಈಕ್ವಿಟಿ ಸ್ಕೀಮ್ಗಳು (Scheme E) ಸರಾಸರಿ 12.5% ರಿಂದ 14.2% ವಾರ್ಷಿಕ CAGR ರಿಟರ್ನ್ಸ್ ನೀಡಿವೆ. ಕಾರ್ಪೊರೇಟ್ ಡೆಟ್ (Scheme C) 8.5% - 9.5% ಮತ್ತು ಸರ್ಕಾರಿ ಬಾಂಡ್ಗಳು (Scheme G) 7.8% - 8.8% ರಿಟರ್ನ್ಸ್ ನೀಡಿವೆ. ನೀವು 75% ಈಕ್ವಿಟಿ ಪೋರ್ಟ್ಫೋಲಿಯೋ ಹೊಂದಿದ್ದರೆ, ದೀರ್ಘಾವಧಿಯಲ್ಲಿ ಒಟ್ಟಾರೆ 11.5% - 12.5% ಮಿಶ್ರಿತ ರಿಟರ್ನ್ಸ್ ನಿರೀಕ್ಷಿಸಬಹುದು.
ಇದಲ್ಲದೆ, ನೀವು ವರ್ಷಕ್ಕೆ 1 ಬಾರಿ ಯಾವುದೇ ವೆಚ್ಚವಿಲ್ಲದೆ ನಿಮ್ಮ ಪೆನ್ಷನ್ ಫಂಡ್ ಮ್ಯಾನೇಜರ್ ಅನ್ನು ಆನ್ಲೈನ್ನಲ್ಲಿ ಸುಲಭವಾಗಿ ಬದಲಾಯಿಸಿಕೊಳ್ಳಬಹುದು.
8. NPS ತೆರಿಗೆ ಪ್ರಯೋಜನಗಳು: 80CCD(1), 80CCD(1B) & 80CCD(2) ರಹಸ್ಯಗಳು
NPS ಭಾರತೀಯ ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆಯ ಅಡಿಯಲ್ಲಿ ಟ್ರಿಪಲ್ ಟ್ಯಾಕ್ಸ್ ಬೆನಿಫಿಟ್ (Triple Tax Benefit) ನೀಡುವ ಏಕೈಕ ಹೂಡಿಕೆ ಸಾಧನವಾಗಿದೆ:
💰 NPS ನಲ್ಲಿ ಲಭ್ಯವಿರುವ 3 ಹಂತದ ತೆರಿಗೆ ವಿನಾಯಿತಿಗಳು:
-
ಸೆಕ್ಷನ್ 80CCD(1) - ಸಾಮಾನ್ಯ 80C ಮಿತಿ:
ನಿಮ್ಮ ಸಂಬಳದ (ಬೇಸಿಕ್ + ಡಿಎ) ಗರಿಷ್ಠ 10% ರಷ್ಟು NPS ಹೂಡಿಕೆಯನ್ನು ಸೆಕ್ಷನ್ 80C ಯ ₹1.50 ಲಕ್ಷ ಮಿತಿಯೊಳಗೆ ತೆರಿಗೆ ವಿನಾಯಿತಿಗಾಗಿ ಕ್ಲೈಮ್ ಮಾಡಬಹುದು. -
ಸೆಕ್ಷನ್ 80CCD(1B) - ಹೆಚ್ಚುವರಿ ₹50,000 ಪ್ರತ್ಯೇಕ ವಿನಾಯಿತಿ (Exclusive Benefit):
ಇದು NPS ನ ಸೂಪರ್ ಪವರ್! ಸೆಕ್ಷನ್ 80C ಯ ₹1.5 ಲಕ್ಷ ಮಿತಿ ಸಂಪೂರ್ಣ ಮುಗಿದಿದ್ದರೂ ಸಹ, NPS ಟೈಯರ್-1 ಖಾತೆಗೆ ಹೂಡುವ ಹೆಚ್ಚುವರಿ ₹50,000 ಮೊತ್ತಕ್ಕೆ ಸಂಪೂರ್ಣ ತೆರಿಗೆ ವಿನಾಯಿತಿ ದೊರೆಯುತ್ತದೆ.- 30% ತೆರಿಗೆ ಬ್ರಾಕೆಟ್ನಲ್ಲಿರುವವರಿಗೆ ವಾರ್ಷಿಕ ₹15,600 ತೆರಿಗೆ ಉಳಿತಾಯ.
- 20% ತೆರಿಗೆ ಬ್ರಾಕೆಟ್ನಲ್ಲಿರುವವರಿಗೆ ವಾರ್ಷಿಕ ₹10,400 ತೆರಿಗೆ ಉಳಿತಾಯ.
-
ಸೆಕ್ಷನ್ 80CCD(2) - ಕಂಪನಿ / ಉದ್ಯೋಗದಾತರ ಕೊಡುಗೆ (Corporate NPS):
ನಿಮ್ಮ ಉದ್ಯೋಗದಾತರು (Employer) ನಿಮ್ಮ ಬೇಸಿಕ್ ಸ್ಯಾಲರಿಯ 10% ರಷ್ಟು (ಕೇಂದ್ರ ಸರ್ಕಾರಿ ನೌಕರರಿಗೆ 14%) ಹಣವನ್ನು ನೇರವಾಗಿ ನಿಮ್ಮ NPS ಖಾತೆಗೆ ಜಮೆ ಮಾಡಿದರೆ, ಆ ಪೂರ್ಣ ಮೊತ್ತವು ನಿಮ್ಮ ಒಟ್ಟು ತೆರಿಗೆಯೋಗ್ಯ ಆದಾಯದಿಂದ ಕಡಿತಗೊಳ್ಳುತ್ತದೆ! ಇದಕ್ಕೆ ₹1.5 ಲಕ್ಷದ ಯಾವುದೇ 80C ಮಿತಿ ಅನ್ವಯಿಸುವುದಿಲ್ಲ.
9. 60ನೇ ವಯಸ್ಸಿಗೆ ಮೆಚ್ಯೂರಿಟಿ ಮತ್ತು ಪಿಂಚಣಿ (Annuity) ನಿಯಮಗಳು
ನೀವು 60 ವರ್ಷ ವಯಸ್ಸನ್ನು ತಲುಪಿದಾಗ ನಿಮ್ಮ NPS ಖಾತೆಯು ಪಕ್ವಗೊಳ್ಳುತ್ತದೆ (Maturity). ಆಗ ನಿಧಿಯನ್ನು ಹೇಗೆ ಹಿಂಪಡೆಯಬಹುದು ಎಂಬ ನಿಯಮಗಳು ಇಲ್ಲಿವೆ:
- 60% ಲಂಪ್ ಸಮ್ (Lump Sum Withdrawal): ಒಟ್ಟು ಜಮೆಯಾದ ಮೊತ್ತದಲ್ಲಿ ಗರಿಷ್ಠ 60% ಹಣವನ್ನು ನೀವು ಒಂದೇ ಬಾರಿಗೆ ನಗದಾಗಿ ಹಿಂಪಡೆಯಬಹುದು ಮತ್ತು ಇದು ಸಂಪೂರ್ಣವಾಗಿ ತೆರಿಗೆ ಮುಕ್ತವಾಗಿದೆ (100% Tax-Free)! ಈ ಹಣವನ್ನು ನೀವು ಸಾಲ ಮುಕ್ತಾಯಕ್ಕೆ, ಮಕ್ಕಳ ಮದುವೆಗೆ ಅಥವಾ ನಮ್ಮ SIP Calculator ಮತ್ತು ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಎಸ್ಡಬ್ಲ್ಯೂಪಿ (SWP) ಯೋಜನೆಗಳಿಗೆ ಮರುಹೂಡಿಕೆ ಮಾಡಬಹುದು.
- 40% ಕಡ್ಡಾಯ ಆನ್ಯುಟಿ (Mandatory Annuity): ಉಳಿದ ಕನಿಷ್ಠ 40% ಹಣದಿಂದ ನೀವು ಅಧಿಕೃತ ಜೀವ ವಿಮಾ ಕಂಪನಿಗಳಿಂದ (LIC, HDFC Life, ICICI Pru Life, ಇತ್ಯಾದಿ) ಆನ್ಯುಟಿ ಪ್ಲಾನ್ ಖರೀದಿಸಬೇಕು. ಈ ಹಣದಿಂದ ನಿಮಗೆ ಜೀವನಪರ್ಯಂತ ಪ್ರತಿ ತಿಂಗಳು ಖಾತೆಗೆ ನೇರವಾಗಿ ಮಾಸಿಕ ಪಿಂಚಣಿ ಜಮೆಯಾಗುತ್ತದೆ. (ಗಮನಿಸಿ: ಬರುವ ಮಾಸಿಕ ಪಿಂಚಣಿ ನಿಮ್ಮ ಅಂದಿನ ಆದಾಯ ತೆರಿಗೆ ಸ್ಲ್ಯಾಬ್ ಪ್ರಕಾರ ತೆರಿಗೆಯೋಗ್ಯವಾಗಿರುತ್ತದೆ).
- ಒಟ್ಟು ನಿಧಿ ₹5 ಲಕ್ಷಕ್ಕಿಂತ ಕಡಿಮೆಯಿದ್ದರೆ: ಮೆಚ್ಯೂರಿಟಿ ಸಮಯದಲ್ಲಿ ನಿಮ್ಮ ಒಟ್ಟು NPS ನಿಧಿ ₹5 ಲಕ್ಷ ಅಥವಾ ಅದಕ್ಕಿಂತ ಕಡಿಮೆಯಿದ್ದರೆ, ಆನ್ಯುಟಿ ಖರೀದಿಸುವ ಅಗತ್ಯವಿಲ್ಲ; 100% ಹಣವನ್ನೂ ತೆರಿಗೆ-ಮುಕ್ತವಾಗಿ ನಗದಾಗಿ ಪಡೆಯಬಹುದು.
- 60 ವರ್ಷಕ್ಕಿಂತ ಮೊದಲೇ ಭಾಗಶಃ ಹಿಂಪಡೆಯುವಿಕೆ (Partial Withdrawal): ಖಾತೆ ತೆರೆದು 3 ವರ್ಷ ಪೂರೈಸಿದ ನಂತರ, ನಿಮ್ಮ ಸ್ವಂತ ಕೊಡುಗೆಯ 25% ರಷ್ಟು ಹಣವನ್ನು ಮಕ್ಕಳ ಉನ್ನತ ಶಿಕ್ಷಣ, ಮದುವೆ, ಗಂಭೀರ ಅನಾರೋಗ್ಯದ ಚಿಕಿತ್ಸೆ ಅಥವಾ ಮೊದಲ ಮನೆ ಖರೀದಿಗೆ ತೆರಿಗೆ ಮುಕ್ತವಾಗಿ ಗರಿಷ್ಠ 3 ಬಾರಿ ಹಿಂಪಡೆಯಬಹುದು.
10. NPS vs ಮ್ಯೂಚುವಲ್ ಫಂಡ್ SIP vs EPF vs PPF ಸಮಗ್ರ ಹೋಲಿಕೆ
ಭಾರತದಲ್ಲಿ ನಿವೃತ್ತಿಗಾಗಿ ಹಣ ಉಳಿಸಲು ಬಯಸುವ ಪ್ರತಿಯೊಬ್ಬರಿಗೂ ಈ 4 ಪ್ರಮುಖ ಉಳಿತಾಯ ಸಾಧನಗಳ ನಿಖರ ವ್ಯತ್ಯಾಸ ತಿಳಿದಿರಬೇಕು:
| ಮಾನದಂಡ | NPS (National Pension) | Equity Mutual Funds (SIP) | EPF (PF ಖಾತೆ) | PPF (ಸಾರ್ವಜನಿಕ ಭವಿಷ್ಯ ನಿಧಿ) |
|---|---|---|---|---|
| ನಿರೀಕ್ಷಿತ ವಾರ್ಷಿಕ ರಿಟರ್ನ್ಸ್ | 10% - 13% CAGR (ಮಾರುಕಟ್ಟೆ ಆಧಾರಿತ) | 12% - 15% CAGR (ಉನ್ನತ ಆಲ್ಫಾ) | 8.25% (ಸರ್ಕಾರ ನಿರ್ಧರಿತ) | 7.10% (ಸ್ಥಿರ ಬಡ್ಡಿ) |
| ಈಕ್ವಿಟಿ ಎಕ್ಸ್ಪೋಶರ್ | ಗರಿಷ್ಠ 75% ವರೆಗೆ | 100% ವರೆಗೆ | ಕೇವಲ 15% (ಇಟಿಎಫ್ ಮೂಲಕ) | 0% (ಶೂನ್ಯ ಈಕ್ವಿಟಿ) |
| ಲಿಕ್ವಿಡಿಟಿ / ಹಿಂಪಡೆಯುವಿಕೆ | ಕಡಿಮೆ (60 ವರ್ಷದವರೆಗೆ ಲಾಕ್-ಇನ್) | ಅತ್ಯುತ್ತಮ (ಯಾವಾಗ ಬೇಕಾದರೂ ಹಿಂಪಡೆಯಿರಿ) | ಮಧ್ಯಮ (ನಿಯಮಿತ ಷರತ್ತುಗಳು) | 15 ವರ್ಷಗಳ ಲಾಕ್-ಇನ್ |
| ತೆರಿಗೆ ವಿನಾಯಿತಿ (ಹೂಡಿಕೆಯಲ್ಲಿ) | ₹2.0 ಲಕ್ಷ (80C + 80CCD(1B)) | ELSS ನಲ್ಲಿ ₹1.5 ಲಕ್ಷ (80C) | ₹1.5 ಲಕ್ಷ (80C) | ₹1.5 ಲಕ್ಷ (80C) |
| ಮೆಚ್ಯೂರಿಟಿ ತೆರಿಗೆ | 60% ತೆರಿಗೆ ಮುಕ್ತ, 40% ಆನ್ಯುಟಿ | ವಾರ್ಷಿಕ ₹1.25L LTCG ವಿನಾಯಿತಿ, ನಂತರ 12.5% | ಸಂಪೂರ್ಣ ತೆರಿಗೆ ಮುಕ್ತ (ಶರತ್ತುಗಳೊಂದಿಗೆ) | ಸಂಪೂರ್ಣ ತೆರಿಗೆ ಮುಕ್ತ (EEE) |
| ಫಂಡ್ ಮ್ಯಾನೇಜ್ಮೆಂಟ್ ಶುಲ್ಕ | ಅತ್ಯಂತ ಕಡಿಮೆ (~0.09%) | 0.5% - 1.5% (ಮ್ಯೂಚುವಲ್ ಫಂಡ್) | ಕಡಿಮೆ | ಶೂನ್ಯ |
ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳ ಇತ್ತೀಚಿನ ಐತಿಹಾಸಿಕ ರಿಟರ್ನ್ಸ್ ಹೋಲಿಕೆಗಾಗಿ ನಮ್ಮ Mutual Fund Performance ಡ್ಯಾಶ್ಬೋರ್ಡ್ ಅನ್ನು ಪರಿಶೀಲಿಸಿ.
ಪ್ರಸಾದ ಸೋಗಿ ಅವರಿಂದ ಏನ್.ಪಿ.ಎಸ್ ಬಗ್ಗೆ ಸಂಪೂರ್ಣ ವಿಡಿಯೋ
ಭಾರತೀಯ ಹೂಡಿಕೆದಾರರಿಗೆ NPS, ಈಕ್ವಿಟಿ SIP ಮತ್ತು ನಿವೃತ್ತಿ ವೆಲ್ತ್ ಮ್ಯಾನೇಜ್ಮೆಂಟ್ ಕುರಿತಾದ ಸಮಗ್ರ ಕನ್ನಡ ವಿಡಿಯೋ ವಿಶ್ಲೇಷಣೆ.
🎯 ನಿಮ್ಮ ನಿವೃತ್ತಿ ಪೋರ್ಟ್ಫೋಲಿಯೋವನ್ನು ವೈಜ್ಞಾನಿಕವಾಗಿ ವಿನ್ಯಾಸಗೊಳಿಸಿ
ಕೇವಲ NPS ಅಥವಾ ಕೇವಲ ಪಿಎಫ್ ಮೇಲೆ ಮಾತ್ರ ಅವಲಂಬಿತರಾಗಬೇಡಿ. ನಿಮ್ಮ ಆದರ್ಶ ನಿವೃತ್ತಿ ಜೀವನಕ್ಕೆ NPS ನ ತೆರಿಗೆ ವಿನಾಯಿತಿ + ಶಿಸ್ತುಬದ್ಧ ಈಕ್ವಿಟಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ SIP + ಸರಿಯಾದ ಟರ್ಮ್ ಇನ್ಶೂರೆನ್ಸ್ ಸುರಕ್ಷತೆ ಮೂರೂ ಅತ್ಯಗತ್ಯ.
ನಿಮ್ಮ ಪ್ರಸ್ತುತ ವಯಸ್ಸು, ನಿವೃತ್ತಿ ಗುರಿ ಮತ್ತು ರಿಸ್ಕ್ ಪ್ರೊಫೈಲ್ಗೆ ತಕ್ಕಂತೆ ಆಟೋ ಚಾಯ್ಸ್ (LC75) ಅಥವಾ ಆಕ್ಟಿವ್ ಚಾಯ್ಸ್ (75% Equity) ಪೋರ್ಟ್ಫೋಲಿಯೋ ವಿನ್ಯಾಸಗೊಳಿಸಲು AMFI ನೋಂದಾಯಿತ ವಿತರಕರಾದ ಪ್ರಸಾದ ಸೋಗಿ ಅವರೊಂದಿಗೆ ನೇರವಾಗಿ ಸಮಾಲೋಚಿಸಿ.
💬 ವಾಟ್ಸಾಪ್ ಮೂಲಕ 1-on-1 ನಿವೃತ್ತಿ ಆಡಿಟ್ ಆರಂಭಿಸಿ (+91 72596 58038)12. ಪದೇ ಪದೇ ಕೇಳಲಾಗುವ ಪ್ರಶ್ನೆಗಳು (FAQ)
ಪ್ರಸಾದ ಸೋಗಿ ಅವರು InvestPlenty ಸಂಸ್ಥಾಪಕರಾಗಿದ್ದು, AMFI-ನೋಂದಾಯಿತ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ವಿತರಕರು ಮತ್ತು ನಿವೃತ್ತಿ ಪೋರ್ಟ್ಫೋಲಿಯೋ ತಂತ್ರಜ್ಞರಾಗಿದ್ದಾರೆ. InvestPlenty ಸ್ಥಾಪನೆಗೂ ಮುನ್ನ, ಪ್ರಸಾದ್ ಅವರು ಜಾಗತಿಕ ಐಟಿ ದೈತ್ಯ ಸಂಸ್ಥೆಗಳಾದ ಐಬಿಎಂ (IBM) ಮತ್ತು ಹ್ಯೂಲೆಟ್ ಪ್ಯಾಕರ್ಡ್ (Hewlett Packard - HP) ಗಳಲ್ಲಿ 13ಕ್ಕೂ ಅಧಿಕ ವರ್ಷಗಳ ಕಾಲ ಎಂಟರ್ಪ್ರೈಸ್ ಸಾಫ್ಟ್ವೇರ್ ಇಂಜಿನಿಯರ್ (Software Engineer) ಹಾಗೂ ಟೆಕ್ನಾಲಜಿ ಲೀಡ್ ಆಗಿ ಸೇವೆ ಸಲ್ಲಿಸಿದ್ದಾರೆ.
2007 ರಿಂದ ಭಾರತೀಯ ಬಂಡವಾಳ ಮಾರುಕಟ್ಟೆ ಮತ್ತು ನಿವೃತ್ತಿ ಯೋಜನೆಗಳಲ್ಲಿ ಆಳವಾದ ಅನುಭವ ಹೊಂದಿರುವ ಅವರು, ತಮ್ಮ ಸಾಫ್ಟ್ವೇರ್ ವಿಶ್ಲೇಷಣಾತ್ಮಕ ಶಿಸ್ತನ್ನು ಬಳಸಿ ಭಾರತೀಯ ಹೂಡಿಕೆದಾರರಿಗೆ NPS, ಈಕ್ವಿಟಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಮತ್ತು ರಿಸ್ಕ್-ಪ್ರೊಟೆಕ್ಷನ್ ಸಂಯೋಜಿತ ದೀರ್ಘಾವಧಿಯ ಸಂಪತ್ತು ಸೃಷ್ಟಿ ಪೋರ್ಟ್ಫೋಲಿಯೋ ನಿರ್ಮಾಣದಲ್ಲಿ ವೈಜ್ಞಾನಿಕ ಮಾರ್ಗದರ್ಶನ ನೀಡುತ್ತಿದ್ದಾರೆ.