💡 ತ್ವರಿತ ಸಾರಾಂಶ: ಭಾರತೀಯ ಹೂಡಿಕೆದಾರರು ತಿಳಿಯಲೇಬೇಕಾದ ವಾಸ್ತವ
- 3 ರಿಂದ 5 ಫಂಡ್ಗಳ ಸುವರ್ಣ ನಿಯಮ (Golden Rule): ಯಾವುದೇ ಹೂಡಿಕೆದಾರರಿಗೆ—ಅವರ ಹೂಡಿಕೆ ತಿಂಗಳಿಗೆ ₹5,000 ಆಗಿರಲಿ ಅಥವಾ ₹5 ಕೋಟಿ ಆಗಿರಲಿ—ಗರಿಷ್ಠ 3 ರಿಂದ 5 ಉತ್ತಮ ಗುಣಮಟ್ಟದ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳೇ ಸಂಪೂರ್ಣ ಡೈವರ್ಸಿಫಿಕೇಶನ್ ನೀಡಲು ಸಾಕು.
- ಓವರ್-ಡೈವರ್ಸಿಫಿಕೇಶನ್ (Over-Diversification) ಎಂಬ ಮೋಸ: 15 ರಿಂದ 25 ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳಲ್ಲಿ ಹಣ ಹೂಡುವುದರಿಂದ ರಿಸ್ಕ್ ಕಡಿಮೆಯಾಗುವುದಿಲ್ಲ; ಬದಲಿಗೆ ಪೋರ್ಟ್ಫೋಲಿಯೋ ರಿಟರ್ನ್ಸ್ ದುರ್ಬಲಗೊಳ್ಳುತ್ತದೆ. ಪೀಟರ್ ಲಿಂಚ್ ಇದನ್ನು 'Diworsification' (ಹಾಳುಗೆಡವುವಿಕೆ) ಎಂದು ಕರೆದಿದ್ದಾರೆ.
- ಪೋರ್ಟ್ಫೋಲಿಯೋ ಓವರ್ಲ್ಯಾಪ್ (Portfolio Overlap): ನೀವು 4 ಬೇರೆ ಬೇರೆ ಈಕ್ವಿಟಿ ಫಂಡ್ಗಳನ್ನು ಖರೀದಿಸಿದರೂ, ಅವುಗಳ ಒಳಗೆ 60% ರಿಂದ 75% ರಷ್ಟು ಅದೇ ರಿಲಯನ್ಸ್, ಎಚ್ಡಿಎಫ್ಸಿ ಬ್ಯಾಂಕ್, ಇನ್ಫೋಸಿಸ್ ಮತ್ತು ಐಸಿಐಸಿಐ ಬ್ಯಾಂಕ್ ಷೇರುಗಳೇ ಪುನರಾವರ್ತನೆಯಾಗುತ್ತವೆ! ನೀವು ಕೇವಲ ಡಬಲ್ ಎಕ್ಸ್ಪೆನ್ಸ್ ರೇಷಿಯೋ (Expense Ratio) ನೀಡುತ್ತಿದ್ದೀರಷ್ಟೇ.
- ಫೋಲಿಯೋ ಕ್ಲೀನ್-ಅಪ್ ಪರಿಹಾರ: ಅನಗತ್ಯ ಮತ್ತು ಕಳಪೆ ಪ್ರದರ್ಶನದ ಫಂಡ್ಗಳನ್ನು ಕತ್ತರಿಸಿ, ವಾರ್ಷಿಕ ₹1.25 ಲಕ್ಷದ ತೆರಿಗೆ-ಮುಕ್ತ LTCG ನಿಯಮವನ್ನು ಬಳಸಿ ಪೋರ್ಟ್ಫೋಲಿಯೋವನ್ನು 3-5 ಕೋರ್ ಫಂಡ್ಗಳಿಗೆ ಮರುಹೊಂದಿಸುವುದು (Consolidation) ಅತ್ಯಗತ್ಯ.
1. ನೀವು ಎಷ್ಟು ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳನ್ನು ಹೊಂದಿರಬೇಕು? (ಮೂಲ ನಿಯಮ)
ಭಾರತದಲ್ಲಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಹೂಡಿಕೆದಾರರನ್ನು ಕಾಡುವ ಅತ್ಯಂತ ಸಾಮಾನ್ಯ ಪ್ರಶ್ನೆಯೆಂದರೆ: "ನಾನು ಎಷ್ಟು ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಬೇಕು? (how many mutual funds should i invest in)".
ಹೆಚ್ಚಿನ ಆರಂಭಿಕ ಹೂಡಿಕೆದಾರರು ತಮ್ಮ ಸ್ನೇಹಿತರು, ಯೂಟ್ಯೂಬ್ ಫಿನ್ಫ್ಲುಯೆನ್ಸರ್ಗಳು ಅಥವಾ ಬ್ಯಾಂಕ್ ಮ್ಯಾನೇಜರ್ಗಳ ಮಾತು ಕೇಳಿ, ಪ್ರತಿ ತಿಂಗಳು ಹೊಸದೊಂದು ಫಂಡ್ನಲ್ಲಿ ಎಸ್ಐಪಿ (SIP) ಆರಂಭಿಸುತ್ತಾರೆ. ಕೆಲವೇ ವರ್ಷಗಳಲ್ಲಿ ಅವರ ಬಳಿ 15, 20 ಅಥವಾ 30 ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳ ದೊಡ್ಡ ಸಂಗ್ರಹವೇ ಏರ್ಪಡುತ್ತದೆ!
ಆದರೆ ಹಣಕಾಸು ತಜ್ಞರ ಮತ್ತು ಗಣಿತೀಯ ಪೋರ್ಟ್ಫೋಲಿಯೋ ಸಿದ್ಧಾಂತದ (Modern Portfolio Theory) ಪ್ರಕಾರ ನೇರ ಉತ್ತರ ಇಲ್ಲಿದೆ: ನೀವು ಗರಿಷ್ಠ 3 ರಿಂದ 5 ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳನ್ನು ಮಾತ್ರ ಹೊಂದಿರಬೇಕು!
ಏಕೆಂದರೆ, ಒಂದೇ ಒಂದು ಡೈವರ್ಸಿಫೈಡ್ ಈಕ್ವಿಟಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ (ಉದಾಹರಣೆಗೆ ಫ್ಲೆಕ್ಸಿ ಕ್ಯಾಪ್ ಅಥವಾ ಲಾರ್ಜ್ & ಮಿಡ್ ಕ್ಯಾಪ್ ಫಂಡ್) ಈಗಾಗಲೇ 50 ರಿಂದ 70 ವಿವಿಧ ಕಂಪನಿಗಳ ಷೇರುಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿರುತ್ತದೆ. ನೀವು 4 ವಿವಿಧ ಫಂಡ್ಗಳನ್ನು ಹೊಂದಿದ್ದರೆ, ನಿಮ್ಮ ಹಣ ಈಗಾಗಲೇ ಭಾರತದ 150 ರಿಂದ 200 ಪ್ರಮುಖ ಕಂಪನಿಗಳಲ್ಲಿ ಹರಡಿಕೊಂಡಿರುತ್ತದೆ! ಇದಕ್ಕಿಂತ ಹೆಚ್ಚು ಫಂಡ್ಗಳನ್ನು ಸೇರಿಸುವುದರಿಂದ ಯಾವುದೇ ಹೊಸ ಲಾಭ ಸಿಗುವುದಿಲ್ಲ.
2. ಓವರ್-ಡೈವರ್ಸಿಫಿಕೇಶನ್ (Over-Diversification) ಎಂದರೇನು? ಗುಪ್ತ ಅಪಾಯಗಳು
ಹೂಡಿಕೆಯಲ್ಲಿ 'ಡೈವರ್ಸಿಫಿಕೇಶನ್' (ವೈವಿಧ್ಯೀಕರಣ) ಒಳ್ಳೆಯದೇ. "ಎಲ್ಲಾ ಮೊಟ್ಟೆಗಳನ್ನು ಒಂದೇ ಬುಟ್ಟಿಯಲ್ಲಿ ಇಡಬೇಡಿ" ಎಂಬುದು ಹಳೆಯ ಗಾದೆ. ಆದರೆ ಭಾರತೀಯ ಹೂಡಿಕೆದಾರರು ಮಾಡುವ ತಪ್ಪು ಏನೆಂದರೆ, ಅವರು 20 ಬುಟ್ಟಿಗಳನ್ನು ಖರೀದಿಸಿ, ಎಲ್ಲಾ ಬುಟ್ಟಿಗಳಲ್ಲೂ ಒಂದೇ ರೀತಿಯ ಕೋಳಿ ಮೊಟ್ಟೆಗಳನ್ನೇ ಇಡುತ್ತಾರೆ! ಇದನ್ನು ಹಣಕಾಸು ಜಗತ್ತಿನಲ್ಲಿ ಓವರ್-ಡೈವರ್ಸಿಫಿಕೇಶನ್ (Over-Diversification) ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ.
ಓವರ್-ಡೈವರ್ಸಿಫಿಕೇಶನ್ನ 4 ಗುಪ್ತ ಅಪಾಯಗಳು:
- ಆಲ್ಫಾ ನಾಶ (Diluted Alpha & Average Returns): ನಿಮ್ಮ ಒಂದು ಫಂಡ್ 35% ಸೂಪರ್ ರಿಟರ್ನ್ ನೀಡಿದರೂ, ಉಳಿದ 15 ಫಂಡ್ಗಳ ಕಳಪೆ ಪ್ರದರ್ಶನದಿಂದಾಗಿ ನಿಮ್ಮ ಒಟ್ಟಾರೆ ಪೋರ್ಟ್ಫೋಲಿಯೋ ಕೇವಲ ನಿಫ್ಟಿ 50 ಇಂಡೆಕ್ಸ್ನಷ್ಟೇ ಸಾಧಾರಣ (11%-12%) ರಿಟರ್ನ್ ನೀಡುತ್ತದೆ.
- ಹೆಚ್ಚುವರಿ ಎಕ್ಸ್ಪೆನ್ಸ್ ರೇಷಿಯೋ ಶುಲ್ಕ (High Expense Ratios): ನೀವು 20 ಆಕ್ಟಿವ್ ಫಂಡ್ಗಳಲ್ಲಿ ಹಣ ಇಟ್ಟಾಗ, ವಾರ್ಷಿಕ ಸರಾಸರಿ 1.5% ರಿಂದ 2% ವರೆಗೆ ಮ್ಯಾನೇಜ್ಮೆಂಟ್ ಫೀಸ್ ನೀಡುತ್ತೀರಿ. ಇಂಡೆಕ್ಸ್ ಮಟ್ಟದ ರಿಟರ್ನ್ಸ್ಗೆ ಆಕ್ಟಿವ್ ಫಂಡ್ನ ದುಬಾರಿ ಶುಲ್ಕ ನೀಡುವುದು ಮೂರ್ಖತನ!
- ಪೋರ್ಟ್ಫೋಲಿಯೋ ಟ್ರ್ಯಾಕಿಂಗ್ ಗೊಂದಲ: 15-20 ಫಂಡ್ಗಳ ಸ್ಟೇಟ್ಮೆಂಟ್ಗಳು, ಕ್ಯಾಪಿಟಲ್ ಗೇನ್ಸ್ ಟ್ಯಾಕ್ಸ್ ರಿಪೋರ್ಟ್ಗಳು, ಡಿವಿಡೆಂಡ್ಗಳು ಮತ್ತು ಎನ್ಎವಿಗಳನ್ನು ಟ್ರ್ಯಾಕ್ ಮಾಡುವುದು ದೊಡ್ಡ ತಲೆನೋವಾಗಿ ಪರಿಣಮಿಸುತ್ತದೆ.
- ಕಳಪೆ ಫಂಡ್ಗಳ ನಿರ್ಲಕ್ಷ್ಯ: ನಿಮ್ಮ ಪೋರ್ಟ್ಫೋಲಿಯೋದಲ್ಲಿರುವ 5-6 ಫಂಡ್ಗಳು ಕಳೆದ 3 ವರ್ಷಗಳಿಂದ ಬೆಂಚ್ಮಾರ್ಕ್ಗಿಂತ ಕೆಟ್ಟದಾಗಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತಿದ್ದರೂ, ಅತಿಯಾದ ಗೊಂದಲದಿಂದಾಗಿ ನೀವು ಅವುಗಳನ್ನು ಗಮನಿಸುವುದೇ ಇಲ್ಲ.
ನಿಮ್ಮ ಪ್ರಸ್ತುತ ಹೂಡಿಕೆಗಳು ಮಾರುಕಟ್ಟೆಯನ್ನು ಮೀರಿ ಬೆಳೆಯುತ್ತಿವೆಯೇ ಅಥವಾ ಸರಾಸರಿಗಿಂತ ಕುಸಿಯುತ್ತಿವೆಯೇ ಎಂದು ತಿಳಿಯಲು ನಮ್ಮ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಪರ್ಫಾರ್ಮೆನ್ಸ್ (Mutual Fund Performance) ವಿಶ್ಲೇಷಣಾ ಮಾರ್ಗದರ್ಶಿಯನ್ನು ಓದಿ.
3. ಪೋರ್ಟ್ಫೋಲಿಯೋ ಓವರ್ಲ್ಯಾಪ್ ಟ್ರ್ಯಾಪ್: 10 ಫಂಡ್ಗಳು, ಆದರೆ ಅದೇ 15 ಷೇರುಗಳು!
ಹೂಡಿಕೆದಾರರು 10 ಬೇರೆ ಬೇರೆ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳನ್ನು ಖರೀದಿಸಿದಾಗ, ತಮಗೆ ಅದ್ಭುತವಾದ ರಕ್ಷಣೆ ಸಿಕ್ಕಿದೆ ಎಂದು ಭಾವಿಸುತ್ತಾರೆ. ಆದರೆ ನೈಜ ಪೋರ್ಟ್ಫೋಲಿಯೋ ಡೇಟಾವನ್ನು ಬಿಡಿಸಿ ನೋಡಿದಾಗ ಆಘಾತಕಾರಿ ಸತ್ಯ ಬೆಳಕಿಗೆ ಬರುತ್ತದೆ!
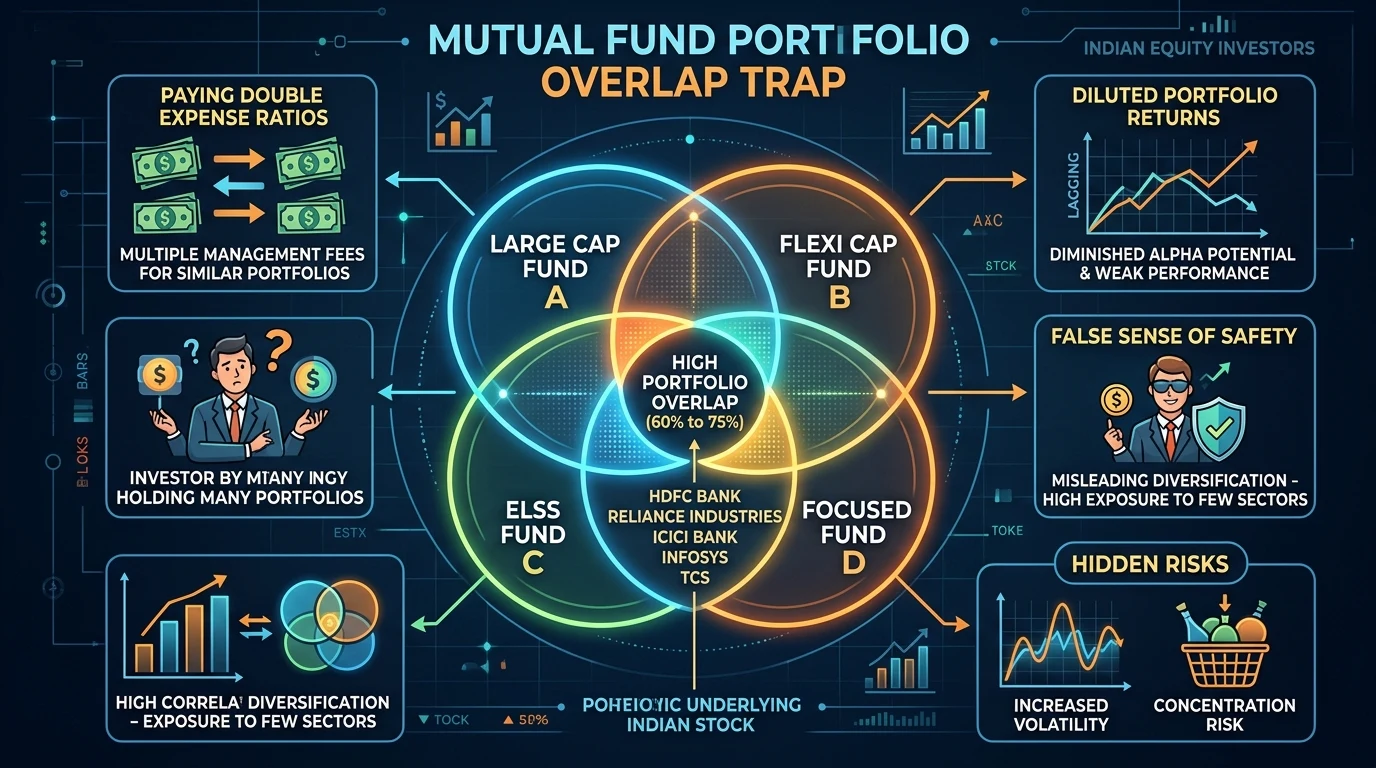
ಭಾರತದ ಪ್ರಮುಖ ಈಕ್ವಿಟಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳ ಪೋರ್ಟ್ಫೋಲಿಯೋವನ್ನು ಗಮನಿಸಿ:
- ಲಾರ್ಜ್ ಕ್ಯಾಪ್ ಫಂಡ್ ಎ (Large Cap Fund A) – 10% HDFC Bank, 9% Reliance, 8% ICICI Bank, 6% Infosys.
- ಫ್ಲೆಕ್ಸಿ ಕ್ಯಾಪ್ ಫಂಡ್ ಬಿ (Flexi Cap Fund B) – 9% ICICI Bank, 8% HDFC Bank, 7% Reliance, 5% TCS.
- ಇಎಲ್ಎಸ್ಎಸ್ ಟ್ಯಾಕ್ಸ್ ಸೇವರ್ ಸಿ (ELSS Fund C) – 8% HDFC Bank, 8% Reliance, 7% ICICI Bank, 5% Infosys.
- ಫೋಕಸ್ಡ್ ಫಂಡ್ ಡಿ (Focused Fund D) – 10% Reliance, 9% HDFC Bank, 8% ICICI Bank, 6% TCS.
ಇದರರ್ಥ, ನೀವು 4 ಪ್ರತ್ಯೇಕ ಫಂಡ್ಗಳಿಗೆ ಎಸ್ಐಪಿ ಹಣ ಕಟ್ಟುತ್ತಿದ್ದರೂ, ನಿಮ್ಮ ಶೇಕಡಾ 40% ರಿಂದ 50% ಹಣವು ಕೇವಲ ಅದೇ 5-6 ಬ್ಲೂಚಿಪ್ ಕಂಪನಿಗಳಲ್ಲೇ ಹೂಡಿಕೆಯಾಗುತ್ತಿದೆ! ನೀವು ಹೊಸ ಡೈವರ್ಸಿಫಿಕೇಶನ್ ಪಡೆಯುತ್ತಿಲ್ಲ; ಬದಲಿಗೆ ಅದೇ ಷೇರುಗಳನ್ನು 4 ಬೇರೆ ಬೇರೆ ಫಂಡ್ ಮ್ಯಾನೇಜರ್ಗಳ ಮೂಲಕ ಖರೀದಿಸಿ, ನಾಲ್ಕೂ ಜನರಿಗೆ ಪ್ರತ್ಯೇಕ ಶುಲ್ಕ ಪಾವತಿಸುತ್ತಿದ್ದೀರಿ.
ವಿವಿಧ ಫಂಡ್ಗಳನ್ನು ಸರಿಯಾಗಿ ಪರೀಕ್ಷಿಸಿ ಓವರ್ಲ್ಯಾಪ್ ತಪ್ಪಿಸಲು ನಮ್ಮ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳನ್ನು ತುಲನೆ ಮಾಡುವುದು (Comparing Mutual Funds) ಎಂಬ ವಿಶೇಷ ವಿಶ್ಲೇಷಣೆಯನ್ನು ಗಮನಿಸಿ.
4. ನಿಮ್ಮ ಎಸ್ಐಪಿ (SIP) ಮೊತ್ತಕ್ಕೆ ತಕ್ಕಂತೆ ಎಷ್ಟು ಫಂಡ್ಗಳು ಬೇಕು?
ಹೂಡಿಕೆಯ ಆರಂಭದಲ್ಲಿ ನಿಮ್ಮ ಮಾಸಿಕ ಎಸ್ಐಪಿ ಮೊತ್ತಕ್ಕೆ ಅನುಗುಣವಾಗಿ ಫಂಡ್ಗಳ ಸಂಖ್ಯೆಯನ್ನು ನಿಗದಿಪಡಿಸಬೇಕು. ಕೇವಲ ₹5,000 ಎಸ್ಐಪಿ ಹೊಂದಿರುವ ವ್ಯಕ್ತಿ 10 ಫಂಡ್ಗಳಲ್ಲಿ ತಲಾ ₹500 ಹೂಡುವುದು ಸಂಪೂರ್ಣ ನಿಷ್ಪ್ರಯೋಜಕ.
ಪ್ರಸಾದ ಸೋಗಿ ಅವರ ಗಣಿತೀಯ ಹಂಚಿಕೆ ನಿಯಮದ ಪ್ರಕಾರ ಶಿಫಾರಸು ಮಾಡಲಾದ ಮ್ಯಾಟ್ರಿಕ್ಸ್ ಇಲ್ಲಿದೆ:
| ಮಾಸಿಕ SIP ಮೊತ್ತ / ಪೋರ್ಟ್ಫೋಲಿಯೋ ಗಾತ್ರ | ಶಿಫಾರಸು ಮಾಡಿದ ಫಂಡ್ಗಳ ಸಂಖ್ಯೆ | ಸೂಕ್ತವಾದ ಫಂಡ್ ವರ್ಗಗಳು (Asset Classes) | ಹಂಚಿಕೆಯ ಉದ್ದೇಶ |
|---|---|---|---|
| ₹1,000 ರಿಂದ ₹5,000 / ತಿಂಗಳಿಗೆ | 1 ರಿಂದ 2 ಫಂಡ್ಗಳು | 1 ಫ್ಲೆಕ್ಸಿ ಕ್ಯಾಪ್ (Flexi Cap) ಅಥವಾ 1 ನಿಫ್ಟಿ 50 ಇಂಡೆಕ್ಸ್ ಫಂಡ್ | ಕನಿಷ್ಠ ವೆಚ್ಚದಲ್ಲಿ ವಿಶಾಲ ಮಾರುಕಟ್ಟೆ ಪ್ರವೇಶ ಮತ್ತು ಸರಳತೆ. |
| ₹5,000 ರಿಂದ ₹25,000 / ತಿಂಗಳಿಗೆ | 2 ರಿಂದ 3 ಫಂಡ್ಗಳು | 1 ಫ್ಲೆಕ್ಸಿ ಕ್ಯಾಪ್ + 1 ಲಾರ್ಜ್ & ಮಿಡ್ ಕ್ಯಾಪ್ + 1 ಮಿಡ್ ಕ್ಯಾಪ್ ಫಂಡ್ | ಸ್ಥಿರತೆಯ ಜೊತೆಗೆ ಆಲ್ಫಾ ರಿಟರ್ನ್ ಗಳಿಸುವ ಸಮತೋಲಿತ ಬೆಳವಣಿಗೆ. |
| ₹25,000 ರಿಂದ ₹1,00,000 / ತಿಂಗಳಿಗೆ | 3 ರಿಂದ 4 ಫಂಡ್ಗಳು | 1 ಫ್ಲೆಕ್ಸಿ ಕ್ಯಾಪ್ + 1 ಮಿಡ್ ಕ್ಯಾಪ್ + 1 ಸ್ಮಾಲ್ ಕ್ಯಾಪ್ + 1 ಹೈಬ್ರಿಡ್/ಡೆಬ್ಟ್ | ದೀರ್ಘಾವಧಿಯ ಗರಿಷ್ಠ ಸಂಪತ್ತು ಸೃಷ್ಟಿ ಮತ್ತು ಡೌನ್ಸೈಡ್ ರಕ್ಷಣೆ. |
| ₹1,00,000+ ಅಥವಾ ₹50 ಲಕ್ಷ+ ಕಾರ್ಪಸ್ | ಗರಿಷ್ಠ 4 ರಿಂದ 5 ಫಂಡ್ಗಳು | 1 ಫ್ಲೆಕ್ಸಿ ಕ್ಯಾಪ್ + 1 ಲಾರ್ಜ್ & ಮಿಡ್ + 1 ಮಿಡ್ ಕ್ಯಾಪ್ + 1 ಸ್ಮಾಲ್ ಕ್ಯಾಪ್ + 1 ಮಲ್ಟಿ-ಅಸೆಟ್ | ಹೆಚ್ಚಿನ ಮೊತ್ತಕ್ಕೂ ಸಹ 5ಕ್ಕಿಂತ ಹೆಚ್ಚು ಫಂಡ್ಗಳ ಅಗತ್ಯವಿಲ್ಲ! |
5. ಪ್ರಸಾದ ಸೋಗಿ ಅವರ ಯೂಟ್ಯೂಬ್ ಮಾಸ್ಟರ್ಕ್ಲಾಸ್: ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಹೂಡಿಕೆಯ ಸತ್ಯ
ಮ್ಯೂಚುವಲ್ ಫಂಡ್ನಲ್ಲಿ ಹಣ ತೊಡಗಿಸುವಾಗ ಆರಂಭಿಕರು ಮಾಡುವ ಸಾಮಾನ್ಯ ತಪ್ಪುಗಳು ಯಾವುವು, ಫಂಡ್ಗಳನ್ನು ಹೇಗೆ ಶಿಸ್ತಿನಿಂದ ಆಯ್ಕೆ ಮಾಡಬೇಕು ಮತ್ತು ದೀರ್ಘಾವಧಿಯಲ್ಲಿ ಕೋಟ್ಯಂತರ ರೂಪಾಯಿ ಸಂಪತ್ತು ನಿರ್ಮಿಸುವುದು ಹೇಗೆ ಎಂಬುದನ್ನು ಪ್ರಸಾದ ಸೋಗಿ ಅವರು ಈ ಕೆಳಗಿನ ವಿಶೇಷ ವಿಡಿಯೋ ಮಾಸ್ಟರ್ಕ್ಲಾಸ್ನಲ್ಲಿ ನೈಜ ಉದಾಹರಣೆಗಳೊಂದಿಗೆ ವಿವರಿಸಿದ್ದಾರೆ.
ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಹೂಡಿಕೆ ಸಂಪೂರ್ಣ ಮಾರ್ಗದರ್ಶನ: ಪ್ರಸಾದ ಸೋಗಿ ಅವರ ಸ್ಪೆಷಲ್ ಮಾಸ್ಟರ್ಕ್ಲಾಸ್
ಪ್ರಸಾದ ಸೋಗಿ ಅವರು ಓವರ್-ಡೈವರ್ಸಿಫಿಕೇಶನ್ ತಪ್ಪಿಸಿ, ಸರಿಯಾದ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳ ಮೂಲಕ ಹಣದುಬ್ಬರವನ್ನು ಮಣಿಸಿ ಭವಿಷ್ಯದ ಆರ್ಥಿಕ ಸ್ವಾತಂತ್ರ್ಯವನ್ನು ಹೇಗೆ ನಿರ್ಮಿಸಿಕೊಳ್ಳಬೇಕು ಎಂಬುದನ್ನು ಸರಳ ಕನ್ನಡದಲ್ಲಿ ಪ್ರತಿಯೊಬ್ಬರಿಗೂ ಅರ್ಥವಾಗುವಂತೆ ವಿವರಿಸಿದ್ದಾರೆ.
6. ಆದರ್ಶ 3 ರಿಂದ 5 ಫಂಡ್ಗಳ ಪೋರ್ಟ್ಫೋಲಿಯೋ ರಚನೆ (Core Architecture)
ಒಂದು ಪರಿಪೂರ್ಣ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಪೋರ್ಟ್ಫೋಲಿಯೋ ನಿರ್ಮಿಸಲು ನಾವು 'ಕೋರ್ ಮತ್ತು ಸ್ಯಾಟಲೈಟ್' (Core and Satellite) ವಾಸ್ತುಶಿಲ್ಪವನ್ನು ಬಳಸುತ್ತೇವೆ. ಇದು ಯಾವುದೇ ಮಾರುಕಟ್ಟೆ ಏರಿಳಿತದಲ್ಲೂ ನಿಮ್ಮ ಬಂಡವಾಳವನ್ನು ರಕ್ಷಿಸಿ, ಗರಿಷ್ಠ ಬೆಳವಣಿಗೆಯನ್ನು ಖಚಿತಪಡಿಸುತ್ತದೆ.
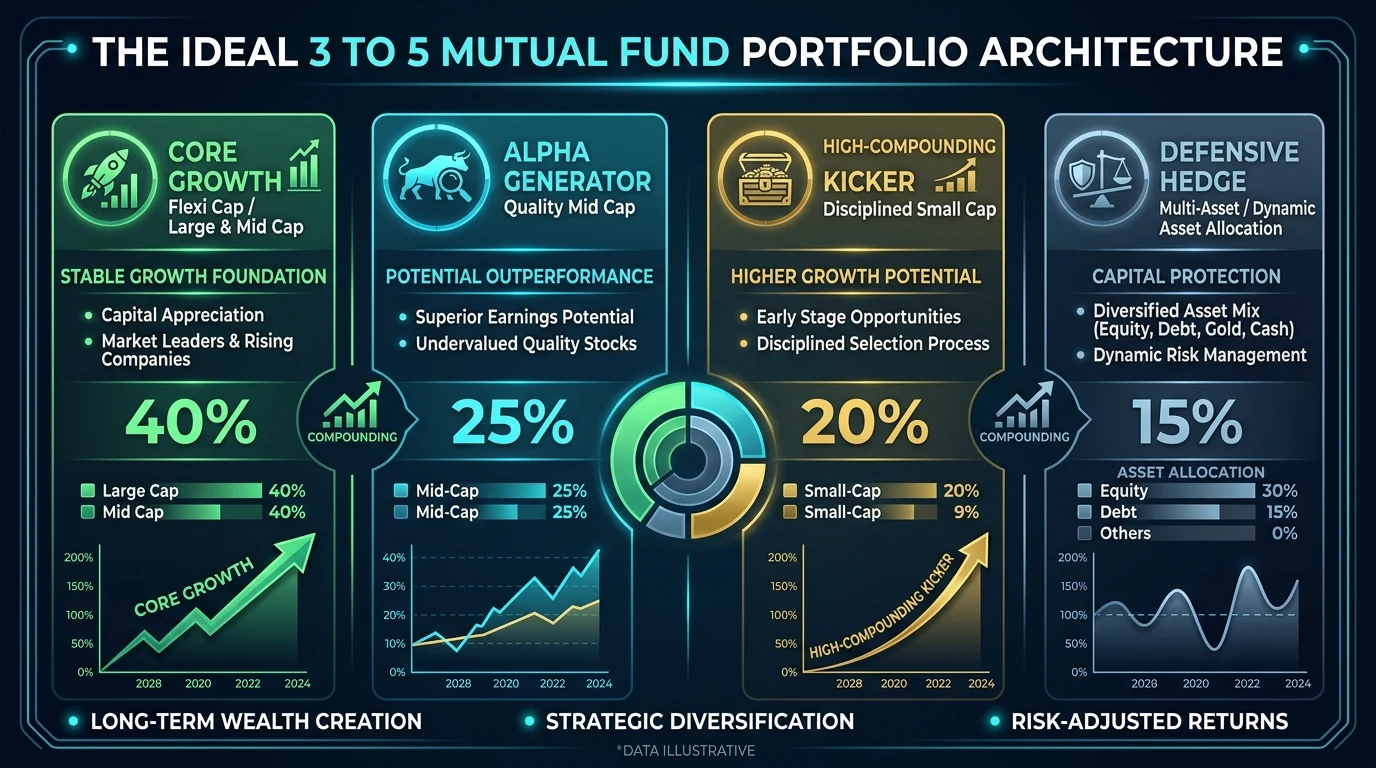
1. ಕೋರ್ ಗ್ರೋತ್ ಫೌಂಡೇಶನ್ (Core Growth - 40% ಹಂಚಿಕೆ)
ಫಂಡ್ ವರ್ಗ: 1 ಉತ್ತಮ ಗುಣಮಟ್ಟದ ಫ್ಲೆಕ್ಸಿ ಕ್ಯಾಪ್ ಫಂಡ್ (Flexi Cap) ಅಥವಾ ಲಾರ್ಜ್ & ಮಿಡ್ ಕ್ಯಾಪ್ ಫಂಡ್ (Large & Mid Cap).
ಪಾತ್ರ: ಇದು ನಿಮ್ಮ ಪೋರ್ಟ್ಫೋಲಿಯೋದ ಬೆನ್ನೆಲುಬು. ಫಂಡ್ ಮ್ಯಾನೇಜರ್ ಮಾರುಕಟ್ಟೆಯ ಅವಕಾಶಗಳಿಗೆ ತಕ್ಕಂತೆ ಲಾರ್ಜ್ ಕ್ಯಾಪ್, ಮಿಡ್ ಕ್ಯಾಪ್ ಮತ್ತು ಸ್ಮಾಲ್ ಕ್ಯಾಪ್ ನಡುವೆ ಹಣವನ್ನು ಚಲಿಸುವ ಸ್ವಾತಂತ್ರ್ಯ ಹೊಂದಿರುತ್ತಾರೆ.
2. ಆಲ್ಫಾ ಜನರೇಟರ್ (Alpha Generator - 25% ಹಂಚಿಕೆ)
ಫಂಡ್ ವರ್ಗ: 1 ಮಿಡ್ ಕ್ಯಾಪ್ ಫಂಡ್ (Mid Cap Fund).
ಪಾತ್ರ: ಭಾರತದ ಮುಂದಿನ ಲಾರ್ಜ್ ಕ್ಯಾಪ್ ಆಗಿ ಬೆಳೆಯುವ ಮಧ್ಯಮ ಗಾತ್ರದ ಗುಣಮಟ್ಟದ ಕಂಪನಿಗಳು ಇದರಲ್ಲಿರುತ್ತವೆ. ಇದು ನಿಮ್ಮ ಪೋರ್ಟ್ಫೋಲಿಯೋಗೆ ಇಂಡೆಕ್ಸ್ಗಿಂತ 3% ರಿಂದ 5% ಹೆಚ್ಚುವರಿ ರಿಟರ್ನ್ (Alpha) ನೀಡುತ್ತದೆ.
3. ಹೈ-ಕಾಂಪೌಂಡಿಂಗ್ ಕಿಕ್ಕರ್ (High-Compounding Kicker - 20% ಹಂಚಿಕೆ)
ಫಂಡ್ ವರ್ಗ: 1 ಶಿಸ್ತುಬದ್ಧ ಸ್ಮಾಲ್ ಕ್ಯಾಪ್ ಫಂಡ್ (Small Cap Fund).
ಪಾತ್ರ: ದೀರ್ಘಾವಧಿಯಲ್ಲಿ (7+ ವರ್ಷಗಳು) ಅತ್ಯುನ್ನತ ಸಂಪತ್ತು ಸೃಷ್ಟಿಗೆ ಇದು ಸಹಕಾರಿ. ರಿಸ್ಕ್ ಹೆಚ್ಚಿದ್ದರೂ, ಸರಿಯಾದ ಅಲೋಕೇಶನ್ ಇದ್ದಾಗ ಇದು ಪೋರ್ಟ್ಫೋಲಿಯೋದ ಒಟ್ಟಾರೆ ರಿಟರ್ನ್ ಅನ್ನು ಗಣನೀಯವಾಗಿ ಹೆಚ್ಚಿಸುತ್ತದೆ.
4. ಡಿಫೆನ್ಸಿವ್ ಹೆಡ್ಜ್ & ಸ್ಟೆಬಿಲಿಟಿ (Defensive Hedge - 15% ಹಂಚಿಕೆ)
ಫಂಡ್ ವರ್ಗ: 1 ಮಲ್ಟಿ-ಅಸೆಟ್ ಅಲೋಕೇಶನ್ ಫಂಡ್ (Multi-Asset) ಅಥವಾ ಡೈನಾಮಿಕ್ ಅಸೆಟ್ ಅಲೋಕೇಶನ್ (BAF).
ಪಾತ್ರ: ಶೇರು ಮಾರುಕಟ್ಟೆ ಭಾರಿ ಕುಸಿತ ಕಂಡಾಗ (Bear Market), ಗೋಲ್ಡ್ (ಚಿನ್ನ) ಮತ್ತು ಡೆಬ್ಟ್ (Debt) ಹೂಡಿಕೆಗಳು ನಿಮ್ಮ ಪೋರ್ಟ್ಫೋಲಿಯೋವನ್ನು ಸ್ಥಿರವಾಗಿಡುತ್ತವೆ ಮತ್ತು ಮಾನಸಿಕ ಶಾಂತಿಯನ್ನು ನೀಡುತ್ತವೆ.
7. ತೆರಿಗೆ ಉಳಿಸಿ ಅನಗತ್ಯ ಫಂಡ್ಗಳಿಂದ ನಿರ್ಗಮಿಸುವುದು ಹೇಗೆ? (Exit Strategy)
ನಿಮ್ಮ ಬಳಿ ಈಗಾಗಲೇ 15-20 ಫಂಡ್ಗಳಿದ್ದರೆ, ನಾಳೆಯೇ ಎಲ್ಲವನ್ನೂ ಒಂದೇ ಬಾರಿಗೆ ಮಾರಿಬಿಡಬೇಡಿ! ಹಾಗೆ ಮಾಡಿದರೆ ನೀವು ಅನಗತ್ಯವಾಗಿ ಎಕ್ಸಿಟ್ ಲೋಡ್ (Exit Load) ಮತ್ತು ಭಾರಿ ಪ್ರಮಾಣದ ಬಂಡವಾಳ ಲಾಭದ ತೆರಿಗೆ (Capital Gains Tax) ಪಾವತಿಸಬೇಕಾಗುತ್ತದೆ.
ಪ್ರಸಾದ ಸೋಗಿ ಅವರ ಟ್ಯಾಕ್ಸ್-ಸ್ಮಾರ್ಟ್ ನಿರ್ಗಮನ ನಿಯಮಗಳು:
- ಎಕ್ಸಿಟ್ ಲೋಡ್ ಅವಧಿ ಪರಿಶೀಲಿಸಿ: ಹೆಚ್ಚಿನ ಈಕ್ವಿಟಿ ಫಂಡ್ಗಳು 1 ವರ್ಷದ ಒಳಗೆ ಹಣ ಹಿಂಪಡೆದರೆ 1% ಎಕ್ಸಿಟ್ ಲೋಡ್ ವಿಧಿಸುತ್ತವೆ. ಆದ್ದರಿಂದ 1 ವರ್ಷ ಪೂರೈಸಿದ ಯೂನಿಟ್ಗಳನ್ನು ಮಾತ್ರ ಮೊದಲು ಮಾರಾಟ ಮಾಡಿ.
- ₹1.25 ಲಕ್ಷದ LTCG ವಿನಾಯಿತಿ ಬಳಸಿ: ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆ ಸೆಕ್ಷನ್ 112A ಪ್ರಕಾರ, ಪ್ರತಿ ಆರ್ಥಿಕ ವರ್ಷದಲ್ಲಿ ಈಕ್ವಿಟಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳ ದೀರ್ಘಾವಧಿ ಬಂಡವಾಳ ಲಾಭದ (LTCG) ಮೊದಲ ₹1,25,000 ರೂಪಾಯಿಗಳ ಲಾಭಕ್ಕೆ ಸಂಪೂರ್ಣ ತೆರಿಗೆ ವಿನಾಯಿತಿ (Tax-Free) ಇದೆ!
- ಹಂತ-ಹಂತದ ಸ್ವಿಚ್ (Tax Harvesting): ನಿಮ್ಮ ಅನಗತ್ಯ ಫಂಡ್ಗಳನ್ನು 2 ರಿಂದ 3 ಆರ್ಥಿಕ ವರ್ಷಗಳಿಗೆ ಹಂಚಿ, ಪ್ರತಿ ವರ್ಷ ₹1.25 ಲಕ್ಷ ಲಾಭವನ್ನು ತೆರಿಗೆ ರಹಿತವಾಗಿ ಹಿಂಪಡೆದು, ನಿಮ್ಮ 3-5 ಕೋರ್ ಫಂಡ್ಗಳಿಗೆ ವರ್ಗಾಯಿಸಿ.
8. ಪ್ರಸಾದ ಸೋಗಿ ಅವರ 4-ಹಂತದ ಫೋಲಿಯೋ ಕ್ಲೀನ್-ಅಪ್ ಫ್ರೇಮ್ವರ್ಕ್
ಗೊಂದಲಮಯವಾದ ಪೋರ್ಟ್ಫೋಲಿಯೋವನ್ನು ಸರಳಗೊಳಿಸಿ, ಗರಿಷ್ಠ ಸಂಪತ್ತು ಸೃಷ್ಟಿಗೆ ಸಜ್ಜುಗೊಳಿಸಲು ಪ್ರಸಾದ ಸೋಗಿ ಅವರು ಅಭಿವೃದ್ಧಿಪಡಿಸಿರುವ 4-ಹಂತದ ಇಂಜಿನಿಯರಿಂಗ್ ವಿಧಾನ ಇಲ್ಲಿದೆ:
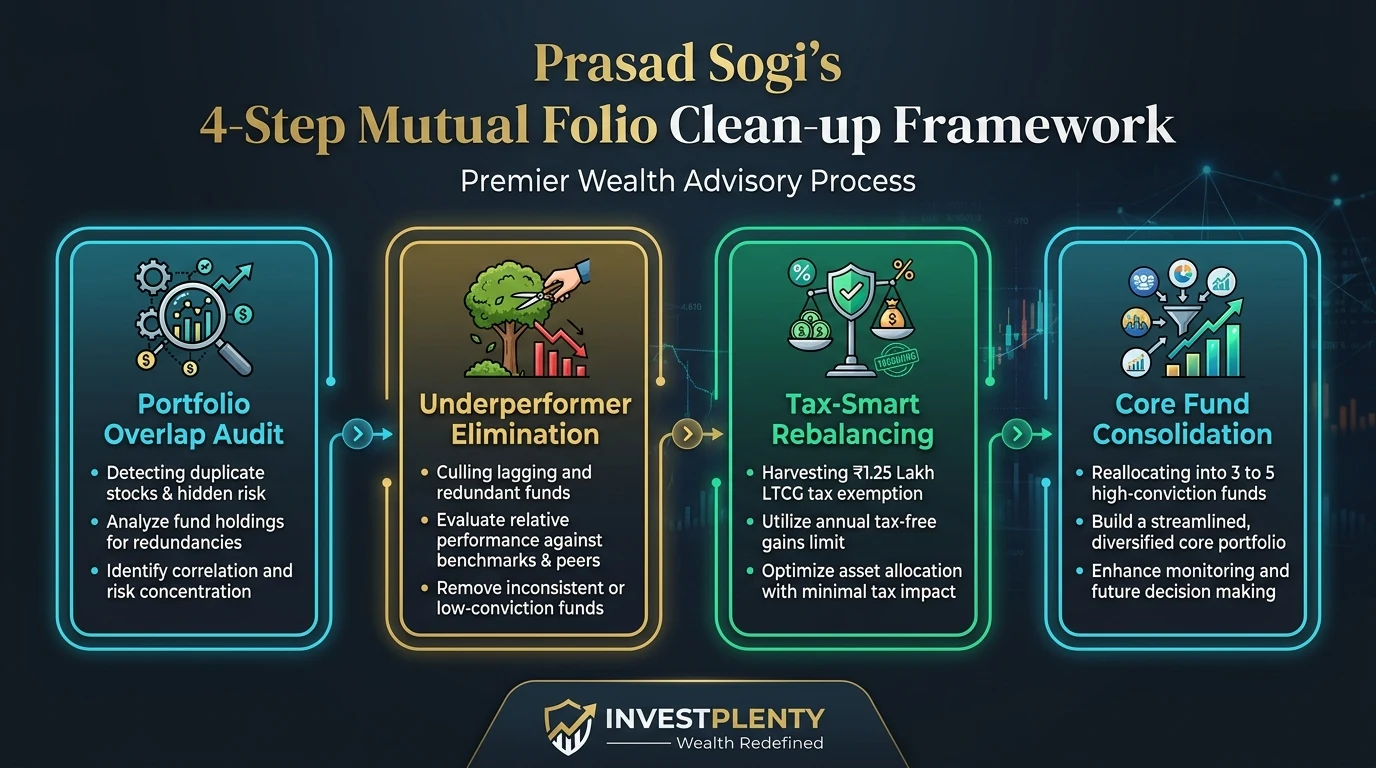
ಹಂತ 1: ಪೋರ್ಟ್ಫೋಲಿಯೋ ಆಡಿಟ್ & ಓವರ್ಲ್ಯಾಪ್ ಪತ್ತೆ (Portfolio Overlap Audit)
ನಿಮ್ಮ ಎಲ್ಲಾ ಫೋಲಿಯೋಗಳು ಮತ್ತು ಡಿಮ್ಯಾಟ್ ಖಾತೆಗಳ ಸಿಎಎಸ್ (CAS - Consolidated Account Statement) ಅನ್ನು ವಿಶ್ಲೇಷಿಸಿ, ನಿಮ್ಮ ಹಣ ನಿಜವಾಗಿ ಯಾವ ಕಂಪನಿಗಳಲ್ಲಿ ಮತ್ತು ವಲಯಗಳಲ್ಲಿ (Sectors) ಹೂಡಿಕೆಯಾಗಿದೆ ಎಂಬುದನ್ನು ಗುರುತಿಸಲಾಗುತ್ತದೆ.
ಹಂತ 2: ಕಳಪೆ ಮತ್ತು ನಕಲಿ ಫಂಡ್ಗಳ ನಿಷ್ಕಾಸನ (Underperformer Elimination)
ಕಳೆದ 3 ರಿಂದ 5 ವರ್ಷಗಳಲ್ಲಿ ನಿರಂತರವಾಗಿ ಬೆಂಚ್ಮಾರ್ಕ್ ಇಂಡೆಕ್ಸ್ಗಿಂತ ಕಡಿಮೆ ರಿಟರ್ನ್ ನೀಡಿರುವ ಮತ್ತು ಅನಗತ್ಯವಾಗಿ ಓವರ್ಲ್ಯಾಪ್ ಸೃಷ್ಟಿಸುತ್ತಿರುವ ಫಂಡ್ಗಳನ್ನು ಪಟ್ಟಿಯಿಂದ ತೆಗೆದುಹಾಕಲಾಗುತ್ತದೆ.
ಹಂತ 3: ತೆರಿಗೆ-ದಕ್ಷ ಹಂತ-ಹಂತದ ಮರುಹೊಂದಾಣಿಕೆ (Tax-Smart Rebalancing)
ಎಕ್ಸಿಟ್ ಲೋಡ್ ಮತ್ತು ಕ್ಯಾಪಿಟಲ್ ಗೇನ್ಸ್ ತೆರಿಗೆಯನ್ನು ಶೂನ್ಯಕ್ಕೆ ಅಥವಾ ಕನಿಷ್ಠ ಮಟ್ಟಕ್ಕೆ ತರುವಂತೆ ವಾರ್ಷಿಕ ₹1.25 ಲಕ್ಷದ ಮಿತಿಯಲ್ಲಿ ಹಣವನ್ನು ಹಿಂಪಡೆಯುವ ನೀಲನಕ್ಷೆ ರೂಪಿಸಲಾಗುತ್ತದೆ.
ಹಂತ 4: ಕೋರ್ ಮತ್ತು ಸ್ಯಾಟಲೈಟ್ ಕ್ರೋಢೀಕರಣ (Core Fund Consolidation)
ಹಿಂಪಡೆದ ಹಣವನ್ನು 3 ರಿಂದ 5 ಅತ್ಯುನ್ನತ ಗುಣಮಟ್ಟದ ಫಂಡ್ಗಳಲ್ಲಿ ಕೇಂದ್ರಿಕರಿಸಿ, ನಿಮ್ಮ ಭವಿಷ್ಯದ ಗುರಿಗಳಿಗೆ (ನಿವೃತ್ತಿ, ಮಕ್ಕಳ ಶಿಕ್ಷಣ, ಆರ್ಥಿಕ ಸ್ವಾತಂತ್ರ್ಯ) ತಕ್ಕಂತೆ ಸ್ವಯಂಚಾಲಿತ ಎಸ್ಐಪಿ ವಿನ್ಯಾಸಗೊಳಿಸಲಾಗುತ್ತದೆ.
ಪ್ರಸಾದ ಸೋಗಿ ಅವರೊಂದಿಗೆ 1-on-1 ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಫೋಲಿಯೋ ಆಡಿಟ್
ಗೌಪ್ಯ • ಸಾಕ್ಷ್ಯ ಆಧಾರಿತ • ₹10 ಲಕ್ಷದಿಂದ ₹5+ ಕೋಟಿ ಹೂಡಿಕೆ ಹೊಂದಿರುವ ಕುಟುಂಬಗಳಿಗಾಗಿನಿಮ್ಮ ಬಳಿಯೂ 10, 15 ಅಥವಾ 20ಕ್ಕೂ ಹೆಚ್ಚು ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳಿದ್ದು, ಯಾವ ಫಂಡ್ ಉತ್ತಮ, ಯಾವುದನ್ನು ಮುಂದುವರಿಸಬೇಕು ಮತ್ತು ಯಾವುದರಿಂದ ನಿರ್ಗಮಿಸಬೇಕು ಎಂಬ ಗೊಂದಲವಿದೆಯೇ? ಪ್ರಸಾದ ಸೋಗಿ ಅವರೊಂದಿಗೆ ನೇರ ಸಮಾಲೋಚನೆಯಲ್ಲಿ ನಿಮ್ಮ ಸಂಪೂರ್ಣ ಪೋರ್ಟ್ಫೋಲಿಯೋವನ್ನು ಆಡಿಟ್ ಮಾಡಿಸಿ:
ನಿಮ್ಮ ಎಲ್ಲಾ ಫಂಡ್ಗಳಲ್ಲಿ ಎಷ್ಟು ನಕಲಿ ಷೇರುಗಳಿವೆ ಮತ್ತು ಎಷ್ಟು ಅನಗತ್ಯ ವೆಚ್ಚ ಪಾವತಿಸುತ್ತಿದ್ದೀರಿ ಎಂಬುದರ ನಿಖರ ಸಾಫ್ಟ್ವೇರ್ ವರದಿ.
ಅತ್ಯಂತ ಕಡಿಮೆ ಅಥವಾ ಶೂನ್ಯ ತೆರಿಗೆಯೊಂದಿಗೆ ಕಳಪೆ ಫಂಡ್ಗಳಿಂದ ಹೊರಬಂದು, ಅತ್ಯುತ್ತಮ 3-5 ಕೋರ್ ಫಂಡ್ಗಳಿಗೆ ಹಣ ವರ್ಗಾಯಿಸುವ ಕಾರ್ಯತಂತ್ರ.
10. ಪದೇ ಪದೇ ಕೇಳಲಾಗುವ ಪ್ರಶ್ನೆಗಳು (Frequently Asked Questions - FAQ)
ಲೇಖಕರ ಬಗ್ಗೆ: ಪ್ರಸಾದ ಸೋಗಿ (Prasad Sogi)
ಸಂಸ್ಥಾಪಕರು & ಆರ್ಥಿಕ ತಜ್ಞರುಪ್ರಸಾದ ಸೋಗಿ ಅವರು InvestPlenty ಸಂಸ್ಥಾಪಕರಾಗಿದ್ದು, AMFI-ನೋಂದಾಯಿತ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ವಿತರಕರು ಮತ್ತು ಪೋರ್ಟ್ಫೋಲಿಯೋ ತಂತ್ರಜ್ಞರಾಗಿದ್ದಾರೆ. InvestPlenty ಸ್ಥಾಪನೆಗೂ ಮುನ್ನ, ಪ್ರಸಾದ್ ಅವರು ಜಾಗತಿಕ ಐಟಿ ದೈತ್ಯ ಸಂಸ್ಥೆಗಳಾದ ಐಬಿಎಂ (IBM) ಮತ್ತು ಹ್ಯೂಲೆಟ್ ಪ್ಯಾಕರ್ಡ್ (Hewlett Packard - HP) ಗಳಲ್ಲಿ 13ಕ್ಕೂ ಅಧಿಕ ವರ್ಷಗಳ ಕಾಲ ಎಂಟರ್ಪ್ರೈಸ್ ಸಾಫ್ಟ್ವೇರ್ ಇಂಜಿನಿಯರ್ (Software Engineer) ಹಾಗೂ ಟೆಕ್ನಾಲಜಿ ಲೀಡ್ ಆಗಿ ಸೇವೆ ಸಲ್ಲಿಸಿದ್ದಾರೆ.
2007 ರಿಂದ ಭಾರತೀಯ ಷೇರು ಮಾರುಕಟ್ಟೆ ಮತ್ತು ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಕ್ಷೇತ್ರಗಳಲ್ಲಿ ಆಳವಾದ ಅನುಭವ ಹೊಂದಿರುವ ಅವರು, ತಮ್ಮ ಸಾಫ್ಟ್ವೇರ್ ತಂತ್ರಜ್ಞಾನ ವಿಶ್ಲೇಷಣೆ ಮತ್ತು ಗಣಿತೀಯ ಶಿಸ್ತನ್ನು ಬಳಸಿ ಭಾರತೀಯ ಹೂಡಿಕೆದಾರರಿಗೆ ಓವರ್-ಡೈವರ್ಸಿಫಿಕೇಶನ್ ಮುಕ್ತ, ಕನಿಷ್ಠ ವೆಚ್ಚದ, ದೀರ್ಘಾವಧಿಯ ಸಂಪತ್ತು ಸೃಷ್ಟಿ ಪೋರ್ಟ್ಫೋಲಿಯೋ ನಿರ್ಮಾಣದಲ್ಲಿ ವೈಜ್ಞಾನಿಕ ಮಾರ್ಗದರ್ಶನ ನೀಡುತ್ತಿದ್ದಾರೆ.